In einem ehemaligen Atomschutzbunker in der Schweiz lagern rund 146 Tonnen Gold, die keinem Staat gehören. Sie gehören Tether, einem Unternehmen mit Sitz in El Salvador, das vor allem für einen digitalen Dollar bekannt ist: den Stablecoin USDT.
Im zweiten Quartal 2026 kaufte Tether weitere 14 Tonnen hinzu — obwohl der Goldpreis in dieser Zeit nachgab. Rechnet man das Gold hinzu, das hinter dem eigenen Gold-Token XAUt liegt, kommt das Unternehmen auf rund 165 Tonnen. Wäre Tether ein Staat, gehörte es damit zu den 30 größten Goldhaltern der Welt. Der Konzernchef hat gegenüber Bloomberg erklärt, Tether werde bald zu einer der größten Gold-Zentralbanken der Welt.
Drei Fragen stellen sich. Wird hier tatsächlich ein Privatunternehmen zur Zentralbank? Woher kommt das Geld, mit dem eine Firma Gold in der Größenordnung von Staaten kauft? Und wie belastbar ist das, was hinter den digitalen Dollars und Goldtoken liegt?
Eckdaten
| Kennzahl | Wert |
|---|---|
| USDT im Umlauf, Sommer 2026 | rund 183 Mrd. US-Dollar |
| Reserven, Ende Juni 2026 | 187,75 Mrd. US-Dollar |
| Verbindlichkeiten | 183,64 Mrd. US-Dollar |
| Puffer (Überdeckung) | 4,11 Mrd. US-Dollar — 2,2 % |
| Puffer Ende März 2026 | 8,23 Mrd. US-Dollar |
| US-Staatsanleihen direkt (T-Bills) | 114,9 Mrd. US-Dollar — 61,2 % |
| Staatsanleihen-Engagement inkl. Repos | rund 140,6 Mrd. US-Dollar |
| Gold in den USDT-Reserven | 146 Tonnen, 18,8 Mrd. US-Dollar |
| XAUt im Umlauf, Ende Juni 2026 | 612.824 Token — rund 19 Tonnen |
| Goldbestand der Schweizerischen Nationalbank | rund 1.040 Tonnen |
| Operativer Gewinn Q2 2026 | rund 1,5 Mrd. US-Dollar |
| Sitz / Prüfung | El Salvador / Attestierung durch BDO Italia |
Was behauptet wird — und von wem
Über Tether laufen drei Erzählungen, und jede hat einen belegbaren Kern.
Die erste kommt von Tether selbst und aus der Kryptobranche. Sie lautet: USDT ist vollständig gedeckt, sogar überdeckt, die Reserven werden vierteljährlich bestätigt, und das Unternehmen stärkt mit seinen Anleihekäufen die Rolle des Dollars als Weltreservewährung. Der Goldkauf mache Tether zu einem stabilen Anker in einem unsicheren Finanzsystem.
Die zweite kommt von Aufsichtsbehörden und Kritikern. Sie lautet: Tether ist eine Schattenbank. Ein Unternehmen mit einer Krypto-Lizenz in El Salvador verwaltet fast 190 Milliarden Dollar fremdes Geld, ohne Banklizenz, ohne Einlagensicherung und ohne vollständige Jahresabschlussprüfung. In der EU erfüllt USDT die Anforderungen der Kryptomarktverordnung MiCA nicht und wurde deshalb von regulierten Handelsplätzen für Privatkunden genommen.
Die dritte läuft in Goldforen und Crash-Kanälen. Sie lautet: Wenn selbst eine Kryptofirma Gold hortet, zeigt das, dass Papiergeld am Ende ist. Tether wette gegen den Dollar.
Die dritte Erzählung lässt sich am klarsten prüfen — und sie steht in direktem Widerspruch zu den Zahlen.
Was die Daten sagen
Das Geschäftsmodell: Zinsen einnehmen, keine Zinsen zahlen
Wer USDT kauft, gibt Tether einen Dollar und erhält einen Token, der einen Dollar wert sein soll. Zinsen bekommt der Inhaber dafür nicht.
Tether dagegen legt den Dollar an — überwiegend in kurzlaufenden US-Staatsanleihen, die Anfang 2026 um die 4,3 Prozent rentierten. Bei einem Staatsanleihen-Engagement von rund 140 Milliarden Dollar ergibt das nach einer groben Schätzung etwa sechs Milliarden Dollar Zinsertrag im Jahr, allein aus diesem Posten.
Das ist das ganze Geheimnis der Profitabilität. Im zweiten Quartal 2026 lag der operative Gewinn bei rund 1,5 Milliarden Dollar.
Dieses Modell hat einen Namen, und er stammt nicht aus der Kryptowelt. In der Geldtheorie heißt der Ertrag, der entsteht, wenn jemand unverzinste Zahlungsmittel ausgibt und dafür verzinste Vermögenswerte hält, Seigniorage. Klassisch fällt er bei Zentralbanken an. Bei der Bundesbank steht der Ertrag daraus dem Bundeshaushalt zu — also der Allgemeinheit. Dass dort seit dem Geschäftsjahr 2019 nichts angekommen ist, liegt an den Verlusten der Bundesbank, die ihn aufzehren. Am Anspruch ändert das nichts.
Bei Tether fließt er an die Eigentümer.
Der größte Gegensatz: Eine Kryptofirma finanziert den amerikanischen Staat
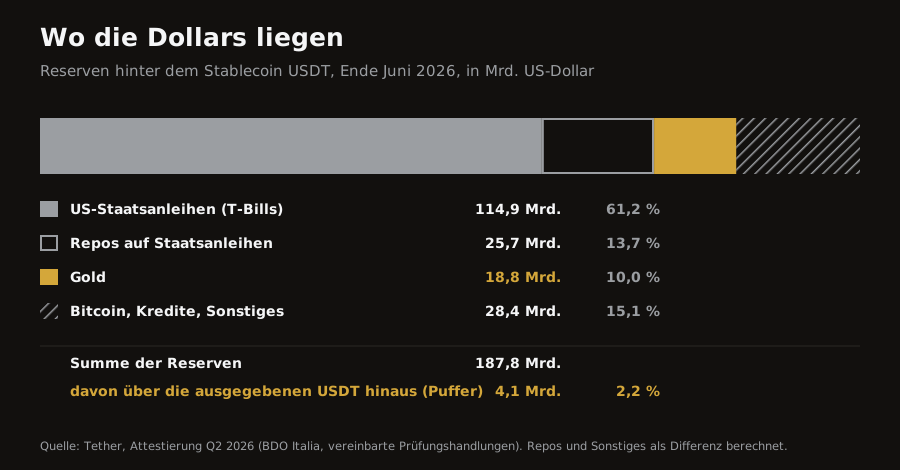
61,2 Prozent der Reserven liegen direkt in US-Staatsanleihen, einschließlich Rückkaufgeschäften sind es rund drei Viertel. Mit einem Engagement von rund 140 Milliarden Dollar gehört Tether damit zu den etwa 20 größten Gläubigern der Vereinigten Staaten — und hält nach Angaben aus Branchenauswertungen der US-Finanzministeriumsdaten mehr US-Staatsanleihen als Deutschland.
Das ist die eigentliche Pointe dieser Geschichte. Kryptowährungen entstanden als Gegenentwurf zum staatlichen Geldsystem. Der erfolgreichste Dollar-Token ist heute einer der größten privaten Finanziers des amerikanischen Staatshaushalts. Wer darin eine Wette gegen den Dollar sieht, liest die Bilanz falsch: Jeder neu ausgegebene USDT erhöht die Nachfrage nach amerikanischen Staatsschulden.
Das Gold: Zentralbank-Größenordnung, Zentralbank-Rhetorik
Die Goldkäufe sind real und in ihrer Größenordnung bemerkenswert. Nach einer Auswertung der Investmentbank Jefferies kaufte Tether Ende 2025 und im Januar 2026 zusammen rund 32 Tonnen — im selben Zeitraum kauften nur die Zentralbanken Brasiliens und Polens schneller.
Zur Einordnung hilft ein Vergleich: Die Schweizerische Nationalbank hält rund 1.040 Tonnen. Tether kommt mit Reserven und Gold-Token zusammen auf etwa 165 Tonnen, also rund ein Sechstel davon. Für ein Unternehmen ist das eine außergewöhnliche Menge. Für eine Zentralbank wäre es eine mittlere.
Der Gold-Token XAUt ist dabei ein eigenes Produkt. Jeder Token soll einer Feinunze Gold in Schweizer Tresoren entsprechen. Ende Juni waren rund 612.800 Token im Umlauf, umgerechnet etwa 19 Tonnen — ein Plus von 9,5 Prozent in einem Quartal, in dem der Goldpreis fiel.
Der Puffer: dünner, als die Größe vermuten lässt
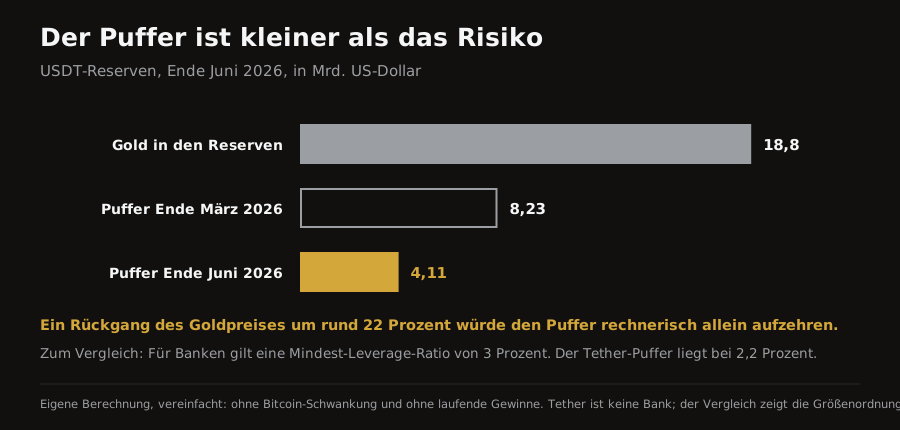
Den Verbindlichkeiten von 183,64 Milliarden Dollar standen Ende Juni Reserven von 187,75 Milliarden gegenüber. Die Überdeckung beträgt 4,11 Milliarden — 2,2 Prozent.
Ein Quartal zuvor waren es noch 8,23 Milliarden. Der Puffer hat sich binnen drei Monaten halbiert, weil die Kurse von Gold und Bitcoin in den Reserven nachgaben.
Genau hier liegt die strukturelle Spannung. Die schwankungsanfälligen Bestandteile — Gold, Bitcoin, besicherte Kredite — machen zusammen ein Viertel der Reserven aus. Der Puffer, der Schwankungen auffangen soll, ist deutlich kleiner als allein der Goldbestand. Vereinfacht gerechnet würde ein Rückgang des Goldpreises um rund 22 Prozent den Puffer allein aufzehren, noch bevor Bitcoin sich bewegt.
Zur Größenordnung: Für Banken gilt eine Mindest-Leverage-Ratio von drei Prozent. Tether ist keine Bank, und die Kennzahlen sind nicht eins zu eins vergleichbar. Aber der Vergleich zeigt, dass ein Unternehmen, das sich selbst in die Nähe einer Zentralbank rückt, mit weniger Eigenkapitalpolster arbeitet, als es Aufseher von einer gewöhnlichen Bank verlangen würden.
Hinzu kommt die Art der Prüfung. Die Reserven werden vierteljährlich durch BDO Italia attestiert, im Rahmen vereinbarter Prüfungshandlungen. Das ist eine Bestätigung zu einem Stichtag, keine vollständige Abschlussprüfung, wie sie bei börsennotierten Unternehmen oder Banken üblich ist.
Was daran stimmt — und was nicht
Stimmt: Tether hält Gold und US-Staatsanleihen in einer Größenordnung, die mit mittelgroßen Staaten vergleichbar ist. Die Zahlen sind attestiert und öffentlich.
Stimmt ebenfalls: USDT ist nach den veröffentlichten Zahlen überdeckt. Wer behauptet, hinter den Token stünde nichts, liegt falsch.
Stimmt nicht: Dass Tether eine Zentralbank ist oder wird. Was eine Zentralbank ausmacht, ist nicht ihr Goldbestand, sondern zweierlei: das Recht, gesetzliches Zahlungsmittel auszugeben, und die Rolle als letzter Kreditgeber, der im Notfall unbegrenzt Liquidität bereitstellen kann. Tether hat beides nicht. Im Ernstfall muss es seine Vermögenswerte verkaufen — eine Zentralbank kann Geld schaffen.
Stimmt ebenfalls nicht: Dass Tether gegen den Dollar wettet. Mit rund drei Vierteln der Reserven in US-Staatsanleihen ist das Unternehmen einer der verlässlichsten privaten Käufer amerikanischer Schulden. Das Gold ist eine Beimischung, kein Gegenentwurf.
Und schließlich stimmt nicht, dass Überdeckung gleichbedeutend mit Sicherheit ist. Ein Puffer von 2,2 Prozent, der sich in einem Quartal halbiert hat, beschreibt eine Deckung zu einem Stichtag — nicht die Belastbarkeit in einer Phase, in der viele Inhaber gleichzeitig ihr Geld zurückwollen und die Reserven zugleich an Wert verlieren.
Was das praktisch bedeutet
Für Sparer und Goldbesitzer: Im Goldmarkt ist seit 2025 ein neuer Großkäufer aktiv, dessen Nachfrage nicht aus Zentralbankpolitik, Schmuck oder Industrie stammt, sondern aus dem Wachstum eines digitalen Dollars. Was als Nachfrage wirkt, kann in einer Stressphase als Angebot zurückkommen. Welcher Teil des aktuellen Goldpreises beruht auf Käufern, deren Motive ich kenne — und welcher nicht?
Für Steuerzahler: Der Zinsertrag auf Geld, das Menschen halten, steht bei der Bundesbank dem öffentlichen Haushalt zu. Bei privaten Stablecoins fließt er an die Eigentümer des Emittenten. Je mehr Zahlungsverkehr in private Token wandert, desto mehr dieses Ertrags wird privatisiert. Wem steht der Ertrag aus dem Geld zu, das die Allgemeinheit als Zahlungsmittel nutzt?
Für Anleger allgemein: Ein Token, der Gold oder Dollar verspricht, ist ein Anspruch gegenüber einem Emittenten — nicht das Gold oder der Dollar selbst. Die Qualität dieses Anspruchs hängt an Sitz, Aufsicht, Prüfungsumfang und Puffer. Wer steht am Ende für das Risiko ein, wenn der Emittent die Zusage nicht mehr einhalten kann?
Was Leser mitnehmen sollten
Tether ist keine Zentralbank. Aber es nutzt ein Privileg, das bisher Zentralbanken vorbehalten war: unverzinste Zahlungsmittel ausgeben und verzinste Vermögenswerte halten. Der Ertrag daraus fließt nicht an die Allgemeinheit, sondern an private Eigentümer.
Die Kryptofirma, die als Gegenentwurf zum Staatsgeld gelesen wird, ist einer der größten privaten Gläubiger des amerikanischen Staates. Das Gold ist eine Beimischung, nicht das Fundament.
Und der Puffer, der alles zusammenhält, beträgt 2,2 Prozent — halbiert innerhalb eines Quartals, kleiner als der Goldbestand, geprüft zu Stichtagen statt in einer vollständigen Abschlussprüfung.
Die Frage ist deshalb nicht: “Wird Tether zur Zentralbank?”
Sondern: “Wenn ein Privatunternehmen das Zinsprivileg einer Zentralbank nutzt, ohne ihre Pflichten zu tragen — wer steht am Ende für das Risiko ein?”
Beantwortet ist sie nicht. Gestellt gehört sie trotzdem.
Mit Mathematik, nicht mit Panik. Mit Klarheit, nicht mit Beruhigung.
Blind Insights ist eine sachliche Wirtschaftspublikation. Ordnungspolitisch-analytisch, ohne Verkaufsabsicht, ohne Lagerzugehörigkeit. Dieser Beitrag beschreibt veröffentlichte Unternehmensangaben und ihre Mechanik. Er enthält keine Anlageberatung und keine Bewertung von USDT, XAUt oder anderen Krypto-Produkten als Kauf, Verkauf oder Halteposition. Die Zahlen stammen aus der Attestierung für das zweite Quartal 2026; Umrechnungen in Tonnen und Ertragsschätzungen sind eigene Berechnungen. Stand: 22. September 2026.