Am Abend des 15. August 1971 trat Richard Nixon vor die Fernsehkameras und verkündete, dass ausländische Zentralbanken ihre Dollar nicht mehr in Gold tauschen können. Bis dahin galt ein fester Preis von 35 Dollar je Feinunze. Damit endete der Kern des Systems von Bretton Woods, das die Währungen der westlichen Welt seit dem Zweiten Weltkrieg aneinander und über den Dollar an das Gold gebunden hatte.
Mehr als fünfzig Jahre später ist dieses Datum ein eigenes Genre geworden. Die Website wtfhappenedin1971.com reiht Dutzende Diagramme aneinander, viele davon mit einem Knick um 1971: Löhne, die sich von der Produktivität lösen, steigende Hauspreise, wachsende Ungleichheit, höhere Schulden. Unter den Bildern steht ein Zitat von Friedrich August von Hayek über gutes Geld, das man dem Staat nur auf Umwegen entziehen könne. Das Wort „Geld“ darin ist mit dem Bitcoin-Whitepaper verlinkt.
Die Botschaft ist klar, ohne dass sie ausgesprochen wird: Seit das Geld nicht mehr an Gold hängt, läuft etwas grundsätzlich falsch. In Bitcoin-Blogs, Podcasts und Videos wird diese Erzählung täglich weitergereicht, inzwischen auch auf Deutsch.
Die Frage ist berechtigt, denn die Diagramme sind nicht erfunden. Aber sie zeigen fast ausschließlich amerikanische Daten, und sie zeigen jeweils nur eine Messung. Drei Fragen lohnen sich deshalb. Was ist 1971 tatsächlich passiert, und was bedeutete es für die D-Mark? Haben sich Löhne und Produktivität seitdem wirklich entkoppelt, in den USA und in Deutschland? Und was davon geht auf das Ende der Goldbindung zurück, was auf Ölkrisen, Globalisierung, Demografie und Zinsen?
Eckdaten
| Kennzahl | Wert |
|---|---|
| Schließung des Goldfensters | 15. August 1971 |
| Offizieller Goldpreis bis dahin | 35 US-Dollar je Feinunze |
| Dollarkäufe der Bundesbank, April bis Anfang Mai 1971 | 6 Mrd. US-Dollar, bezahlt mit 22 Mrd. D-Mark |
| Ende der Interventionspflicht der Bundesbank | 2. März 1973 |
| Kaufkraft von 100 D-Mark aus 1971, im Jahr 2025 | 24,8 D-Mark von 1971 |
| Teuerung Deutschland, 1950–1971 / 1971–2025 | 2,4 % / 2,6 % pro Jahr |
| Teuerung USA, 1950–1971 / 1971–2025 | 2,5 % / 3,9 % pro Jahr |
| Gold je Kilogramm, 1971 (Jahresmittel) / Ende 2025 | 4.576 D-Mark (2.340 €) / 117.964 € |
| Goldpreis 1980 bis 1998, Jahresmittel in D-Mark | −53,5 % |
| USA, Produktivität je Stunde, 1971–2025 | +173,5 % |
| USA, Vergütung je Stunde, mit Verbraucherpreisen bereinigt | +71,5 % |
| USA, Stundenlohn ohne Vorgesetzte, mit Verbraucherpreisen bereinigt | +8,7 % |
| Deutschland, Produktivität je Stunde, 1971–2022 | +162,7 % |
| Deutschland, Arbeitnehmerentgelt je Stunde, mit Verbraucherpreisen bereinigt | +127,9 % |
| USA, Neubaupreis in Haushaltsjahreseinkommen, 1971 / 2025 | 2,8 / 4,8 |
| Deutschland, Arbeitsstunden je Arbeitnehmer und Jahr, 1971 / 2022 | rund 1.845 / rund 1.303 |
Was behauptet wird — und von wem
Die erste Erzählung kommt aus der Bitcoin-Szene. Sie lautet: Mit dem Ende der Goldbindung konnten Staaten und Zentralbanken Geld ohne Grenze schaffen. Die Folge sei eine dauerhafte Entwertung, die Sparer und Lohnempfänger trifft und Vermögensbesitzer begünstigt. Der Ausweg sei ein Geld mit fester Menge. wtfhappenedin1971.com ist das bekannteste Schaufenster dieser Sicht; die Seite verlinkt selbst auf eine Bitcoin-Videoreihe und auf Podcast-Gespräche zum Thema.
Die zweite kommt aus der Gewerkschafts- und Verteilungsdebatte. Sie lautet: Seit den Siebzigern wächst die Wirtschaft, aber die Beschäftigten bekommen davon immer weniger ab. Das bekannteste Diagramm dazu, die Schere zwischen Produktivität und Lohn, ist älter als die Bitcoin-Debatte. In den USA wird es seit Jahren im Streit um Mindestlohn und Gewerkschaften verwendet. Als Ursachen gelten in dieser Lesart schwächere Gewerkschaften, Globalisierung und Steuerpolitik. Vom Gold ist dort keine Rede.
Die dritte kommt aus der Goldszene. Sie lautet: Gold ist das einzige Geld, das seinen Wert hält. Wer seit 1971 Gold statt Papiergeld gehalten hätte, wäre heute vielfach reicher.
Alle drei arbeiten mit demselben Jahr. Prüfen lässt sich, ob sie auch mit denselben Daten arbeiten würden, wenn man die deutsche Seite dazunimmt.
Was die Daten sagen
Was 1971 für die D-Mark bedeutete
Aus deutscher Sicht beginnt die Geschichte nicht im August, sondern im Frühjahr 1971. Unter Bretton Woods musste die Bundesbank den Wechselkurs zum Dollar verteidigen. Wenn Anleger Dollar verkauften und D-Mark kauften, musste sie die Dollar aufnehmen und dafür neue D-Mark in Umlauf bringen. Im April und Anfang Mai 1971 kaufte sie nach eigener Darstellung 6 Milliarden Dollar auf und gab dafür 22 Milliarden D-Mark in den Markt. Die Bundesbank selbst nennt die so gestiegene Geldmenge einen Inflationsherd. Am 6. Mai 1971 wurde der Kurs der D-Mark vorübergehend freigegeben.
Für die deutsche Geldmenge war das feste System damit eher Antrieb als Bremse. Nach Nixons Schritt und einem kurzlebigen Neuanlauf im Dezember 1971, dem Smithsonian Agreement, kam der endgültige Bruch am 1. März 1973: An diesem Vormittag musste die Bundesbank noch einmal 1,7 Milliarden Dollar aufnehmen. Am 2. März durfte sie die Käufe einstellen. Erst von da an konnte sie ihre Geldpolitik selbst bestimmen.
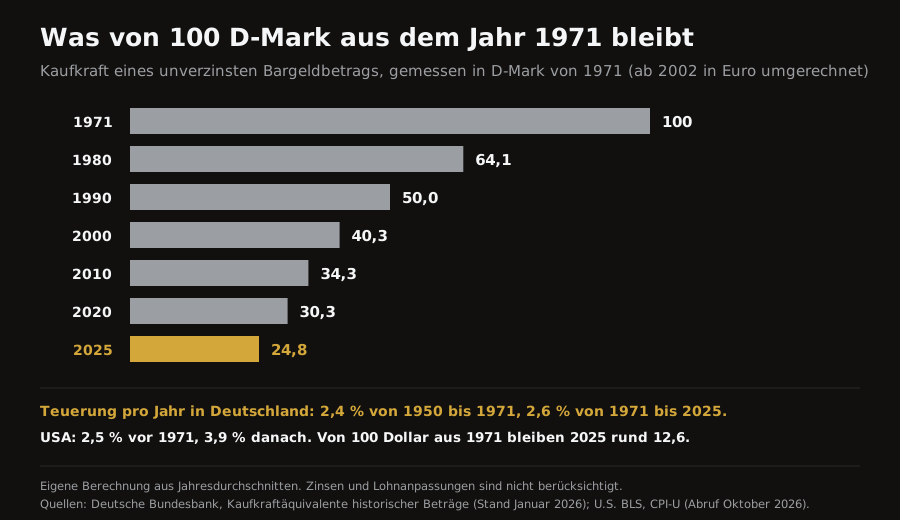
Was danach mit der Kaufkraft geschah, lässt sich mit den Kaufkraftäquivalenten der Bundesbank nachrechnen. 100 D-Mark Bargeld aus dem Jahr 1971 hatten 1990 noch die Kaufkraft von 50 D-Mark, im Jahr 2025 von 24,8 D-Mark. Das Preisniveau hat sich in diesen 54 Jahren gut vervierfacht. Wer sein Geld unverzinst unter der Matratze lagerte, hat drei Viertel verloren. Das ist die Zahl, auf die sich die Erzählung stützt, und sie ist korrekt.
Die Gegenzahl steht in derselben Tabelle. Von 1950 bis 1971, mitten im System fester Wechselkurse und Goldbindung, stiegen die Preise in Westdeutschland um 2,4 Prozent im Jahr. Von 1971 bis 2025 waren es 2,6 Prozent. Der Unterschied ist kleiner, als es das Wort „Bruch“ nahelegt. Auch unter Bretton Woods verlor eine D-Mark in 21 Jahren fast 40 Prozent ihrer Kaufkraft.
In den USA sieht es anders aus. Dort lag die Teuerung von 1950 bis 1971 bei 2,5 Prozent im Jahr, danach bei 3,9 Prozent. 100 Dollar aus dem Jahr 1971 entsprechen 2025 noch rund 12,6 Dollar. Die Federal Reserve datiert ihre „Great Inflation“ allerdings auf die Jahre 1965 bis 1982 — sie begann also sechs Jahre vor der Schließung des Goldfensters. Als Hauptursache nennt die Fed in ihrer eigenen Geschichtsschreibung eine zu lockere Geldpolitik, dazu Haushaltsdefizite und zwei Ölpreisschocks. Das Ende der Goldbindung beschreibt sie als Bedingung, die diese Politik möglich machte. Mehr zur Mechanik der Teuerung steht in Inflation – das leise Gift, mehr zur deutschen Sonderrolle in Warum die Deutschen Inflation anders sehen.
Gold: Wertspeicher mit langen Durststrecken
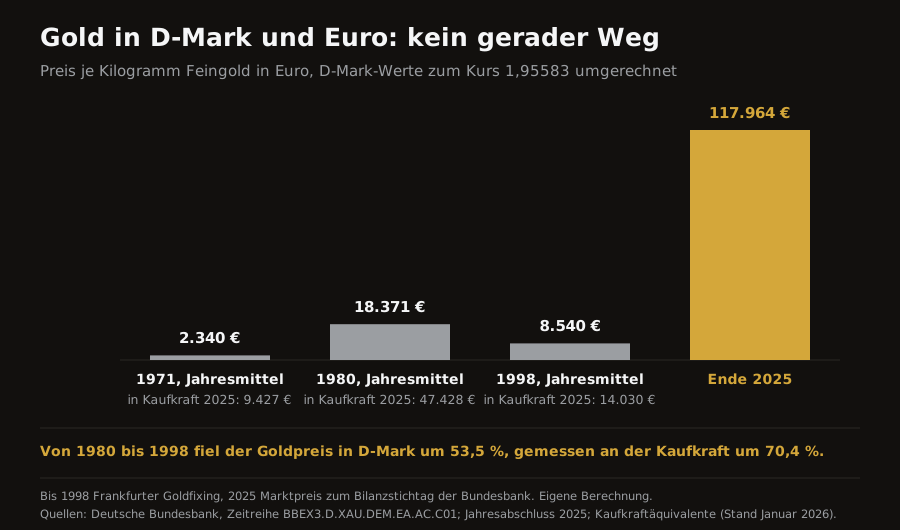
Ein Kilogramm Feingold kostete am Frankfurter Fixing 1971 im Jahresmittel 4.576 D-Mark, umgerechnet 2.340 Euro. Ende 2025 bewertete die Bundesbank ihr Gold mit 3.669 Euro je Feinunze, das sind rund 117.964 Euro je Kilogramm. Vom Jahresende 1971 bis zum Jahresende 2025 ist das ungefähr das 50-Fache. Selbst gemessen an der Kaufkraft hat sich der Wert gut verzwölffacht. Die Goldszene hat an dieser Stelle die Rechnung auf ihrer Seite.
Was in der Rechnung fehlt, ist der Weg. 1980 lag der Goldpreis im Jahresmittel bei 35.930 D-Mark je Kilogramm. Bis 1998, dem letzten Jahr der D-Mark-Notierung, fiel er auf 16.702 D-Mark: minus 53,5 Prozent. Gemessen an der Kaufkraft verlor Gold in diesen 18 Jahren 70,4 Prozent. Wer 1971 gekauft hatte, lag 1998 real nur 48,8 Prozent im Plus — nach 27 Jahren.
Gold schützt also über sehr lange Zeiträume gegen Geldentwertung, aber nicht gleichmäßig und nicht von jedem Einstiegspunkt aus. Das ist keine Aussage über künftige Preise, nur über vergangene Pfade.
Die Lohnschere: eine Frage der Messung
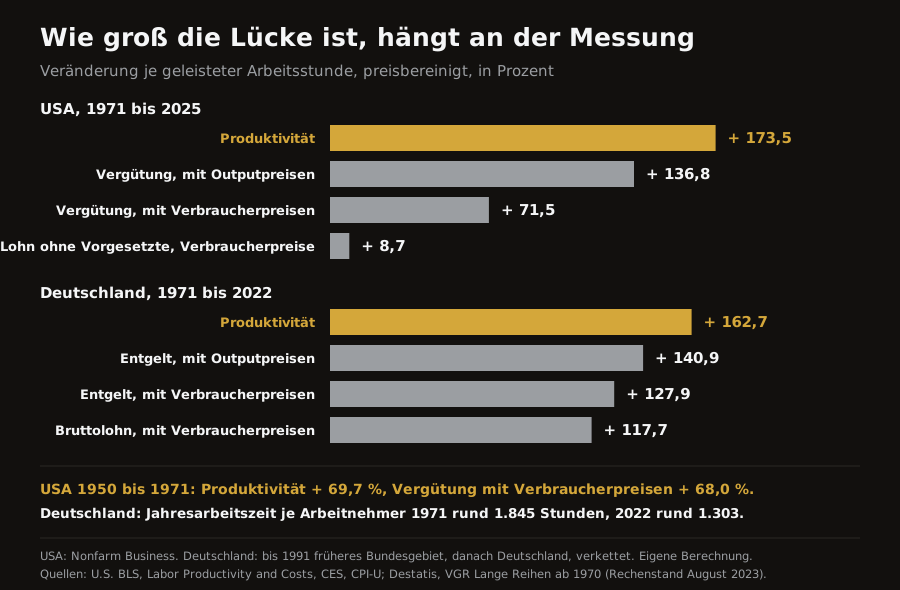
Das bekannteste Diagramm der Erzählung zeigt amerikanische Daten. Die Produktivität im privaten Sektor außerhalb der Landwirtschaft stieg laut Bureau of Labor Statistics von 1971 bis 2025 um 173,5 Prozent je Arbeitsstunde. Der durchschnittliche Stundenlohn der Beschäftigten ohne Vorgesetztenfunktion stieg, bereinigt mit dem Verbraucherpreisindex, nur um 8,7 Prozent. Genau diese Schere zeigt die Website. Die Zahlen stimmen.
Nur misst der eine Balken etwas anderes als der andere. Drei Unterschiede liegen dazwischen.
Der erste ist die Gruppe. Der Lohn ohne Vorgesetzte lässt Führungskräfte und die oberen Gehälter aus, die Produktivität misst alle. Ein Teil der Schere ist deshalb tatsächlich Verteilung zwischen Beschäftigten — gerade dieser Teil ist sozialpolitisch der interessanteste.
Der zweite ist der Lohnbegriff. Der Stundenlohn enthält keine Arbeitgeberbeiträge zu Krankenversicherung und Altersvorsorge, die in den USA zu einem großen Teil über den Arbeitgeber laufen. Die Vergütung enthält sie. Die gesamte Vergütung je Stunde, bereinigt mit Verbraucherpreisen, stieg um 71,5 Prozent.
Der dritte ist der Preisindex. Die Produktivität wird mit den Preisen dessen bereinigt, was produziert wird. Löhne werden mit den Preisen dessen bereinigt, was Haushalte kaufen. Seit 1971 haben sich die Verbraucherpreise in den USA knapp verachtfacht, die Preise der Produktion gut verfünffacht. Ein Grund: In die Produktionspreise gehen auch Investitionsgüter wie Computer ein, die billiger geworden sind, während Haushalte stärker Mieten und Gesundheitskosten spüren. Bereinigt man die Vergütung mit denselben Preisen wie die Produktivität, steht ein Plus von 136,8 Prozent gegen 173,5 Prozent. Die Produktivität wuchs auf das 2,7-Fache, die so gemessene Vergütung auf das 2,4-Fache.
Es bleibt eine Lücke von rund 15 Prozent über 54 Jahre. Das ist der Teil, der sich als sinkender Anteil der Arbeit am Einkommen deuten lässt. Er ist real, aber kleiner als die Schere im Bild. Und er zeigt sich, anders als der Bildausschnitt nahelegt, nicht als scharfer Knick im August 1971: In der BLS-Reihe liefen Produktivität und Realvergütung zwischen 1950 und 1971 fast gleich, plus 69,7 und plus 68,0 Prozent. Von 1971 bis 1981 wuchs die Produktivität dann um 16 Prozent, die Realvergütung um 9 Prozent. Die Ölkrise ab Oktober 1973, in der sich der Ölpreis bis Januar 1974 fast vervierfachte, fällt genau in diesen Abschnitt.
Deutschland: kleinere Schere, kürzere Arbeitszeit
Für Deutschland gibt es keine Website mit Knick, aber die Daten der amtlichen Statistik. Die Langen Reihen von Destatis reichen von 1970 bis 2022. Bis 1991 beziehen sie sich auf das frühere Bundesgebiet, danach auf ganz Deutschland, und lassen sich über das Jahr 1991 verketten.
Die Produktivität je Erwerbstätigenstunde stieg von 1971 bis 2022 um 162,7 Prozent. Das Arbeitnehmerentgelt je Stunde stieg, bereinigt mit den Verbraucherpreisen, um 127,9 Prozent, der Bruttolohn je Stunde um 117,7 Prozent. Bereinigt mit dem BIP-Deflator, also mit denselben Preisen wie die Produktivität, waren es 140,9 Prozent. Die verbleibende Lücke liegt bei rund 9 Prozent.
Ein Unterschied fällt dabei ins Auge, der in keinem der Diagramme vorkommt: Die Arbeitszeit. 1971 leistete ein Arbeitnehmer im früheren Bundesgebiet im Schnitt rund 1.845 Stunden im Jahr, 2022 in Deutschland rund 1.303. Darin stecken kürzere Wochenarbeitszeiten, mehr Urlaub und deutlich mehr Teilzeit. Ein Teil des Produktivitätsgewinns floss also in freie Zeit, ein anderer Teil spiegelt die vielen Teilzeitstellen. Je Erwerbstätigen gerechnet stieg die Produktivität deshalb nur um 83,5 Prozent. Wer die Lohnentwicklung je Kopf statt je Stunde betrachtet, sieht eine andere Kurve, ohne dass sich an der Bezahlung je Stunde etwas geändert hätte. Mehr dazu, wie Produktivität gemessen wird, steht in Steigt die Produktivität wieder?.
Hauspreise: ein amerikanisches Bild
Für Hauspreise gilt Ähnliches. In den USA kostete ein neu gebautes Haus 1971 im Median das 2,8-Fache eines mittleren Haushaltseinkommens, 2025 das 4,8-Fache, so die Daten des Census Bureau. Vor 1971 lag der Wert allerdings höher als im Jahr 1971 selbst: 1967 beim 3,2-Fachen. Das Ausgangsjahr ist ein Tiefpunkt, kein Normalzustand.
Für Deutschland gibt es keine vergleichbar belastbare Reihe zurück bis 1971. Nach einer Methodenbeschreibung der Bank für Internationalen Zahlungsausgleich beruht die lange deutsche Reihe erst ab 1975 auf Hauspreisen der Bundesbank. Für 1972 bis 1974 stützt sie sich auf Maklerangaben aus vier Städten, für 1970 und 1971 mangels Preisdaten auf Baukosten. Was sich über das Verhältnis von Preis und Einkommen sagen lässt, steht in Was Quadratmeterpreise wirklich aussagen. Ein Knick im Jahr 1971 lässt sich daraus nicht ablesen.
Was daran stimmt — und was nicht
Stimmt: Am 15. August 1971 endete die Einlösbarkeit des Dollars in Gold. Seitdem ist kein großes Währungssystem mehr an ein Metall gebunden, und die Menge des Geldes hängt an Entscheidungen von Zentralbanken.
Stimmt ebenfalls: Bargeld verliert dauerhaft an Kaufkraft. Von 100 D-Mark aus 1971 bleiben 24,8, von 100 Dollar rund 12,6. Gold hat diesen Verlust über den gesamten Zeitraum mehr als ausgeglichen.
Stimmt, aber kleiner als im Bild: Die Bezahlung der Arbeit ist hinter der Produktivität zurückgeblieben, in den USA um rund 15 Prozent, in Deutschland um rund 9 Prozent, jeweils mit gleichen Preisen gerechnet. Die große Schere entsteht erst durch die Wahl eines engen Lohnbegriffs und eines anderen Preisindex.
Stimmt nicht: Dass die Inflation 1971 begann. In den USA begann sie nach Darstellung der Fed 1965. In Deutschland war die Teuerung unter Bretton Woods mit 2,4 Prozent im Jahr kaum niedriger als danach mit 2,6 Prozent, und die Dollarkäufe unter dem festen System waren selbst eine Quelle der Geldmengenausweitung.
Stimmt ebenfalls nicht: Dass Gold verlässlich jeden Verlust ausgleicht. Zwischen 1980 und 1998 verlor es in D-Mark mehr als die Hälfte seines Preises.
Und schließlich stimmt nicht, dass ein Jahr, in dem viele Kurven abbiegen, auch die Ursache ist. Um 1971 fallen zusammen: das Ende der Goldbindung, die Ölkrisen von 1973 und 1979, der Eintritt der geburtenstarken Jahrgänge und vieler Frauen in den Arbeitsmarkt, die wachsende Verflechtung des Welthandels und der lange Rückgang der Zinsen seit Anfang der Achtziger, der Vermögenspreise gehoben hat (mehr dazu in Wenn der Zinszyklus dreht). Eine Website, die nur Kurven zeigt, kann diese Ursachen nicht trennen. Die Daten können es teilweise.
Was das praktisch bedeutet
Für alle, die sparen: Dass unverzinstes Geld an Kaufkraft verliert, gilt für die gesamte Geschichte der D-Mark, auch für die Jahre vor 1971. Für Sparer zählt der Zins im Verhältnis zur Teuerung. Welcher Teil meiner Ersparnisse liegt dauerhaft dort, wo er weniger einbringt, als die Preise steigen?
Für alle, die über Löhne streiten: Die Verteilungsfrage ist berechtigt, aber sie wird mit dem falschen Diagramm geführt, wenn Produktivität und Stundenlohn mit verschiedenen Preisen und für verschiedene Gruppen verglichen werden. Die belastbare Lücke ist kleiner und liegt woanders. Geht es um den Anteil der Arbeit am Einkommen oder um die Verteilung zwischen den Beschäftigten selbst?
Für alle, die Gold oder Bitcoin als Antwort sehen: Ein Geld mit fester Menge schützt vor Entwertung durch Notenbanken. Es nimmt dem Staat aber auch das Werkzeug, auf Krisen zu reagieren, und es schwankt selbst stark im Wert, wie der Goldpreis zwischen 1980 und 1998 zeigt. Welche Ordnung des Geldes besser ist, entscheidet am Ende die Politik; die Rechnung liefert nur die Grundlage. Mehr dazu in Was ist Geld – wirklich?. Welche Probleme würde ein anderes Geld lösen — und welche liegen gar nicht am Geld?
Was Leser mitnehmen sollten
Am 15. August 1971 endete die Bindung des Dollars an das Gold. Für die D-Mark bedeutete das vor allem, dass die Bundesbank ab März 1973 keine Dollar mehr gegen neue D-Mark aufkaufen musste.
Die Kaufkraft von Bargeld ist seitdem stark gesunken, in Deutschland aber nicht wesentlich schneller als in den zwei Jahrzehnten davor. In den USA lag die Teuerung nach 1971 deutlich höher, die große Inflation begann dort jedoch schon 1965.
Die berühmte Lohnschere ist zum größten Teil ein Messproblem. Mit gleichen Preisen und dem vollen Lohnbegriff bleibt in den USA eine Lücke von rund 15 Prozent, in Deutschland von rund 9 Prozent. In Deutschland wurde ein Teil der Produktivität als kürzere Arbeitszeit ausgezahlt.
Gold hat über mehr als fünfzig Jahre die Kaufkraft vervielfacht, aber nach 1980 fast zwei Jahrzehnte lang real verloren.
Die Frage ist deshalb nicht: “Was ist 1971 passiert?”
Sondern: “Welche der Kurven hängt am Geld — und welche an Entscheidungen über Steuern, Handel, Arbeitszeit und Zinsen, die mit Gold genauso hätten fallen können?”
Wer nur das Jahr kennt, kennt die Antwort nicht. Wer die Messung kennt, kommt ihr näher.
Mit Mathematik, nicht mit Nostalgie. Und mit dem Preisindex, der im Bild fehlt.
Blind Insights ist eine sachliche Wirtschaftspublikation. Ordnungspolitisch-analytisch, ohne Verkaufsabsicht, ohne Lagerzugehörigkeit. Dieser Beitrag beschreibt amtliche Preis-, Lohn- und Produktivitätsdaten aus Deutschland und den USA und ihre Mechanik. Er enthält keine Anlageberatung und keine Bewertung von Gold, Bitcoin oder anderen Anlagen als Kauf, Verkauf oder Halteposition. Die deutschen Produktivitäts- und Lohndaten enden mit der letzten Ausgabe der Langen Reihen von Destatis im Jahr 2022; Werte bis 1991 beziehen sich auf das frühere Bundesgebiet. Kaufkraft- und Goldberechnungen sind eigene Berechnungen auf Basis der Bundesbank. Stand: 22. Oktober 2026.