Wer in diesen Monaten durch Instagram oder Facebook scrollt, bekommt sie zuverlässig ausgespielt: Anzeigen von Kanzleien, die Geld aus der Basisrente zurückholen wollen. Kostenlose Erstprüfung, hohe Erfolgsquote, oft mit einer Prozentzahl im Bild.
Der Reflex nach dem Dieselskandal ist verständlich. Wer das einmal mitgemacht hat, erkennt das Muster wieder — und ist skeptisch.
Die Sache ist diesmal allerdings komplizierter, und zwar in beide Richtungen. Die juristische Grundlage ist echt und vom Bundesgerichtshof mehrfach bestätigt. Gleichzeitig verschweigt die Werbung regelmäßig zwei Dinge: eine Rechnung mit dem Finanzamt und vier Schritte, die nichts kosten.
Drei Fragen sind es wert, gestellt zu werden. Was hat der BGH tatsächlich entschieden, und wen betrifft es? Was bleibt am Ende übrig, wenn das Finanzamt mitgerechnet hat? Und was lässt sich selbst versuchen, bevor jemand ein Mandat unterschreibt?
Eckdaten
| Kennzahl | Wert |
|---|---|
| Basisrente eingeführt | 2005 |
| Kündigung einer Basisrente | gesetzlich nicht vorgesehen |
| Rechtsweg bei Abschluss bis 31.12.2007 | Widerspruch nach § 5a VVG a. F. |
| Rechtsweg bei Abschluss ab 01.01.2008 | Widerruf nach § 8 VVG |
| Zentrale BGH-Urteile | IV ZR 41/22 und IV ZR 40/22 (11.10.2023) |
| Weitere Bestätigungen | IV ZR 196/22 (10.07.2024), IV ZR 161/23 (09.07.2025) |
| Jüngste Instanzentscheidung | OLG Nürnberg 8 U 92/26 Ver (06.07.2026) — Widerruf nach 11 Jahren wirksam |
| Fehlender Pflichthinweis im Leitfall | Herausgabe gezogener Nutzungen, § 8 Abs. 2 Satz 1 Nr. 2 VVG |
| Fondsgebundene Verträge | Kursgewinn beim Versicherungsnehmer (IV ZR 191/22), Kursverlust auch |
| Verzinsung der Beiträge | keine; nur tatsächlich gezogene Nutzungen, § 818 Abs. 1 BGB |
| Rückforderung der Steuervorteile | in der bekannten Praxis vier Jahre; Obergrenze gerichtlich nicht geklärt |
| Rechtsgrundlage dafür | § 175 Abs. 1 Satz 1 Nr. 2 AO (Satz 2 setzt die Frist neu an) |
| Nachzahlungszinsen | 1,8 % p. a.; ab 2027 geplant 3,6 % (Entwurf JStG 2026) |
| Versicherungsombudsmann, Verfahren | kostenlos |
| Entscheidung bindend für den Versicherer | bis 10.000 € Beschwerdewert |
| Empfehlung (unverbindlich) | bis 100.000 € |
Was behauptet wird — und von wem
Die erste Erzählung kommt aus der Kanzleiwerbung. Sie lautet: Ihre Basisrente enthält mit hoher Wahrscheinlichkeit Formfehler, deshalb können Sie aussteigen und bekommen mehr zurück als den Rückkaufswert. Lassen Sie kostenlos prüfen.
Die zweite kommt von den Versicherern. Sie lautet: Wer jahrelang Steuervorteile genutzt hat und dann widerruft, handelt rechtsmissbräuchlich. Außerdem sei das Widerrufsrecht nach so langer Zeit verwirkt.
Die dritte läuft in Kommentarspalten. Sie lautet: Das ist dieselbe Masche wie beim Diesel. Am Ende verdienen nur die Anwälte.
Bemerkenswert ist, dass die zweite Erzählung vor Gericht weitgehend gescheitert ist — und die dritte trotzdem einen Kern hat.
Was die Daten sagen
Die Rechtslage ist echt, aber sie hängt an einem Dokument
Die Basisrente ist so konstruiert, dass sie nicht gekündigt werden kann. Das Kapital bleibt gebunden, eine Auszahlung ist nicht vorgesehen — das ist der Preis dafür, dass die Beiträge als Sonderausgaben abziehbar sind. Wer vorher heraus will, hat deshalb praktisch nur einen Weg: die Rückabwicklung.
Hier setzt die Rechtsprechung an. Der Bundesgerichtshof hat am 11. Oktober 2023 in zwei Verfahren entschieden, dass auch Basisrentenverträge Jahre nach Abschluss noch widerrufen werden können, wenn die Widerrufsbelehrung fehlerhaft war. Fehlt ein Pflichthinweis, beginnt die Widerrufsfrist nie zu laufen — der Vertrag bleibt grundsätzlich unbefristet widerrufbar.
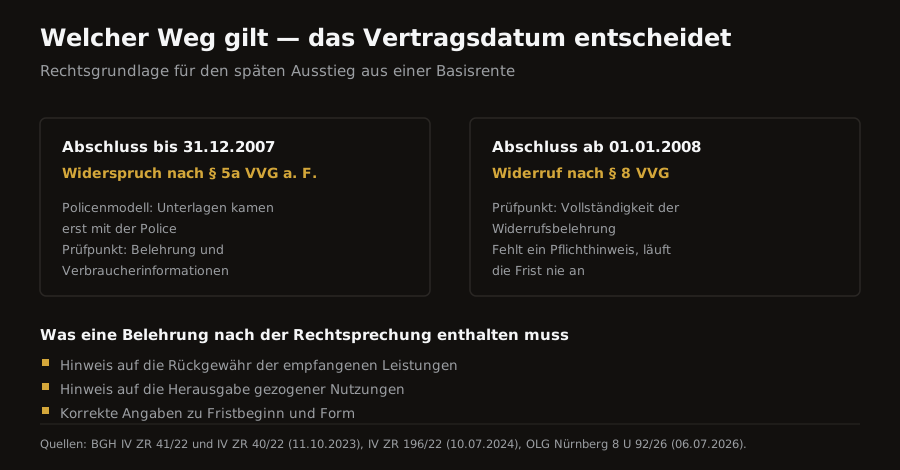
Konkret benannt hat der BGH dabei zwei Hinweise, die nach § 8 Abs. 2 Satz 1 Nr. 2 VVG in einer Belehrung stehen müssen: der Hinweis auf die Rückgewähr der empfangenen Leistungen und der Hinweis auf die Herausgabe gezogener Nutzungen. In den Leitfällen fehlte der zweite — das allein machte die Belehrung unvollständig.
Die Einwände der Versicherer hat der BGH zurückgewiesen. Weder begründet die Nutzung von Steuervorteilen einen Rechtsmissbrauch, noch tritt Verwirkung ein, nur weil viele Jahre vergangen sind. Das Oberlandesgericht Nürnberg hat diese Linie am 6. Juli 2026 bestätigt: Elf Jahre zwischen Abschluss und Widerruf reichen nicht, wenn die Belehrung fehlerhaft war; routinemäßige Vertragsverwaltung schafft kein schutzwürdiges Vertrauen des Versicherers.
Entscheidend ist damit nicht, wie unzufrieden jemand mit seinem Vertrag ist. Entscheidend ist der Wortlaut eines Dokuments aus dem Abschlussjahr.
Und davon hängt auch ab, welcher Weg überhaupt gilt. Verträge bis Ende 2007 wurden meist im sogenannten Policenmodell geschlossen — die Unterlagen kamen erst mit der Police. Dort greift der Widerspruch nach § 5a VVG alter Fassung. Ab 2008 gilt das Widerrufsrecht nach § 8 VVG. Zwei verschiedene Prüfungen, zwei verschiedene Fehlerbilder.
Die Rechnung, die in der Werbung fehlt
Ein erfolgreicher Widerruf wandelt den Vertrag rückwirkend in ein Rückgewährschuldverhältnis um. Der Versicherer zahlt die Beiträge zurück und gibt die gezogenen Nutzungen heraus; Abschluss- und Verwaltungskosten, die bei einer Kündigung verloren wären, fließen in die Berechnung ein. Deshalb liegt das Ergebnis regelmäßig über dem Rückkaufswert.
Eine Verzinsung der Beiträge schuldet der Versicherer dabei nicht. Er schuldet die tatsächlich gezogenen Nutzungen, und das ist etwas anderes: Einen pauschalen Satz von fünf Prozentpunkten über dem Basiszins hat der BGH ausdrücklich abgelehnt, weil er ohne Bezug zur Ertragslage des einzelnen Versicherers wäre. Darlegen und beweisen muss sie der Versicherungsnehmer.
Und hier trennen sich zwei Vertragsarten, die in der Werbung als eine behandelt werden. Bei einer fondsgebundenen Basisrente liegt der Sparanteil in Fondsanteilen. Deren Wertsteigerung muss der Versicherer herausgeben — auch die, die nach dem Widerruf noch entsteht, denn maßgeblich ist der Zeitpunkt der tatsächlichen Rückgabe. Umgekehrt trägt der Versicherungsnehmer die Kursverluste; bei ihnen kann sich der Versicherer auf Entreicherung berufen.
Daraus folgt eine Rechnung, die kaum jemand aufmacht. Der Rückkaufswert einer Fondspolice ist im Wesentlichen der Fondswert. Steht der Fonds über den eingezahlten Beiträgen, bekommt man den Kursgewinn über den Widerruf also nicht zusätzlich — man hätte ihn bei einer Kündigung auch. Der Vorsprung des Widerrufs schrumpft auf die Kostenblöcke. Die Steuerseite dagegen bleibt unverändert groß, denn sie hängt an den abgezogenen Beiträgen, nicht am Fondswert. Gerade der gut gelaufene Vertrag ist damit der, bei dem die Rechnung am ehesten kippt.
Nur: Damit entfällt rückwirkend auch die Grundlage für den Sonderausgabenabzug. Der Versicherer meldet die Rückabwicklung, das Finanzamt behandelt sie als rückwirkendes Ereignis nach § 175 Abs. 1 Satz 1 Nr. 2 AO und ändert die Einkommensteuerbescheide. Die Steuerersparnis der betroffenen Jahre ist zurückzuzahlen, zuzüglich Nachzahlungszinsen.
Hier lohnt eine Korrektur an einer Zahl, die in Kanzleitexten häufig auftaucht: Nachzahlungszinsen von sechs Prozent gelten nur für ältere Verzinsungszeiträume. Das Bundesverfassungsgericht hat diesen Satz 2021 für Zeiträume ab 2014 verworfen; der Gesetzgeber hat daraufhin für Zeiträume ab 2019 auf 0,15 Prozent je Monat gesenkt, also 1,8 Prozent im Jahr.
Diese Entlastung hat allerdings ein Ablaufdatum. Der Entwurf des Jahressteuergesetzes 2026 sieht vor, den Satz für Verzinsungszeiträume ab dem 1. Januar 2027 auf 0,3 Prozent je Monat zu verdoppeln — 3,6 Prozent im Jahr. Beschlossen ist das nicht; der Bundestag berät den Entwurf in erster Lesung. Wer die Zinslast in seine Rechnung einsetzt, sollte wissen, auf welcher Seite dieses Datums seine Nachzahlung liegt.
Und jetzt der Punkt, der die ganze Rechnung dreht.
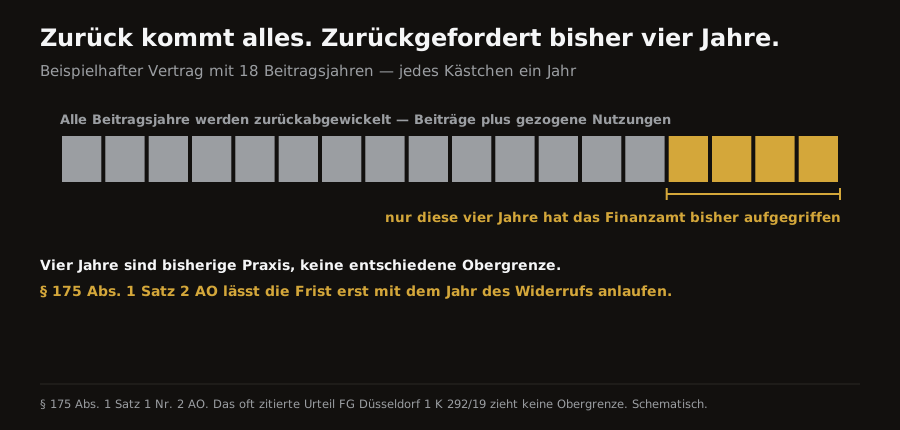
Zurückabgewickelt wird der gesamte Vertrag — alle Beitragsjahre, mit Nutzungen. Zurückfordern kann das Finanzamt den Sonderausgabenabzug nur, soweit die Jahre noch änderbar sind. In der bekannt gewordenen Praxis sind das die letzten vier — die reguläre Festsetzungsfrist beträgt vier Jahre, und weiter zurück hat bisher niemand berichtet.
Hier ist Vorsicht geboten, denn an dieser Stelle steht in vielen Texten mehr, als entschieden ist. Das Urteil des Finanzgerichts Düsseldorf, das dafür regelmäßig zitiert wird, trägt die Vierjahresgrenze nicht: Dort war zwischen den Beteiligten unstreitig, dass für die vier Streitjahre noch keine Verjährung eingetreten war, und der Vertrag endete durch gerichtlichen Vergleich über Schadensersatz, nicht durch Widerruf. Eine Obergrenze hat das Gericht nicht gezogen.
Dagegen steht ein Satz im Gesetz, der in die andere Richtung zeigt. Nach § 175 Abs. 1 Satz 2 AO beginnt die vierjährige Frist erst mit Ablauf des Jahres, in dem das rückwirkende Ereignis eintritt. Wer 2026 widerruft, löst damit eine Frist aus, die 2026 zu laufen beginnt — und das könnte, soweit die steuerlichen Folgen des Widerrufs reichen, auch weit ältere Jahre wieder öffnen. Ob das für die Rückabwicklung einer Basisrente gilt, ist nicht entschieden; ein Finanzamt, das es versucht, hätte ein Argument.
Daraus folgt eine Asymmetrie, die mit dem Alter des Vertrags wächst. Bei einem zwanzig Jahre alten Vertrag stehen zwanzig Jahre Rückabwicklung den vier Jahren gegenüber, die bisher zurückgefordert wurden. Bei einem fünf Jahre alten Vertrag ist das Verhältnis ein ganz anderes.
Das ist keine Empfehlung, sondern eine Rechengröße — und eine mit offener Flanke. Sie erklärt, warum sich Kanzleien gerade auf Altverträge konzentrieren. Sie erklärt auch, warum eine pauschale Aussage über die Vorteilhaftigkeit nicht möglich ist: Genau der Posten, der den Vorteil beim alten Vertrag so groß aussehen lässt, ist der am wenigsten gesicherte.
Was verloren geht, steht in keiner Anzeige
Drei Punkte fehlen in den meisten Werbeanzeigen, und sie sind keine Kleinigkeiten.
Erstens die Absicherung gegen Langlebigkeit. Eine Basisrente zahlt lebenslang. Gerade für Selbstständige ohne gesetzliche Rentenversicherung ist das der eigentliche Zweck des Produkts. Wer rückabwickelt, bekommt Kapital — und trägt das Risiko, zu lange zu leben, wieder selbst.
Zweitens der Pfändungs- und Insolvenzschutz. Angesammeltes Kapital in einer Basisrente ist in Grenzen geschützt. Ausgezahltes Kapital auf dem Konto ist es nicht. Für Selbstständige ist das eine relevante Eigenschaft, die mit der Rückabwicklung verschwindet.
Drittens die Vertragskonditionen. Nicht jeder Altvertrag ist schlecht. Ältere Verträge enthalten teils Garantien und Rentenfaktoren, die heute nicht mehr angeboten werden. Dass ein Vertrag alt ist, sagt nichts darüber, ob er gut ist.
Vier Schritte, die nichts kosten
Das Geschäftsmodell hinter der kostenlosen Prüfung ist nicht geheim: Verdient wird an der Rechtsschutzversicherung, an einer Erfolgsbeteiligung oder über einen Prozessfinanzierer. Nichts davon ist unseriös. Es ist nur nicht kostenlos — die Prüfung ist es, das Verfahren nicht.
Wer das nicht als ersten Schritt gehen möchte, kann die Reihenfolge umdrehen.
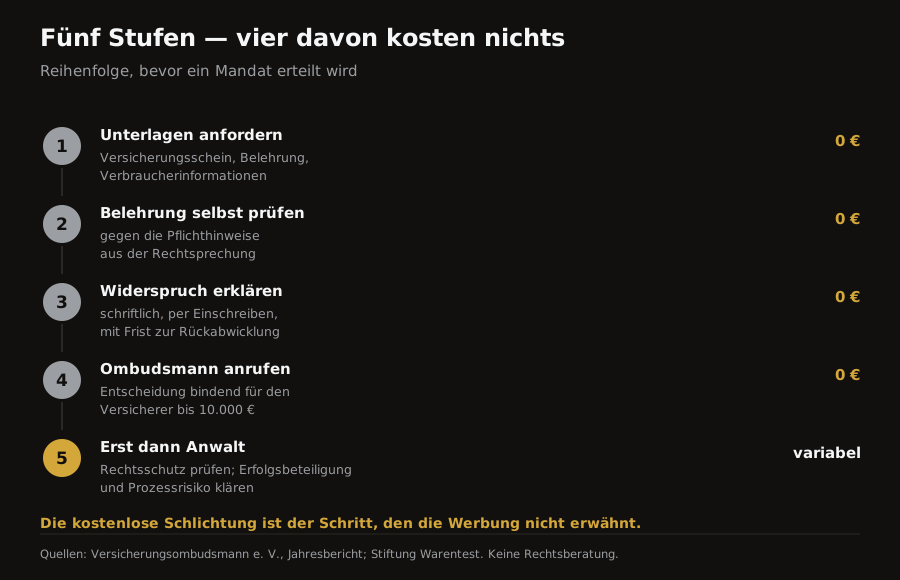
Unterlagen beschaffen. Versicherungsschein, Widerrufs- beziehungsweise Widerspruchsbelehrung und Verbraucherinformationen aus dem Abschlussjahr. Wer die Papierunterlagen nicht mehr hat, kann sie beim Versicherer anfordern; auskunftsrechtlich bestehen dafür Ansprüche.
Die Belehrung selbst lesen. Die Prüfpunkte aus der Rechtsprechung sind benennbar: Steht der Hinweis auf die Rückgewähr der empfangenen Leistungen darin? Steht der Hinweis auf die Herausgabe gezogener Nutzungen darin? Stimmen Fristbeginn und Formangaben? Das ersetzt keine juristische Prüfung, zeigt aber, ob sich die Sache überhaupt lohnt.
Den Widerspruch selbst erklären. Schriftlich, per Einschreiben, mit der Aufforderung zur Rückabwicklung einschließlich gezogener Nutzungen und einer gesetzten Frist. Eine Begründung mit Aktenzeichen der einschlägigen Urteile ist möglich und üblich.
Den Ombudsmann anrufen. Das ist der Schritt, den die Werbung nie erwähnt. Das Verfahren beim Versicherungsombudsmann ist für Verbraucher kostenlos und ohne Rechtsbeistand möglich. Bis zu einem Beschwerdewert von 10.000 Euro ist die Entscheidung für den Versicherer bindend, bis 100.000 Euro ergeht eine Empfehlung. Für den Beschwerdeführer ist sie in keinem Fall bindend — der Weg zum Gericht bleibt offen.
Erst danach stellt sich die Anwaltsfrage. Und dann mit anderen Fragen als am Anfang: Besteht eine Rechtsschutzversicherung, und deckt sie den Fall? Wie hoch ist die Erfolgsbeteiligung? Wer trägt das Prozesskostenrisiko, wenn es schiefgeht?
Was daran stimmt — und was nicht
Stimmt: Der Widerruf ist praktisch der einzige Weg, eine Basisrente vorzeitig zu beenden. Der BGH hat ihn mehrfach bestätigt, auch viele Jahre nach Abschluss.
Stimmt ebenfalls: Das Ergebnis liegt bei einer erfolgreichen Rückabwicklung regelmäßig über dem Rückkaufswert, weil Abschluss- und Verwaltungskosten sowie Nutzungen einbezogen werden.
Stimmt, aber nicht überall gleich viel: Bei einer gut gelaufenen Fondspolice ist dieser Vorsprung klein. Der Kursgewinn steckt bereits im Rückkaufswert; der Widerruf bringt im Kern die Kostenblöcke zurück. Die Steuerrückforderung bemisst sich unterdessen nach den abgezogenen Beiträgen und schrumpft nicht mit.
Stimmt nicht: Dass das für jeden Vertrag gilt. Es hängt am Wortlaut der Belehrung aus dem Abschlussjahr — nicht an Unzufriedenheit, nicht an der Rendite, nicht am Versicherer als solchem.
Stimmt ebenfalls nicht: Dass am Ende das volle Geld bleibt. Der Sonderausgabenabzug entfällt rückwirkend, und das Finanzamt ändert die Bescheide. Begrenzt wird das durch die Festsetzungsfrist — nicht durch Kulanz.
Stimmt so auch nicht: Dass diese Grenze bei vier Jahren festgeschrieben ist. Vier Jahre sind es in der bekannten Praxis, und so steht es in vielen Ratgebern. Entschieden hat das kein Gericht, und § 175 Abs. 1 Satz 2 AO lässt die Frist erst mit dem Jahr des Widerrufs anlaufen. Die beruhigende Zahl ist die unsicherste der ganzen Rechnung.
Und schließlich stimmt nicht, dass es ohne Anwalt gar nicht geht. Vier der fünf sinnvollen Schritte sind kostenlos und ohne Mandat möglich. Dass sie in der Werbung nicht vorkommen, liegt in der Natur der Werbung.
Was das praktisch bedeutet
Für Selbstständige mit Basisrente: Das Produkt erfüllt zwei Funktionen, die nach einer Rückabwicklung beide fehlen — lebenslange Zahlung und Schutz des angesammelten Kapitals. Was tritt an die Stelle dieser beiden Funktionen, wenn der Vertrag weg ist?
Für alle mit Altverträgen: Die Asymmetrie zwischen vollständiger Rückabwicklung und begrenzter Steuerrückforderung wächst mit dem Vertragsalter. Sie ist eine Rechengröße, keine Empfehlung — und die Begrenzung ist Praxis, nicht Gesetz. Wie sieht die Rechnung aus, wenn ich beide Seiten mit meinen eigenen Zahlen aufstelle — und wie, wenn das Finanzamt mehr als vier Jahre aufgreift?
Für alle, die eine Anzeige gesehen haben: Eine kostenlose Prüfung ist eine Vertriebsmaßnahme, kein Geschenk. Das macht sie nicht wertlos — es macht sie zu einem Angebot, das man wie jedes andere vergleichen kann. Welche der fünf Stufen habe ich selbst versucht, bevor ich unterschreibe?
Was Leser mitnehmen sollten
Die Rechtsgrundlage ist echt. Der BGH hat den späten Widerruf mehrfach bestätigt und die Einwände der Versicherer — Rechtsmissbrauch wegen Steuervorteilen, Verwirkung nach langer Zeit — zurückgewiesen.
Ob er im Einzelfall greift, hängt am Wortlaut eines einzigen Dokuments aus dem Abschlussjahr. Nicht an der Rendite, nicht am Ärger über den Vertrag.
Die Werbung verschweigt zwei Dinge. Das Finanzamt holt sich den Sonderausgabenabzug zurück — nach bisheriger Praxis für vier Jahre, festgeschrieben ist diese Grenze aber nicht. Und vier der fünf sinnvollen Schritte kosten nichts, einschließlich einer Schlichtung, deren Spruch den Versicherer bis 10.000 Euro bindet.
Die Frage ist deshalb nicht: “Soll ich meinen Vertrag widerrufen lassen?”
Sondern: “Was genau steht in meiner Belehrung — und was habe ich selbst versucht, bevor jemand anderes daran verdient?”
Stellen muss sie jeder selbst. Beantworten kann sie nur ein Blatt Papier aus dem Abschlussjahr.
Mit Mathematik, nicht mit Panik. Und mit dem Wortlaut, auf den es wirklich ankommt.
Blind Insights ist eine sachliche Wirtschaftspublikation. Ordnungspolitisch-analytisch, ohne Verkaufsabsicht, ohne Lagerzugehörigkeit. Dieser Beitrag beschreibt Rechtsprechung, steuerliche Mechanik und Verfahrenswege. Er ist keine Rechtsberatung, keine Steuerberatung und keine Anlageberatung; eine Prüfung des Einzelfalls ersetzt er nicht. Die genannten Entscheidungen und Verfahrensgrenzen wurden zum Redaktionsschluss recherchiert; Rechtsprechung und Verfahrensordnungen können sich ändern. Stand: 3. Oktober 2026.