Am 22. Oktober verlor der Nasdaq Composite 2,6 Prozent, so viel wie an keinem Tag seit dem 5. Juni. Halbleiterwerte fielen breit, Meta verlor nach den Quartalszahlen deutlich, und in den Finanzkanälen der Woche lief fast überall dasselbe Wort mit: KI-Blase.
Die Begleitmusik ist bekannt. Fondsmanager vergleichen die Lage mit dem Herbst 1999. Eine große US-Bank warnt laut Wall-Street-Berichterstattung vor einer klassischen Spekulationsblase. Und im Handelsblatt ist von „Schattenverschuldung“ in Billionenhöhe die Rede, versteckt in den Fußnoten der Tech-Konzerne.
Neu ist diesmal der Blick auf die Finanzierung. Lange ging es um die Frage, ob künstliche Intelligenz je genug Umsatz bringt. Jetzt geht es darum, wer die Rechenzentren bezahlt, solange der Umsatz noch kommt — und zu welchem Zins.
Die Zahlen dazu liegen offen. Microsoft, Alphabet, Amazon, Meta und Oracle müssen jedes Quartal bei der US-Börsenaufsicht berichten, was sie investieren, was sie einnehmen und was sie vertraglich zugesagt haben.
Drei Fragen lassen sich damit beantworten. Wie tief ist der Einbruch tatsächlich? Geben die Konzerne mehr aus, als sie verdienen? Und wie groß ist die „Schattenverschuldung“ — ist es überhaupt eine?
Eckdaten
| Kennzahl | Wert |
|---|---|
| Nasdaq Composite, Schluss 23. Oktober 2026 | 25.955 Punkte — 6,0 % unter dem Hoch vom 6. Oktober, +11,7 % seit Jahresbeginn |
| Investitionen der fünf Konzerne, letzte vier gemeldeten Quartale | 601 Mrd. US-Dollar |
| Operativer Cashflow derselben fünf, gleicher Zeitraum | 710 Mrd. US-Dollar |
| Anteil der Investitionen am operativen Cashflow | 84,7 % — Geschäftsjahr 2023: 41,1 % |
| Meta, drittes Quartal 2026 | 32,8 Mrd. Dollar Cashflow, 34,0 Mrd. Dollar Investitionen |
| Metas geplante Investitionen 2026 | 135 bis 145 Mrd. US-Dollar |
| Anleihen und Kredite der fünf in der Bilanz, jüngster Stand | rund 490 Mrd. US-Dollar |
| Zusagen im Anhang (noch nicht begonnene Mietverträge, Abnahmepflichten) | rund 2,85 Bio. US-Dollar |
| Vertraglicher Auftragsbestand von Microsoft, Oracle, Alphabet und Amazon | rund 2,36 Bio. US-Dollar |
| CoreWeave, zweites Quartal 2026 | 2,6 Mrd. Dollar Umsatz, 640 Mio. Dollar Zinsaufwand |
| Rendite zehnjähriger US-Staatsanleihen | 4,96 % am 22. Oktober 2026 — Hoch 5,31 % am 5. Oktober, Ende 2025: 4,18 % |
| Risikoaufschlag US-Hochzinsanleihen | 3,40 Prozentpunkte am 22. Oktober 2026 — Ende 2025: 2,81, April 2025: 4,61 |
| Gewicht von Microsoft, Alphabet, Amazon und Meta im MSCI World | 12,42 % (Stand 30. September 2026) |
| Dazu Nvidia, Broadcom und Micron | 8,90 % |
Was behauptet wird — und von wem
Die erste Erzählung kommt von Fondsmanagern und Börsenkanälen. Sie lautet: Das ist 1999 noch einmal. Die Bewertungen seien abgehoben, die Investitionen auf Pump finanziert, und wie damals die Glasfaserbetreiber würden diesmal die Rechenzentrumsbetreiber unter ihren Schulden zusammenbrechen. Ein bekannter deutscher Fondsmanager erwartet Stress an den Aktienmärkten innerhalb weniger Monate, ausgelöst über die Kreditseite.
Die zweite Erzählung kommt aus der Finanzpresse. Sie lautet: Die Konzerne verschulden sich weit stärker, als ihre Bilanzen zeigen. Laut Handelsblatt hat das Flossbach von Storch Research Institute die finanziellen Verpflichtungen von Microsoft, Meta, Alphabet, Amazon und Oracle zusammengezählt und kommt auf eine Billionensumme, die bis zur Fertigstellung der Anlagen nur im Anhang auftaucht. Die Bank für Internationalen Zahlungsausgleich warne vor „Schattenverschuldung“.
Die dritte Erzählung kommt von der Gegenseite. Sie lautet: Die Berichtssaison läuft gut, die Gewinne steigen, die Stimmung ist so ängstlich wie selten, und der eigentliche Absturz bei den spekulativen KI-Werten habe längst stattgefunden. Ein Stratege von BNP Paribas hält die Reaktion für übertrieben.
Alle drei haben einen Kern. Prüfen lässt sich die zweite am genauesten — denn der Anhang, auf den sie sich beruft, ist öffentlich.
Was die Daten sagen
Der Einbruch ist tief bei Einzelwerten und flach im Index
Am 23. Oktober schloss der Nasdaq Composite bei 25.955 Punkten. Das sind 6,0 Prozent unter dem Rekord vom 6. Oktober — und immer noch 11,7 Prozent über dem Stand vom Jahresende 2025. Der breite S&P 500 lag am 21. Oktober nicht einmal ein Prozent unter seinem Hoch.
Das widerspricht nicht den Bildern aus der Woche. Einzelne Werte, vor allem spekulative KI-Zulieferer und kleinere Cloud-Anbieter, haben ein Vielfaches davon verloren. Aber es beschreibt die Größenordnung: Was im Index ankommt, ist bisher eine Korrektur innerhalb eines Jahres mit Zugewinn. Ein Platzen sieht anders aus.
Die Bewertung des Weltindex gibt ebenfalls keinen Alarm her, sie gibt eine Spanne. Der MSCI World wurde Ende September mit dem 22,69-Fachen der Gewinne des vergangenen Jahres bewertet und mit dem 17,92-Fachen der erwarteten. Teuer im historischen Vergleich, aber weit entfernt von den Extremen des Jahres 2000.
Die Investitionen schlucken den Cashflow
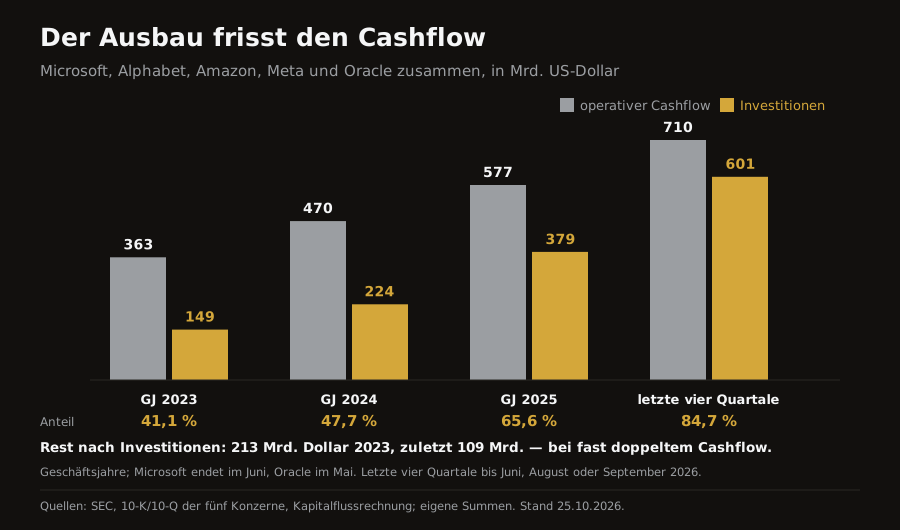
Die eigentliche Verschiebung zeigt sich in der Kapitalflussrechnung. Im Geschäftsjahr 2023 investierten Microsoft, Alphabet, Amazon, Meta und Oracle zusammen 149 Milliarden Dollar in Sachanlagen, also vor allem in Rechenzentren, Server und Chips. In den letzten vier gemeldeten Quartalen waren es 601 Milliarden. Das ist rund das Vierfache.
Der operative Cashflow — das Geld, das aus dem laufenden Geschäft hereinkommt — wuchs im selben Zeitraum ebenfalls kräftig, von 363 auf 710 Milliarden. Aber er wuchs langsamer. 2023 flossen 41,1 Prozent davon in Investitionen, zuletzt 84,7 Prozent.
Was nach den Investitionen übrig bleibt, ist deshalb geschrumpft, obwohl die Einnahmen sich fast verdoppelt haben: von 213 auf 109 Milliarden Dollar. Aus diesem Rest wurden bisher Aktienrückkäufe, Dividenden und Übernahmen bezahlt.
Bei zwei der fünf reicht der Cashflow schon nicht mehr. Oracle investierte in den letzten vier Quartalen 75,7 Milliarden bei 46,9 Milliarden operativem Cashflow, Amazon 173,0 Milliarden bei 161,4 Milliarden. Meta rutschte im dritten Quartal 2026 in diese Lage: 32,8 Milliarden Cashflow, 34,0 Milliarden Investitionen. Für das Gesamtjahr plant der Konzern 135 bis 145 Milliarden.
Die Lücke wird mit Fremdkapital geschlossen. Alphabets Anleihen und Kredite stiegen zwischen Ende 2025 und Ende Juni 2026 von 49,1 auf 101,1 Milliarden Dollar, die von Amazon von 68,8 auf 133,0 Milliarden. Meta nahm im Mai 2026 netto 24,9 Milliarden am Anleihemarkt auf und hat in den ersten neun Monaten keine eigenen Aktien zurückgekauft — im Vorjahreszeitraum waren es 26,2 Milliarden.
Das ist der Teil der Erzählung, der stimmt: Die größten Unternehmen der Welt finanzieren ihren Ausbau inzwischen spürbar über den Kapitalmarkt. Teurer wird das, weil der Kapitalmarkt teurer geworden ist.
Die „Schattenverschuldung“ steht im Anhang
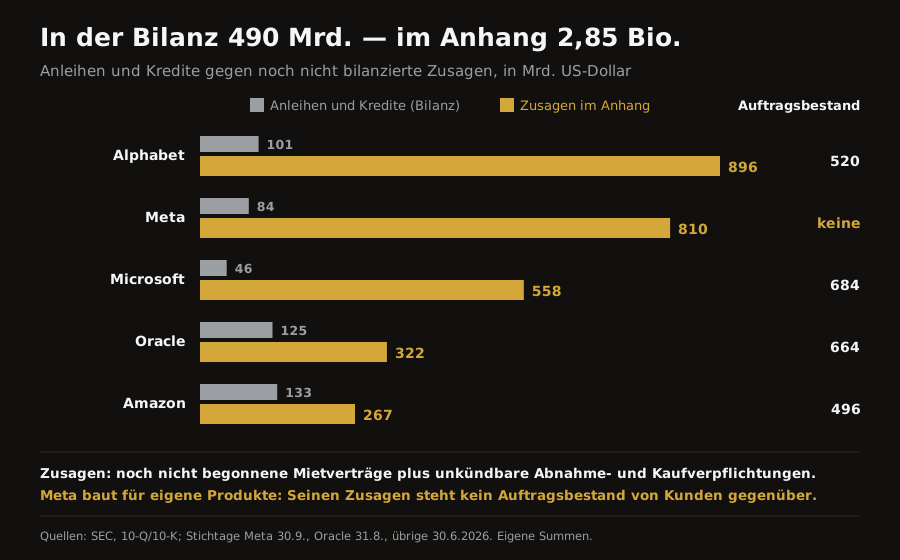
In der Bilanz stehen bei den fünf Konzernen zusammen rund 490 Milliarden Dollar Anleihen und Kredite. Im Anhang derselben Berichte stehen zwei weitere Posten.
Der erste sind Mietverträge für Rechenzentren und Energieanlagen, die unterschrieben sind, aber noch nicht begonnen haben. Erst mit der Übergabe des Gebäudes wandern sie als Leasingverbindlichkeit in die Bilanz. Bei Meta sind das 355,7 Milliarden Dollar mit Laufzeiten bis zu 30 Jahren, bei Microsoft 329,1 Milliarden.
Der zweite sind unkündbare Abnahme- und Kaufverpflichtungen: für Chips, Server, Strom, Cloud-Kapazität bei Dritten. Alphabet beziffert sie auf 811,0 Milliarden, Meta auf 454,5 Milliarden.
Zählt man beide Posten über die fünf Konzerne zusammen, kommen rund 2,85 Billionen Dollar heraus — fast sechsmal so viel wie die bilanzierten Schulden und etwa das Vierfache des operativen Cashflows eines Jahres. Die Größenordnung aus dem Handelsblatt lässt sich also nachrechnen.
Ob das Wort „Schattenverschuldung“ passt, ist eine andere Frage. Versteckt ist hier nichts, jede Zahl steht im Pflichtbericht. Und es handelt sich nicht um geliehenes Geld, sondern um Zahlungen für Leistungen, die erst noch geliefert werden. Wer einen Mietvertrag für eine Wohnung ab nächstem Jahr unterschreibt, hat keine Schulden aufgenommen. Er hat sich aber festgelegt. Wirtschaftlich wirken solche Zusagen wie Fixkosten, die sich kaum noch zurückdrehen lassen, wenn die Nachfrage ausbleibt.
Entscheidend ist, was auf der anderen Seite steht. Microsoft, Oracle, Alphabet und Amazon vermieten ihre Rechenzentren an Kunden weiter, und diese Kunden haben ebenfalls unterschrieben. Der vertragliche Auftragsbestand der vier liegt zusammen bei rund 2,36 Billionen Dollar, mehr als ihre eigenen Zusagen im Anhang von rund 2,04 Billionen.
Meta hat keinen solchen Auftragsbestand. Der Konzern baut für die eigenen Produkte, die Zusagen von 810 Milliarden stehen keinem Kundenvertrag gegenüber. Dazu kommt bei Meta die Konstruktion, die dem Begriff „Schatten“ am nächsten kommt: Zwei Rechenzentrums-Gemeinschaftsunternehmen in Louisiana und Texas, die Meta nicht konsolidiert, an die es sich aber über Mietverträge und Restwertgarantien bindet. Die garantierten Restwerte stiegen von 28,1 Milliarden Ende 2025 auf 41,5 Milliarden Ende September 2026. Wer verstehen will, warum Metas Aktie stärker fiel als die der Cloud-Anbieter, findet hier einen Teil der Antwort.
Wo es teuer wird: bei den schwachen Gliedern
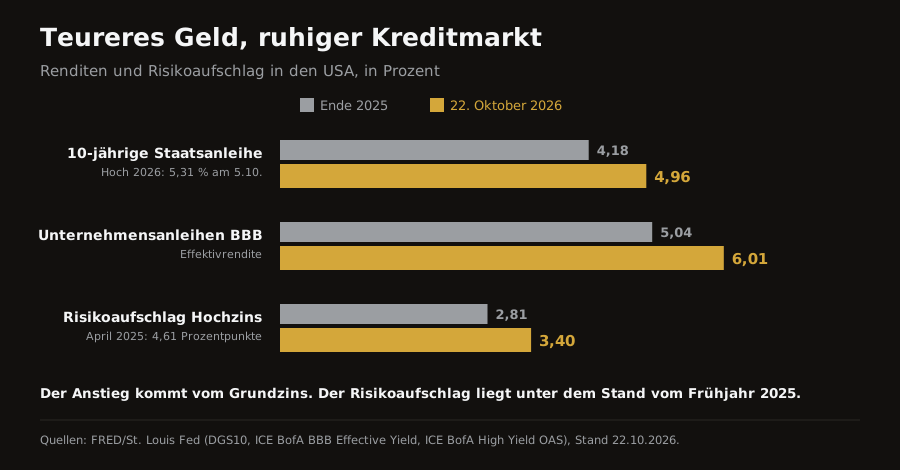
Die Rendite zehnjähriger US-Staatsanleihen lag Ende 2025 bei 4,18 Prozent und stieg bis zum 5. Oktober 2026 auf 5,31 Prozent. Am 22. Oktober, dem Tag des Ausverkaufs, fiel sie auf 4,96 Prozent, weil Anleger in Staatsanleihen flüchteten. Unternehmensanleihen mit BBB-Rating rentierten zuletzt 6,01 Prozent, nach 5,04 Prozent zum Jahreswechsel.
Der Anstieg kommt vor allem vom Grundzins, nicht von der Angst vor Pleiten. Der Risikoaufschlag für US-Hochzinsanleihen lag am 22. Oktober bei 3,40 Prozentpunkten. Das ist mehr als Ende 2025 mit 2,81, aber deutlich weniger als im April 2025 mit 4,61. Am breiten Kreditmarkt ist bisher kein Stress zu sehen.
Anders sieht es bei Firmen aus, deren Geschäft ganz an der KI-Rechenleistung hängt. CoreWeave, ein auf Grafikprozessoren spezialisierter Cloud-Anbieter, setzte im zweiten Quartal 2026 rund 2,6 Milliarden Dollar um und zahlte 640 Millionen Dollar Zinsen — rund ein Viertel des Umsatzes, mehr als doppelt so viel wie ein Jahr zuvor. Operativ lag das Unternehmen knapp im Minus. Laut Bloomberg rentieren CoreWeave-Anleihen inzwischen um 15 Prozent.
Und es gibt eine Verflechtung, die der Auftragsbestand nicht zeigt. Ein Teil der Kunden, die Rechenzentrumsleistung für Jahre bestellen, sind KI-Entwickler, die selbst Verluste schreiben und von genau diesen Konzernen mitfinanziert werden. Microsoft hält rund 25 Prozent an OpenAI und erzielte im Geschäftsjahr 2026 mit OpenAI 24,1 Milliarden Dollar Umsatz, 7,3 Prozent des Konzernumsatzes. Wie belastbar ein Auftragsbestand ist, hängt daran, ob diese Kunden ihre eigene Finanzierung verlängert bekommen.
Was daran stimmt — und was nicht
Stimmt: Die Investitionen sind in drei Jahren auf rund das Vierfache gestiegen und verbrauchen inzwischen 84,7 Prozent des operativen Cashflows. Bei Oracle, Amazon und im letzten Quartal bei Meta reicht der Cashflow nicht mehr, die Lücke wird über Anleihen geschlossen.
Stimmt ebenfalls: Die Zusagen außerhalb der Bilanz liegen bei rund 2,85 Billionen Dollar, fast sechsmal so hoch wie die bilanzierten Schulden. Die Billionensumme aus der Presse ist keine Übertreibung.
Stimmt nicht: Dass diese Summe versteckt wäre. Sie steht in jedem Quartalsbericht, aufgeschlüsselt nach Art und Fälligkeit. Geliehen ist dieses Geld auch nicht. Es ist eine Festlegung auf künftige Zahlungen, der bei vier der fünf Konzerne ein noch größerer Bestand an Kundenverträgen gegenübersteht.
Stimmt ebenfalls nicht: Dass die KI-Blase geplatzt wäre. Der Nasdaq liegt 6,0 Prozent unter seinem Hoch und 11,7 Prozent über dem Jahresanfang. Der Risikoaufschlag am Hochzinsmarkt ist niedriger als im Frühjahr 2025.
Und schließlich stimmt nicht, dass alle Beteiligten gleich dastehen. Zwischen Microsoft mit rund 67 Milliarden Dollar freiem Cashflow in vier Quartalen und einem Spezialanbieter, der ein Viertel seines Umsatzes für Zinsen ausgibt, liegt der Unterschied, auf den es ankommt. Die Erzählung von 1999 trifft eher auf die zweite Gruppe zu als auf die erste.
Was das praktisch bedeutet
Für alle, die über einen Weltindex-ETF sparen: Microsoft, Alphabet, Amazon und Meta machten Ende September 12,42 Prozent des MSCI World aus, Nvidia, Broadcom und Micron weitere 8,90 Prozent. Von 10.000 Euro in einem solchen Fonds stecken damit rund 2.130 Euro in Firmen, deren Kurs direkt am KI-Ausbau hängt. Breit gestreut heißt bei diesem Index nicht unabhängig vom Thema. Wie viel davon ist mir beim Kauf eines „Weltportfolios“ eigentlich bewusst gewesen?
Für alle, die Unternehmenszahlen lesen: Der Gewinn je Aktie sagt in dieser Phase wenig darüber, wie ein Konzern seine Investitionen bezahlt. Aussagekräftiger sind drei Zeilen: operativer Cashflow, Investitionen und die Zusagen im Anhang, jeweils im Vergleich zum Vorjahr. Wer finanziert die Lücke zwischen den ersten beiden Zeilen — die Kunden, die Anleihegläubiger oder die Aktionäre?
Für alle, die auf Zinsen und Konjunktur schauen: Investitionen von 601 Milliarden Dollar in vier Quartalen sind ein eigener Konjunkturfaktor, auch für europäische Zulieferer von Elektrotechnik, Kühlung und Netzausrüstung. Werden sie gestreckt, fehlt diese Nachfrage, unabhängig davon, ob die Technik hält, was sie verspricht. Höhere Zinsen wirken dabei schrittweise, mit jeder neuen Anleihe, die zu höheren Sätzen ausgegeben wird. Welcher Teil des Wachstums der letzten zwei Jahre kam aus dem Bau von Rechenzentren — und was trägt, wenn er langsamer wird?
Was Leser mitnehmen sollten
Der Index ist nicht eingebrochen. 6,0 Prozent unter dem Hoch bei 11,7 Prozent Plus im Jahr sind eine Korrektur, die bei einzelnen Werten sehr viel härter ausfällt als im Durchschnitt.
Die Finanzierung hat sich trotzdem verändert. Vor drei Jahren bezahlten die großen KI-Investoren ihren Ausbau mit weniger als der Hälfte ihres Cashflows. Heute sind es 84,7 Prozent, und zwei von fünf brauchen dafür bereits den Anleihemarkt.
Die „Schattenverschuldung“ ist real in der Größenordnung und irreführend im Namen. 2,85 Billionen Dollar an Zusagen stehen offen im Anhang. Bei den Cloud-Anbietern stehen ihnen Kundenverträge gegenüber, bei Meta nicht.
Das Risiko sitzt weniger bei den Konzernen mit Hunderten Milliarden Cashflow als an den Rändern: bei Spezialanbietern mit zweistelligen Anleiherenditen und bei Kunden, die ihre Rechenzentrumsverträge mit Geld der Vermieter bezahlen.
Wie ein Wort Schulden verschleiern kann, zeigt die Debatte über das Sondervermögen des Bundes. Wie stark der Zinszyklus Bewertungen trägt, beschreibt der Beitrag zum Ende von 40 Jahren sinkender Zinsen.
Die Frage ist deshalb nicht: “Platzt die KI-Blase?”
Sondern: “Wer trägt die Zusagen von 2,85 Billionen Dollar, wenn die Kunden am Ende der Kette ihre eigene Finanzierung nicht verlängert bekommen?”
Beantwortet ist sie nicht. Sie steht im Anhang, Quartal für Quartal.
Mit Mathematik, nicht mit Blasenalarm. Und mit dem Anhang, den kaum jemand liest.
Blind Insights ist eine sachliche Wirtschaftspublikation. Ordnungspolitisch-analytisch, ohne Verkaufsabsicht, ohne Lagerzugehörigkeit. Dieser Beitrag beschreibt veröffentlichte Unternehmensberichte, Marktdaten und ihre Mechanik. Er enthält keine Anlageberatung und keine Bewertung der genannten Aktien, Anleihen oder Fonds als Kauf, Verkauf oder Halteposition. Die Unternehmenszahlen stammen aus den Quartals- und Jahresberichten bei der US-Börsenaufsicht SEC mit unterschiedlichen Stichtagen (Meta 30. September 2026, Oracle 31. August 2026, die übrigen 30. Juni 2026); Microsoft und Oracle haben abweichende Geschäftsjahre. Summen, Quoten und Umrechnungen sind eigene Berechnungen. Stand: 25. Oktober 2026.