Am 30. Oktober schloss der Goldpreis an der New Yorker Terminbörse COMEX bei 3.898,90 Dollar je Feinunze. Das war ein Minus von 3,3 Prozent an einem Tag und der tiefste Schlusskurs seit Februar. Am selben Tag verlor die Nasdaq 2,9 Prozent.
Seither läuft durch Goldkanäle, Börsenpodcasts und Edelmetall-Newsletter dieselbe Geschichte in mehreren Fassungen. Gold werde „wie eine KI-Aktie behandelt“. Es habe einen „Margin Call“ gegeben, Anleger hätten verkauft, was sich verkaufen ließ. „Wer braucht da so dringend Geld?“, fragt ein Edelmetallhändler in seinem Video. Und in den Kommentarspalten steht die schärfere Version: Wenn Gold mit den Aktien fällt, ist es kein sicherer Hafen.
Die Erzählungen widersprechen sich nicht einmal. Sie setzen alle beim selben Tag an — und lassen deshalb den größten Teil der Bewegung aus.
Drei Fragen lohnen sich. Wie tief ist der Fall wirklich, gemessen am Hoch, am Vorjahr und in Euro? Fällt Gold tatsächlich im Gleichschritt mit den Tech-Aktien, und war das in früheren Krisen auch so? Und was hat sich seit Januar geändert, wenn es nicht die Aktienmärkte waren?
Eckdaten
| Kennzahl | Wert |
|---|---|
| Gold (COMEX), Rekordschluss 29. Januar 2026 | 5.318,40 US-Dollar je Feinunze |
| Gold, Schluss 30. Oktober 2026 | 3.898,90 US-Dollar (−3,3 % zum Vortag) |
| Gold, Schluss 6. November 2026 | 4.074,90 US-Dollar |
| Gold, Schluss 7. November 2025 | 4.009,80 US-Dollar |
| Abstand zum Rekordschluss, 30. Oktober 2026 | −26,7 % |
| Veränderung zum Vorjahr, 6. November 2026 | +1,6 % |
| Gold in Euro, 30. Oktober 2026 / 7. November 2025 | rund 3.493 € / rund 3.463 € |
| Größter Tagesverlust seit November 2025 | −10,8 % am 30. Januar 2026 |
| Nasdaq Composite, 29. Januar bis 30. Oktober 2026 | +7,4 % |
| Nasdaq Composite, 5. November 2026 | −5,5 % an einem Tag |
| Realzins zehnjährige US-Staatsanleihe (TIPS) | 1,89 % (29. Januar) → 2,60 % (30. Oktober 2026) |
| US-Leitzins, Zielspanne | 3,50–3,75 % ab 11. Dezember 2025, 3,75–4,00 % ab 17. September 2026 |
| Netto-Long der Fonds (Managed Money) in Gold-Futures | 144.747 Kontrakte (25. August) → 103.614 (3. November 2026) |
| Silber (COMEX), Rekordschluss 26. Januar 2026 / 6. November 2026 | 115,08 / 51,94 US-Dollar |
Was behauptet wird — und von wem
Die erste Erzählung kommt von Edelmetallhändlern und Goldinvestoren. Sie lautet: Der Einbruch hat mit Gold nichts zu tun. Nach den Verlusten bei Tech-Aktien und Bitcoin hätten Anleger Nachschussforderungen bedienen müssen und dafür verkauft, was liquide und im Gewinn war. Der Vermögensverwalter Adrian Day sagte bei Kitco News sinngemäß, genau dafür halte man Gold. Kettner-Edelmetalle beruft sich auf eine Rechnung von Goldman Sachs, nach der eher Staaten als Hedgefonds Terminpositionen aufgelöst hätten, und vermutet Saudi-Arabien dahinter. Dass Golfstaaten verkaufen, sei nicht öffentlich bekannt, räumt der Händler selbst ein.
Die zweite kommt von Marktstrategen. Peter Boockvar, Anlagechef bei BFG Wealth Partners, sagte bei Kitco News, Gold sei in den Wochen davor eng mit dem S&P 500 gelaufen und werde „wie eine KI-Aktie“ gehandelt. Danielle DiMartino Booth, früher bei der Federal Reserve Bank of Dallas, deutete den gleichzeitigen Verkauf von Tech-Werten und Edelmetallen als Zeichen, dass „Kredit bricht“.
Die dritte läuft in Kommentarspalten und Crash-Kanälen. Sie lautet: Gold hat als Krisenschutz versagt, und der Silberpreis, der seit Januar mehr als die Hälfte verloren hat, zeigt, wie weit die Blase gereicht hat.
Die ersten beiden lassen sich an Tagesdaten prüfen. Die dritte hängt davon ab, welchen Zeitraum man betrachtet — und genau dort liegt die Lücke in allen dreien.
Was die Daten sagen
Wie tief der Fall ist — und woran man ihn misst
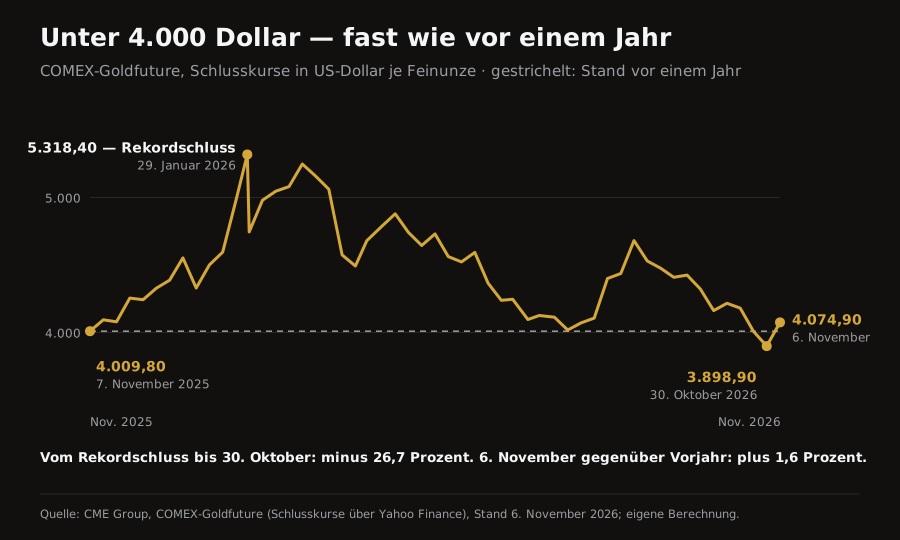
Gemessen am Rekordschluss vom 29. Januar 2026 lag Gold am 30. Oktober 26,7 Prozent tiefer. Das ist die Zahl, die das Wort „Crash“ trägt, und sie ist richtig gerechnet.
Gemessen am Vorjahr sieht dieselbe Kurve anders aus. Am 7. November 2025 schloss Gold bei 4.009,80 Dollar, am 6. November 2026 bei 4.074,90. Das ist ein Plus von 1,6 Prozent. Seit Jahresbeginn steht ein Minus von 6,1 Prozent. Ein Kauf vor einem Jahr steht damit etwa beim Einstiegspreis. Ein Kauf zum Januarhoch liegt ein Viertel darunter.
Auch die Marke von 4.000 Dollar ist nicht neu unterschritten. Schon am 16. Juli 2026 schloss Gold bei 3.992,10 Dollar.
Beim Silber ist der Ausschlag größer, das Muster dasselbe. Vom Rekordschluss bei 115,08 Dollar am 26. Januar 2026 bis zum 6. November ging es um 54,9 Prozent auf 51,94 Dollar zurück. Gegenüber dem 7. November 2025, als Silber bei 48,02 Dollar schloss, steht ein Plus von 8,2 Prozent.
Für Anleger im Euroraum kommt der Wechselkurs hinzu. Umgerechnet mit dem Referenzkurs der US-Notenbank kostete die Unze am 30. Oktober rund 3.493 Euro, vor einem Jahr rund 3.463 Euro. In Euro beträgt der Abstand zum Januarhoch von rund 4.453 Euro etwa 21,6 Prozent — weniger als in Dollar, weil der Euro im selben Zeitraum von 1,1943 auf 1,1163 Dollar nachgegeben hat.
Und schließlich der Tag selbst. Das Minus von 3,3 Prozent am 30. Oktober war nicht einmal einer der großen Tage dieses Jahres. Seit November 2025 gab es neun Handelstage mit höheren Verlusten, den größten am 30. Januar 2026 mit 10,8 Prozent — einen Tag nach dem Rekord.
Fällt Gold mit den Aktien? An einzelnen Tagen ja
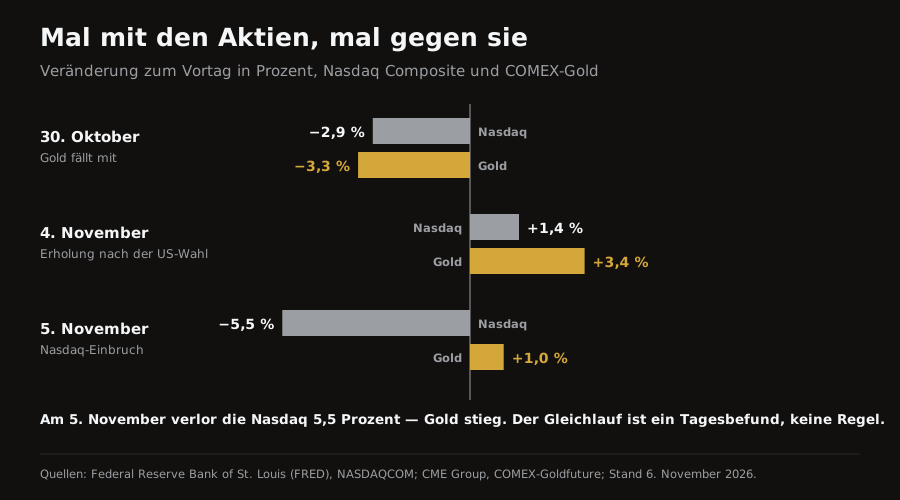
Am 30. Oktober fielen Gold und Tech-Aktien tatsächlich zusammen: die Nasdaq um 2,9 Prozent, der S&P 500 um 1,8 Prozent, Gold um 3,3 Prozent. Für diesen Tag ist die Beschreibung „wie eine KI-Aktie“ zutreffend.
Eine Woche später kehrte sich das Bild um. Am 5. November, nach den US-Zwischenwahlen, verlor die Nasdaq 5,5 Prozent und der S&P 500 4,4 Prozent. Gold stieg am selben Tag um 1,0 Prozent. In Punkten war es mit 1.421,51 der größte Tagesverlust in der Geschichte des Nasdaq Composite. In Prozent lag er auf Rang 36 seit 1971 — wer „größter Einbruch der Geschichte“ liest, sollte wissen, dass die Messgröße darüber entscheidet.
Für die Margin-Call-Erzählung heißt das: Sie beschreibt einen Mechanismus, den es gibt. Wer an einer Stelle Verluste ausgleichen muss, verkauft dort, wo er verkaufen kann, und Gold gehört zu den am leichtesten handelbaren Anlagen überhaupt. Aber an genau dem Tag, an dem der größere Aktienverlust kam, setzte er sich nicht durch.
2008 und 2020: Der Gleichlauf hat Vorbilder — 2026 passt nicht hinein
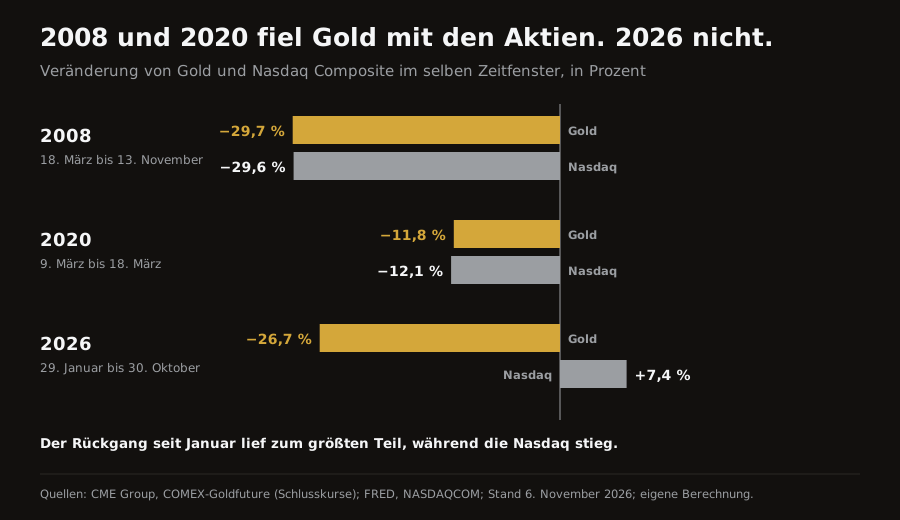
Dass Gold in einer Verkaufswelle mitfällt, ist kein neues Phänomen. Im Finanzkrisenjahr fiel Gold vom 18. März bis zum 13. November 2008 von 1.003,20 auf 704,90 Dollar, ein Minus von 29,7 Prozent. Die Nasdaq verlor im selben Zeitraum 29,6 Prozent. Im März 2020, in der Corona-Panik, fiel Gold vom 9. bis zum 18. März um 11,8 Prozent, die Nasdaq um 12,1 Prozent.
Beide Episoden sind gut dokumentierte Liquiditätskrisen: Gehandelt wurde, was sich verkaufen ließ, unabhängig von der eigenen Geschichte des Vermögenswerts. Ende 2009 notierte Gold mit 1.095,20 Dollar über dem Stand vom Frühjahr 2008, im August 2020 erreichte es mit 2.069,40 Dollar einen Rekord. Das beschreibt, was damals geschah. Eine Regel für heute folgt daraus nicht.
Der entscheidende Unterschied liegt im Zeitraum. Vom Rekordschluss am 29. Januar bis zum 30. Oktober 2026 fiel Gold um 26,7 Prozent — die Nasdaq stieg im selben Zeitraum um 7,4 Prozent und erreichte am 6. Oktober mit 27.599,89 Punkten einen Rekord. Der Rückgang des Goldpreises fand zum allergrößten Teil statt, während die Aktienmärkte stiegen. Ein Muster wie 2008 oder 2020 ist das nicht.
Die Margin-Call-Erzählung erklärt deshalb einzelne Tage im Oktober. Die neun Monate davor erklärt sie nicht.
Was sich seit Januar geändert hat: der Preis des Wartens
Gold zahlt keine Zinsen. Wer es hält, verzichtet auf das, was eine sichere Anlage stattdessen einbringen würde. Am klarsten misst das der Realzins: die Rendite inflationsgeschützter US-Staatsanleihen, also das, was nach Inflation übrig bleibt.
Bei zehn Jahren Laufzeit lag dieser Realzins am 29. Januar 2026 bei 1,89 Prozent, am 30. Oktober bei 2,60 Prozent. Das ist ein Anstieg um 0,71 Prozentpunkte. Die nominale Rendite stieg im selben Zeitraum von 4,24 auf 4,94 Prozent. Dazu kam eine Wende der Notenbank: Die Federal Reserve hatte ihre Zielspanne mit Wirkung zum 11. Dezember 2025 auf 3,50 bis 3,75 Prozent gesenkt und mit Wirkung zum 17. September 2026 wieder auf 3,75 bis 4,00 Prozent angehoben.
Steigende Realzinsen sind kein Gesetz für fallendes Gold, aber sie sind über längere Zeiträume einer seiner verlässlicheren Gegenspieler. Auffällig ist, dass sie auch 2008 und 2020 in den Verkaufsphasen stiegen: vom 18. März bis 13. November 2008 von 1,08 auf 2,95 Prozent, vom 9. bis 18. März 2020 von −0,45 auf 0,55 Prozent. Liquiditätsdruck und Zinsanstieg sind keine konkurrierenden Erklärungen. Sie treten oft gemeinsam auf.
Zur Frage, wer verkauft, gibt es eine öffentliche Datenquelle: den wöchentlichen Bericht der US-Terminmarktaufsicht CFTC. Er zeigt für COMEX-Gold, wie Fonds positioniert sind. Ihre Netto-Kaufposition sank vom 25. August bis zum 3. November 2026 von 144.747 auf 103.614 Kontrakte, ein Rückgang um 28,4 Prozent. Bei 100 Unzen je Kontrakt sind das rund 4,1 Millionen Unzen oder etwa 128 Tonnen, zum Kurs vom 30. Oktober rund 16 Milliarden Dollar. Fonds haben also über zehn Wochen tatsächlich abgebaut.
In der Woche des 30. Oktober selbst änderte sich dagegen wenig: Zwischen dem 27. Oktober und dem 3. November sank die Netto-Position nur um 1.948 Kontrakte. Ein großer Zwangsverkauf von Fonds ist in den Terminmarktdaten dieser Woche nicht zu sehen. Wer an dem Tag verkauft hat, ob am Londoner Freiverkehrsmarkt, über Indexfonds oder aus staatlichen Beständen, lässt sich mit öffentlichen Daten nicht feststellen. Die Behauptung, Staaten hätten verkauft, ist nicht widerlegt. Belegt ist sie auch nicht.
Was daran stimmt — und was nicht
Stimmt: Gold schloss am 30. Oktober unter 4.000 Dollar und fiel am selben Tag wie die Tech-Aktien, mit einem größeren Tagesverlust als die Nasdaq.
Stimmt ebenfalls: Verkäufe zur Liquiditätsbeschaffung sind ein realer Mechanismus. 2008 und 2020 fiel Gold in Verkaufswellen fast im Gleichschritt mit der Nasdaq.
Stimmt nicht: Dass Gold über das Jahr „wie eine KI-Aktie“ gelaufen sei. Von Ende Januar bis Ende Oktober fiel Gold um 26,7 Prozent, während die Nasdaq um 7,4 Prozent stieg. Am Tag des größten Nasdaq-Verlusts der Woche stieg Gold.
Stimmt so auch nicht: Dass der Einbruch einen außergewöhnlichen Tag markiert. Das Minus vom 30. Oktober lag auf Platz zehn der Tagesverluste seit November 2025, und unter 4.000 Dollar hatte Gold schon im Juli geschlossen.
Nicht belegt: Dass Staaten hinter den Verkäufen stehen. Die einzige öffentliche Positionsstatistik zeigt einen allmählichen Abbau bei Fonds seit Ende August, keinen Ausverkauf in der Crash-Woche.
Und schließlich hängt die Versagens-These am Startpunkt. Gemessen am Januarhoch hat Gold ein Viertel verloren. Gemessen am Vorjahr hat es seinen Wert in Dollar wie in Euro gehalten, in einem Jahr, in dem Realzinsen und Leitzins gestiegen sind.
Was das praktisch bedeutet
Für alle, die Gold als Krisenschutz halten: Die Daten aus 2008, 2020 und von diesem 30. Oktober zeigen dasselbe Muster. In akuten Verkaufswellen kann Gold kurzfristig mitfallen, gerade weil es sich leicht verkaufen lässt. Der Schutz, den Gold in solchen Phasen bietet, ist nicht Kursstabilität am Tag des Schocks. Wofür genau soll das Gold im eigenen Vermögen stehen — für den Tag des Schocks oder für die Jahre danach?
Für alle, die in den vergangenen zwölf Monaten gekauft haben: Ob der Rückgang schmerzt, entscheidet fast allein der Einstiegszeitpunkt. Zwischen dem Kauf im November 2025 und dem Kauf im Januar 2026 liegt ein Unterschied von rund einem Viertel. Steuerlich gilt in Deutschland für physisches Gold die Regel für private Veräußerungsgeschäfte: Wer länger als ein Jahr hält, verkauft steuerfrei; Gewinne aus kürzer gehaltenem Gold bleiben steuerfrei, solange alle privaten Veräußerungsgewinne eines Jahres unter 1.000 Euro liegen (§ 23 EStG). Ist die Entscheidung, die jetzt ansteht, eine über Gold — oder eine über den eigenen Kaufkurs?
Für alle, die den Goldpreis als Krisenbarometer lesen: Ein fallender Goldpreis kann Liquiditätsnot anzeigen, aber auch schlicht teurer gewordenes Warten. Seit Januar spricht mehr für das Zweite als für das Erste. Wie das zusammenhängt, beschreibt der Beitrag über die Finanzierung des KI-Booms und das teurer werdende Geld. Welche Zahl gehört neben den Goldpreis, bevor er als Signal gelesen wird — der Aktienindex oder der Realzins?
Was Leser mitnehmen sollten
Gold hat seit dem Rekord im Januar rund ein Viertel verloren. Gegenüber dem Vorjahr steht es fast unverändert, in Dollar wie in Euro.
Der 30. Oktober war ein Tag, an dem Gold mit den Tech-Aktien fiel. Am 5. November stieg es, während die Nasdaq 5,5 Prozent verlor. Der Gleichlauf ist ein Befund über Tage, nicht über das Jahr.
2008 und 2020 fiel Gold in Liquiditätskrisen tatsächlich im Gleichschritt mit den Aktien. 2026 fiel es überwiegend, während die Aktien stiegen. Die Erklärung über Margin Calls passt auf die Vorbilder besser als auf das laufende Jahr.
Was sich seit Januar messbar geändert hat, ist der Preis des Haltens: Der Realzins stieg um 0,71 Prozentpunkte, die Fed hob den Leitzins wieder an, Fonds haben seit Ende August Positionen abgebaut. Wer verkauft hat, als der Preis unter 4.000 Dollar fiel, zeigt keine öffentliche Statistik.
Mehr zur Frage, was „sicher“ bei Geldanlagen eigentlich heißt, steht im Beitrag „Sichere Geldanlage“ — warum dieses Wort meistens irreführt.
Die Frage ist deshalb nicht: “Hat Gold als sicherer Hafen versagt?”
Sondern: “Wovor soll Gold schützen — vor dem Tag des Schocks oder vor dem, was Geld über Jahre verliert?”
Mit Mathematik, nicht mit Untergangsstimmung. Und mit dem Zeitraum, der in der Schlagzeile fehlt.
Blind Insights ist eine sachliche Wirtschaftspublikation. Ordnungspolitisch-analytisch, ohne Verkaufsabsicht, ohne Lagerzugehörigkeit. Dieser Beitrag beschreibt Markt- und Notenbankdaten und ihre Mechanik. Er enthält keine Anlage-, Steuer- oder Rechtsberatung und keine Prognose. Goldpreise sind Schlusskurse des COMEX-Goldfutures der CME Group, Indexstände und Zinsen stammen aus der Datenbank FRED der Federal Reserve Bank of St. Louis, Positionsdaten aus dem Commitments-of-Traders-Bericht der CFTC. Euro-Werte sind mit dem Referenzkurs der US-Notenbank umgerechnet. Aussagen aus Videos und Podcasts sind als solche gekennzeichnet. Stand: 8. November 2026.