In Frankreich brennen seit Tagen Rathäuser, Geschäfte werden geplündert, und die Bilder laufen in jedem Finanzkanal. An der Börse kam die Unruhe am 19. Oktober an: Der CAC 40 gab laut Handelsblatt Today deutlich nach, der DAX ebenfalls, und die Rendite zehnjähriger französischer Staatsanleihen stieg weiter.
Dazu kommt eine Zahl, die vor wenigen Jahren niemand für möglich gehalten hätte. Im September 2026 musste Frankreich für zehnjährige Anleihen im Monatsmittel 4,44 Prozent Rendite bieten. Griechenland kam mit 4,22 Prozent aus, Italien mit 4,36 Prozent.
Daraus ist in dieser Woche eine Erzählung geworden, die von Krisen-Youtubern bis zu Bloomberg-Podcasts reicht: Frankreich sei der nächste Schuldenfall der Eurozone, der „erste Dominostein” einer europäischen Staatsschuldenkrise. Und weil Frankreich zu groß ist, um es zu retten, stehe am Ende Deutschland mit in der Haftung.
Die Erzählung hat einen harten Kern. Frankreichs Schuldenquote steigt, während sie fast überall im Süden sinkt. Aber „teurer als Griechenland” und „wie Griechenland” sind zwei verschiedene Sätze.
Drei Fragen ordnen das. Steht Frankreich am Anleihemarkt dort, wo Griechenland 2012 stand? Wo genau sitzt das französische Problem — im Schuldenberg, im Defizit oder in der Zinsrechnung? Und was davon betrifft Deutschland?
Eckdaten
| Kennzahl | Wert |
|---|---|
| Staatsschulden Frankreich, Ende 2. Quartal 2026 | 3.595,5 Mrd. € — 119,1 % des BIP |
| Schuldenquote Frankreich, Ende 2025 | 115,7 % (2007: 65,5 %) |
| Defizit Frankreich 2025 | 151,6 Mrd. € — 5,1 % des BIP |
| Defizit 2026 (Regierungsprognose) / Ziel 2027 | 5,4 % / 5,0 % des BIP |
| Zinsausgaben Frankreich 2025 | 65,7 Mrd. € — 2,2 % des BIP (2020: 29,7 Mrd. €) |
| Zinsausgaben 2026 / 2027 laut Regierung | 79,2 / 91,2 Mrd. € |
| Durchschnittszins auf den Schuldenbestand 2025 | rund 1,9 % (eigene Berechnung) |
| Rendite zehnjähriger Anleihen, September 2026 | Frankreich 4,44 %, Italien 4,36 %, Griechenland 4,22 %, Deutschland 3,47 % |
| Aufschlag Frankreich zu Deutschland | 0,97 Prozentpunkte (September 2026); 0,51 (Mai 2024) |
| Aufschlag Griechenland zu Deutschland, Februar 2012 | 27,39 Prozentpunkte |
| Griechenland 2025 | Überschuss 2,0 % des BIP, Schuldenquote 145,4 % |
| Deutschland | Schuldenquote 63,4 % (2. Quartal 2026), Defizit 2,9 % (2025) |
| EU-Defizitverfahren gegen Frankreich | eröffnet am 26. Juli 2024 |
| Sanierungspaket im Haushaltsentwurf 2027 | 43 Mrd. € neue Maßnahmen, 54 Mrd. € Gesamteffekt |
Was behauptet wird — und von wem
Die erste Erzählung kommt aus den Krisenkanälen. Marc Friedrich spricht von einem „ersten Dominostein” und einer bevorstehenden europäischen Staatsschuldenkrise. Ernst Wolff verbindet die Lage mit Zugriffen auf Ersparnisse. Gemeinsam ist beiden der Schluss: Frankreich sei nicht mehr zu sanieren, und was in Paris beginnt, ende in einer Währungsreform oder einer Vermögensabgabe. Beide verbinden die Warnung mit eigenen Angeboten — Vermögensverwaltung, Edelmetalle, Auslandsstrukturen.
Die zweite kommt von Marktanalysten. Andreas Steno sagte bei Real Vision, Frankreich werde am Anleihemarkt inzwischen schwächer bewertet als Griechenland. Im Bloomberg-Podcast Odd Lots beschrieb der Ökonom Shahin Vallée das Szenario, das Anleger beunruhigt: ein Land ohne regierungsfähige Mehrheit, ohne glaubwürdigen Pfad zur Haushaltssanierung — und damit ohne Zugang zum Schutzschirm der Europäischen Zentralbank. Eine akute Banken-Staaten-Schleife wie 2011 sieht Vallée ausdrücklich nicht.
Die dritte richtet den Blick auf Deutschland. Laut der Commerzbank, zitiert im WELT-Podcast „Alles auf Aktien”, nähert sich Deutschland bei Defizit und Schuldenquote Frankreich an. Und wenn die EZB Frankreich stützen müsse, hafte am Ende auch der deutsche Steuerzahler mit.
Alle drei Erzählungen enthalten richtige Zahlen. Die erste lässt sich am Anleihemarkt selbst prüfen — denn dort wird die Wahrscheinlichkeit eines Zahlungsausfalls jeden Tag in Prozent ausgedrückt.
Was die Daten sagen
Teurer als Griechenland — aber weit von 2012 entfernt
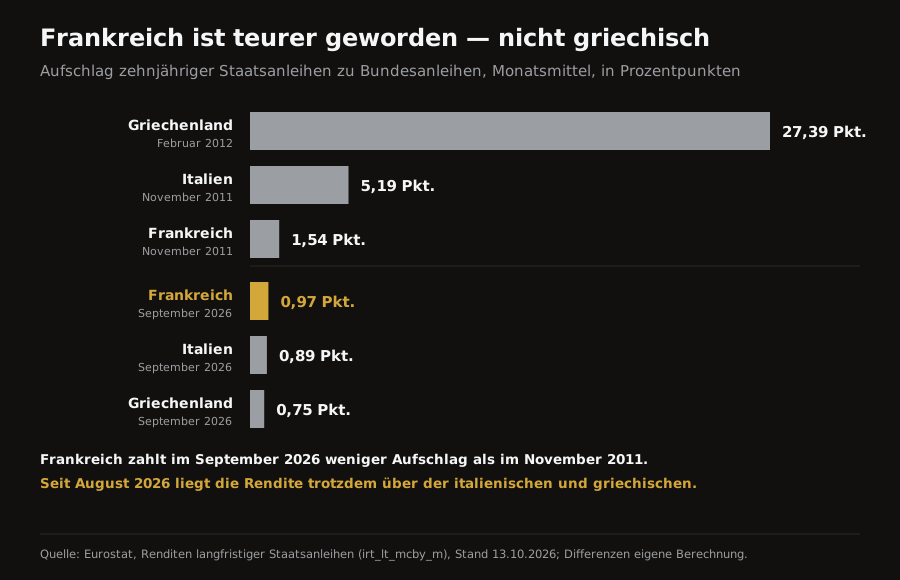
Steno hat recht, und Eurostat bestätigt es. In den meisten Monaten seit dem Spätsommer 2025 lag die Monatsrendite französischer Zehnjähriger über der griechischen, seit August 2026 auch über der italienischen. Im September 2026 waren es 4,44 Prozent für Frankreich gegen 4,22 Prozent für Griechenland.
Der Maßstab, an dem Anleihemärkte Kreditrisiko ablesen, ist aber nicht die Rendite allein, sondern der Aufschlag gegenüber der sichersten Anleihe im selben Währungsraum — der Bundesanleihe. Er lag für Frankreich im September 2026 bei 0,97 Prozentpunkten. Vor der Parlamentsauflösung im Juni 2024 waren es 0,51.
Der Aufschlag hat sich also fast verdoppelt. Zur Einordnung: Im Februar 2012, auf dem Höhepunkt der Griechenlandkrise, verlangten Anleger von Athen 27,39 Prozentpunkte mehr als vom Bund. Italien lag im November 2011 bei 5,19 Prozentpunkten. Und Frankreich selbst zahlte im November 2011 einen Aufschlag von 1,54 — mehr als heute.
Ein Markt, der einen Zahlungsausfall erwartet, sähe anders aus. Was der Markt heute einpreist, ist eine dauerhaft höhere Risikoprämie für ein Land, dessen Haushalt sich nicht schließt. Im Oktober ist der Abstand laut Handelsblatt Today weiter gewachsen. An der Größenordnung ändert das nichts.
Aufschlussreicher ist die Umkehrung im Süden. Griechenland und Italien zahlen inzwischen weniger als Frankreich, nicht weil Frankreich auf griechisches Niveau abgerutscht wäre, sondern weil beide Länder ihre Haushalte seit Jahren konsolidieren.
Der Schuldenberg wächst in die falsche Richtung
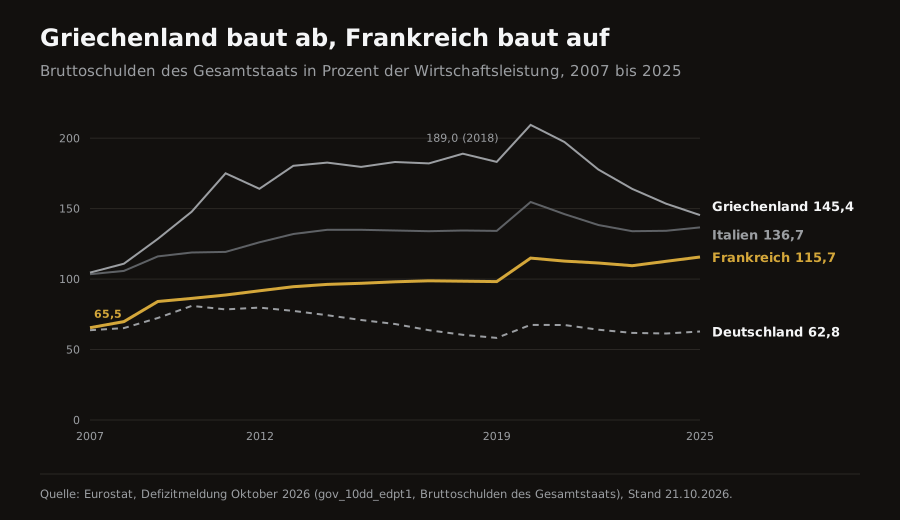
Ende 2025 lag Frankreichs Schuldenquote bei 115,7 Prozent der Wirtschaftsleistung, Mitte 2026 bei 119,1 Prozent. In absoluten Zahlen: 3.595,5 Milliarden Euro. Die 3,6 Billionen, die Friedrich nennt, stimmen. Die 116 Prozent, die er dazu nennt, sind der Stand von Ende 2025 — inzwischen ist die Quote höher.
Griechenland steht mit 145,4 Prozent noch immer deutlich höher, Italien mit 136,7 Prozent ebenfalls. Der Unterschied liegt in der Richtung. Griechenland hat seine Quote seit 2020 von 209,4 auf 145,4 Prozent gesenkt und 2025 einen Haushaltsüberschuss von 2,0 Prozent erzielt. Frankreich ist von 65,5 Prozent im Jahr 2007 auf 115,7 Prozent gestiegen und hatte 2025 ein Defizit von 5,1 Prozent — 151,6 Milliarden Euro.
Das erklärt die Renditeumkehr besser als jedes Bild aus Marseille. Anleihemärkte bewerten weniger den Bestand als den Pfad. Ein hoher Schuldenstand, der sinkt, gilt als tragfähiger als ein niedrigerer, der steigt.
Die Regierung rechnet für 2026 inzwischen mit 5,4 Prozent Defizit statt der geplanten 5,0 und mit einer Schuldenquote von 119,3 Prozent. Für 2027 will sie mit 43 Milliarden Euro neuen Maßnahmen auf 5,0 Prozent kommen.
Die Zinsrechnung kommt mit Verzögerung
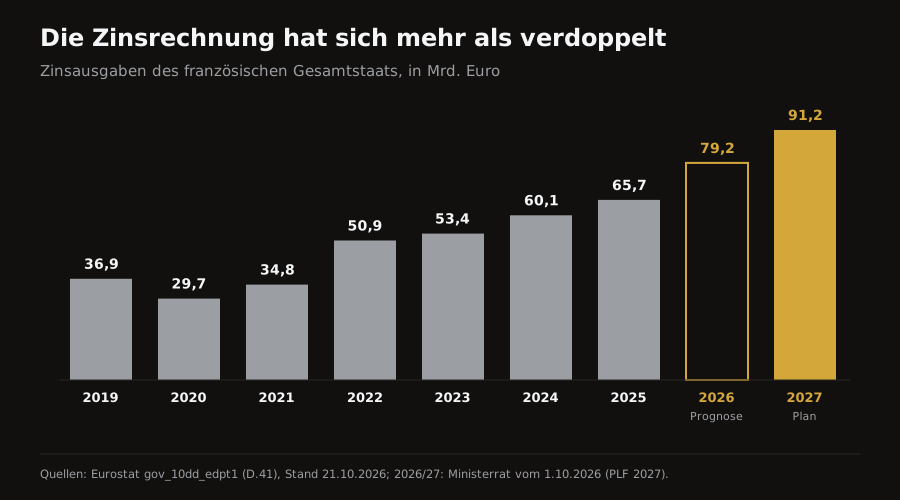
Hier liegt der Teil der Geschichte, der in den Videos selten vorkommt, obwohl er das eigentliche Gewicht trägt. 2020 zahlte der französische Staat 29,7 Milliarden Euro Zinsen. 2025 waren es 65,7 Milliarden — gut das Doppelte. Für 2026 rechnet die Regierung mit 79,2 Milliarden, für 2027 mit 91,2 Milliarden.
Warum das so langsam und dann so schnell geht, zeigt eine einfache Rechnung. Teilt man die Zinsausgaben 2025 durch den durchschnittlichen Schuldenstand, ergibt sich ein Durchschnittszins von rund 1,9 Prozent. Am Markt kostet neues Geld für zehn Jahre 4,44 Prozent. Jede Anleihe aus der Nullzinszeit, die ausläuft, wird zu einem mehr als doppelt so hohen Satz ersetzt. Das geschieht nicht auf einmal, sondern Jahr für Jahr — und genau deshalb steigt die Zinsrechnung noch lange, nachdem die Renditen gestiegen sind.
Die zweite Rechnung ist die unbequemere. 2025 wuchs Frankreichs Wirtschaft nominal um rund 1,9 Prozent — fast genau so schnell, wie der Durchschnittszins auf die Schulden war. Wächst die Wirtschaft nicht schneller als der Zins, kann die Schuldenquote nur sinken, wenn der Staat vor Zinsen einen Überschuss erzielt. Frankreich hatte 2025 vor Zinsen ein Defizit von rund 2,9 Prozent. Griechenland erzielte vor Zinsen einen Überschuss von rund 5 Prozent.
Darin liegt das französische Problem: weniger im Berg selbst als in der Kombination aus einem Primärdefizit, das nicht schrumpft, und einem Durchschnittszins, der mit jeder Refinanzierung steigt. Zinsen machten 2025 rund 43 Prozent des Defizits aus.
Was die EZB tun kann — und unter welchen Bedingungen
Die Erzählung, die EZB werde Frankreich im Notfall auffangen und Deutschland zahle mit, verkürzt einen Mechanismus, den die Zentralbank selbst offengelegt hat. Das Transmission Protection Instrument, beschlossen am 21. Juli 2022, erlaubt Anleihekäufe mit Restlaufzeiten zwischen einem und zehn Jahren, wenn Renditen sich „ungeordnet” von den Fundamentaldaten lösen.
Die EZB nennt dafür vier Kriterien: Einhaltung des EU-Fiskalrahmens, keine schweren makroökonomischen Ungleichgewichte, eine tragfähige Schuldenentwicklung und solide Wirtschaftspolitik. Ein laufendes Defizitverfahren allein schließt ein Land nicht aus. Entscheidend ist, ob es den Empfehlungen des Rates wirksam folgt. Gegen Frankreich läuft ein solches Verfahren seit dem 26. Juli 2024, eröffnet am selben Tag wie das gegen Italien.
Daraus folgt zweierlei. Ein Haushalt, der das Defizit tatsächlich senkt, ist nicht nur Innenpolitik, sondern die Eintrittskarte zum Schutzinstrument. Und ein Haushalt, der scheitert, schließt sie womöglich. Genau das meinte Vallée mit dem „glaubwürdigen Pfad”.
Für Deutschland ist das die eigentliche Verbindung — nicht über eine direkte Haftung, sondern über die Bilanz des Eurosystems und über politische Entscheidungen, die in Frankfurt und Brüssel getroffen werden müssten. Die These, Deutschland nähere sich Frankreich an, trägt dagegen nur in der Richtung. Mit 63,4 Prozent Schuldenquote, 2,9 Prozent Defizit und Zinsausgaben von rund 1,1 Prozent der Wirtschaftsleistung liegt Deutschland bei jeder dieser Kennzahlen bei etwa der Hälfte des französischen Wertes. Wie schnell sich das ändern kann, wenn Ausgaben außerhalb der Schuldenbremse gebucht werden, ist eine eigene Frage. Sie steht in den Beiträgen zum Haushalt 2027 und zur Schuldenbremse und zu den Sondervermögen.
Was daran stimmt — und was nicht
Stimmt: Frankreich zahlt für zehnjährige Anleihen mehr als Griechenland und seit August 2026 auch mehr als Italien. Das gilt für die meisten Monate seit dem Spätsommer 2025.
Stimmt ebenfalls: Die Staatsschulden liegen bei rund 3,6 Billionen Euro. Die Quote ist inzwischen sogar höher als die oft zitierten 116 Prozent.
Stimmt nicht: Dass Frankreich dort steht, wo Griechenland 2012 stand. Der Aufschlag zum Bund beträgt knapp einen Prozentpunkt, nicht 27. Er ist sogar kleiner als im November 2011.
Stimmt so auch nicht: Dass die EZB Frankreich automatisch auffangen würde. Ihr Instrument ist an Bedingungen geknüpft, und die wichtigste davon entscheidet sich im französischen Haushalt.
Und schließlich stimmt nicht, dass Deutschland bei den Kennzahlen schon in französischer Nähe läge. Die Richtung kann sich angleichen. Die Größenordnung liegt heute noch etwa beim Faktor zwei auseinander.
Was das praktisch bedeutet
Für alle, die europäische Staatsanleihen oder Rentenfonds halten: Frankreich ist einer der größten Schuldner im Euroraum und in vielen breit gestreuten Anleihefonds entsprechend gewichtet. Ein Aufschlag von knapp einem Prozentpunkt ist eine Risikoprämie, kein Ausfallsignal — aber eine, die sich mit jeder Haushaltsabstimmung bewegt. Welcher Anteil meiner sicheren Anlage hängt eigentlich an einem einzigen Staatshaushalt?
Für alle, die auf Zinsen für Kredite oder Hypotheken achten: Steigende Risikoprämien in einem großen Euroland drücken über die Finanzierungsbedingungen auf den ganzen Währungsraum, auch wenn deutsche Renditen davon weniger direkt betroffen sind. Die Verbindung läuft über die EZB, nicht über Paris. Woran würde ich erkennen, ob ein Zinsanstieg aus Frankreich kommt oder aus der Inflation?
Für alle, die über deutsche Haushaltspolitik streiten: Frankreich zeigt, wie sich eine Zinsrechnung mit mehreren Jahren Verzögerung aufbaut — erst langsam, dann sichtbar. Auch Deutschlands Zinsausgaben sind von 2021 bis 2025 von 21,8 auf 49,0 Milliarden Euro gestiegen. Wer rechnet bei neuen Schulden eigentlich die Zinsen von 2035 mit ein?
Was Leser mitnehmen sollten
Frankreich zahlt mehr als Griechenland. Das liegt weniger an einem französischen Absturz als an einer griechischen Erholung — und an der Richtung, in die beide Schuldenquoten laufen.
Ein Aufschlag von 0,97 Prozentpunkten ist eine Mahnung des Marktes, kein Bankrottsignal. Griechenland zahlte 2012 das Achtundzwanzigfache.
Das eigentliche Problem ist langsamer und deshalb hartnäckiger: ein Staat, der vor Zinsen ein Defizit von rund 2,9 Prozent hat, dessen Durchschnittszins von 1,9 Prozent mit jeder Refinanzierung Richtung Marktniveau wandert und dessen Zinsrechnung 2027 bei 91,2 Milliarden Euro liegen soll.
Und die Hilfe der EZB ist kein Automatismus. Sie hängt an genau dem Haushalt, über den in Paris gerade gestritten wird.
Die Frage ist deshalb nicht: “Wird Frankreich zum nächsten Griechenland?”
Sondern: “Kann ein Land seine Zinsrechnung noch ausgleichen, bevor sie größer wird als der Spielraum, den es zum Sparen hat?”
Beantwortet ist sie nicht. In Paris wird sie gerade abgestimmt.
Mit Mathematik, nicht mit Dominosteinen. Und mit dem Abstand zum Bund statt mit Bildern aus Marseille.
Blind Insights ist eine sachliche Wirtschaftspublikation. Ordnungspolitisch-analytisch, ohne Verkaufsabsicht, ohne Lagerzugehörigkeit. Dieser Beitrag beschreibt amtliche Finanzdaten und ihre Mechanik. Er enthält keine Anlageberatung und keine Empfehlung zu Staatsanleihen, Fonds oder anderen Finanzprodukten. Schulden-, Defizit- und Zinsdaten stammen aus der Defizitmeldung von Eurostat vom Oktober 2026, die Renditen aus der Eurostat-Reihe zum Konvergenzkriterium (Monatsmittel bis September 2026); Prognosen für 2026 und 2027 sind Angaben der französischen Regierung zum Haushaltsentwurf 2027. Durchschnittszins, Primärsaldo und Aufschläge sind eigene Berechnungen. Stand: 22. Oktober 2026.