In Brüssel verhandeln seit Juli Parlament, Rat und Kommission über den digitalen Euro. Das Europäische Parlament hat sein Mandat am 9. Juli 2026 beschlossen, mit 416 zu 169 Stimmen bei 22 Enthaltungen. Der Rat der Mitgliedstaaten hatte seine Position bereits am 19. Dezember 2025 festgelegt. Die EZB erwartet, dass die Verordnung bis Ende 2026 verabschiedet ist. Eine erste Ausgabe wäre dann 2029 möglich.
In den Finanzkanälen ist das Thema in dieser Woche angekommen, allerdings in einer anderen Tonlage. Ein Edelmetallhändler hat ihm gleich mehrere Videos gewidmet, mit Titeln wie „Die 10 Schritte, die dich vor dem digitalen Euro bewahren“ und „Cyber-Crash als Vorwand: So könnte der digitale Euro kommen“. Die Rede ist von gesperrten Konten, von einer künstlichen Intelligenz, die jede Zahlung bewertet, von einem Haltelimit von 3.000 Euro und vom schleichenden Ende des Bargelds.
Manches davon findet sich tatsächlich in Dokumenten der EZB. Anderes steht dort nicht, und einiges steht im Gesetzentwurf mit dem gegenteiligen Wortlaut.
Drei Fragen ordnen die Debatte. Ersetzt der digitale Euro das Bargeld, per Gesetz oder auf Umwegen? Kann der Staat damit Zahlungen steuern, überwachen oder sperren? Und wofür braucht Europa ihn überhaupt, wenn fast alle schon heute digital bezahlen können?
Eckdaten
| Kennzahl | Wert |
|---|---|
| Verordnungsentwurf der EU-Kommission, COM(2023) 369 | vorgelegt am 28. Juni 2023 |
| Position des Rates | festgelegt am 19. Dezember 2025 |
| Mandat des Europäischen Parlaments, 9. Juli 2026 | 416 Ja, 169 Nein, 22 Enthaltungen |
| Pilotphase laut EZB | ab zweiter Hälfte 2027, 12 Monate, 36 Zahlungsdienstleister |
| Mögliche erste Ausgabe | 2029, erst nach Verabschiedung der Verordnung |
| Haltelimit | nicht festgelegt; EZB-Analyse mit Varianten bis 3.000 Euro je Person |
| Verzinsung | keine (Art. 16 Abs. 8 des Entwurfs) |
| Entwicklungskosten bis zur ersten Ausgabe (EZB, Oktober 2025) | rund 1,3 Mrd. Euro, danach rund 320 Mio. Euro jährlich |
| Rahmenvertrag Betrugserkennung, vergeben Oktober 2025 | geschätzt 79,1 Mio. Euro, höchstens 237,3 Mio. Euro |
| Bargeldanteil an der Ladenkasse, Euroraum | 52 % (2024), 79 % (2016) |
| Bargeldanteil an allen Zahlungen, Deutschland | 45 % (2025), 51 % (2023) |
| Bargeldanteil am Umsatz, Deutschland | 23 % (2025) |
| Euro-Banknoten im Umlauf | 1.632 Mrd. Euro (September 2026), 1.126 Mrd. Euro (Ende 2016) |
| Kartenzahlungen über internationale Systeme, Euroraum | rund 61 % (2022) |
| Euroländer, in denen alle Kartenzahlungen über internationale Systeme laufen | 13 (Bericht vom Februar 2025) |
Was behauptet wird — und von wem
Die erste Erzählung kommt aus dem Edelmetallhandel. Kettner Edelmetalle, ein Händler für Gold und Silber, hat dem digitalen Euro innerhalb einer Woche mehrere Videos gewidmet, eines davon als Gespräch mit dem Publizisten Ernst Wolff. Die Erzählung lautet: Der digitale Euro sei ein Kontrollinstrument. Konten ließen sich über Geldwäschemeldungen kurzfristig sperren, eine von der EZB eingekaufte künstliche Intelligenz bewerte jede Zahlung, und das Haltelimit lege fest, wie viel Geld jemand besitzen dürfe. Weil er sich freiwillig nicht durchsetze, werde er am Ende erzwungen. Als Ausweg gilt physisches Edelmetall, das der Absender der Videos selbst verkauft.
Die zweite Erzählung ist leiser und kommt aus der Wissenschaft. Der Ökonom Patrick Schüffel argumentiert im Kanal „Der ökonomische IQ“, ein Bargeldverbot sei gar nicht nötig. Verdrängt werde das Bargeld über die Annahmepflicht für Händler. Die Zusage, der digitale Euro sei nicht programmierbar, hänge an einer engen Definition, und bedingte Zahlungen seien ausdrücklich vorgesehen. Den Zeitplan der EZB hält er für zu ehrgeizig, eine Einführung aber für wahrscheinlich.
Die dritte Erzählung kommt von EZB und EU-Kommission. Sie lautet: Der digitale Euro sei digitales Bargeld, ergänze Scheine und Münzen und mache Europa unabhängiger von außereuropäischen Zahlungsanbietern. Offline biete er Privatsphäre wie Bargeld.
Alle drei lassen sich an einem Dokument prüfen: am Verordnungsentwurf der Kommission, über den jetzt im Trilog verhandelt wird. Auf Deutsch liegt er als Bundesrats-Drucksache 322/23 vor.
Was die Daten sagen
Was der Entwurf über das Bargeld sagt
In diesem Punkt ist der Text deutlich. Der digitale Euro solle „die Euro-Banknoten und -Münzen ergänzen und nicht die physischen Formen der einheitlichen Währung ersetzen“, heißt es im Erwägungsgrund 6. Zeitgleich hat die Kommission eine zweite Verordnung vorgeschlagen, COM(2023) 364, die den Status von Bargeld als gesetzliches Zahlungsmittel EU-weit vereinheitlichen und die Versorgung mit Bargeld sichern soll. Beide gehören zum selben Paket.
Schüffels Einwand setzt an anderer Stelle an und wiegt schwerer als die Rede vom Verbot. Artikel 7 macht den digitalen Euro zum gesetzlichen Zahlungsmittel: Wer zur Annahme verpflichtet ist, darf eine Zahlung damit nicht ablehnen. Artikel 9 nimmt unter anderem Unternehmen mit weniger als zehn Beschäftigten oder höchstens 2 Mio. Euro Jahresumsatz aus, es sei denn, sie akzeptieren ohnehin vergleichbare digitale Zahlungsmittel. Das Café, das heute nur Bargeld nimmt, müsste den digitalen Euro also nicht annehmen. Der Supermarkt mit Kartenterminal müsste es.
Eine Annahmepflicht für den digitalen Euro ist aber keine Abgabepflicht für Bargeld. Womit gezahlt wird, entscheidet weiter der Kunde. Ob Bargeld an Boden verliert, hängt an diesem Verhalten, und das lässt sich messen.
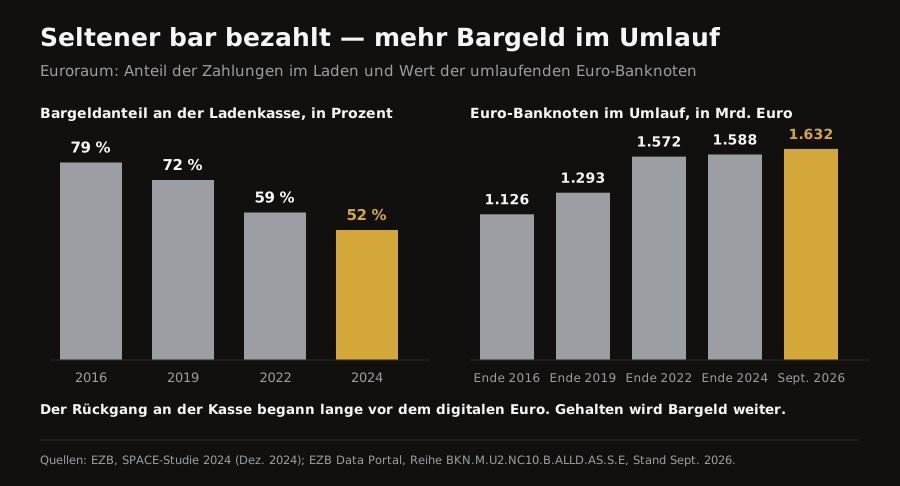
Im Euroraum wurden 2016 noch 79 Prozent aller Zahlungen im Laden bar beglichen, 2019 waren es 72 Prozent, 2022 noch 59 und 2024 noch 52 Prozent. In Deutschland wurde 2025 zum ersten Mal häufiger unbar als bar bezahlt. Bargeld kam laut Bundesbank auf 45 Prozent der Zahlungen, sechs Prozentpunkte weniger als 2023, und auf 23 Prozent des Umsatzes.
Dieser Rückgang hat stattgefunden, ohne dass es einen digitalen Euro gibt, getragen von Girocard, Kreditkarte, Smartphone und PayPal. Wer den digitalen Euro dafür verantwortlich macht, kehrt die Reihenfolge um.
Die Gegenzahl steht rechts im Diagramm. Der Wert der umlaufenden Euro-Banknoten stieg von 1.126 Milliarden Euro Ende 2016 auf 1.632 Milliarden im September 2026, ein Plus von rund 45 Prozent. Bezahlt wird mit Bargeld seltener, gehalten wird es in wachsendem Umfang, als Reserve und als Rückfallebene. 80 Prozent der Befragten halten es laut Bundesbank für wichtig, dass weiterhin bar bezahlt werden kann. Möglich war das bei Einkäufen vor Ort 2025 in 94 Prozent der Fälle.
Steuern, sehen, sperren — was der Entwurf zulässt
Die Sorge vor programmierbarem Geld ist konkret: Geld, das nur für bestimmte Waren, nur bis zu einem Stichtag oder nur bei bestimmten Händlern ausgegeben werden kann. Artikel 24 Absatz 2 des Entwurfs antwortet darauf mit einem Satz: „Beim digitalen Euro handelt es sich nicht um programmierbares Geld.“ Definiert wird programmierbares Geld als digitale Geldeinheiten „mit einer inhärenten Logik, durch die die volle Fungibilität jeder Einheit beschränkt wird“.
Erlaubt sind bedingte Zahlungen. Gemeint sind Zahlungen, die automatisch ausgelöst werden, wenn die „vom Zahler und vom Zahlungsempfänger im Voraus vereinbarten Bedingungen“ erfüllt sind, etwa die Bezahlung bei Lieferung. Die Bedingung hängt an einem einzelnen Vorgang, den zwei Parteien vereinbaren. Am Geld selbst haftet sie nicht.
Ganz aus der Luft gegriffen ist Schüffels Einwand trotzdem nicht. Die Standards für bedingte Zahlungen soll die EZB festlegen (Artikel 24 Absatz 1), und dort entscheidet sich, wo die Grenze zu einem zweckgebundenen Guthaben verläuft. Ob ein Staat Sozialleistungen an Bedingungen knüpft, regelt allerdings nicht diese Verordnung. Das kann er schon heute, etwa mit Bezahlkarten. Die Bezahlkarte für Asylbewerber kommt ganz ohne digitalen Euro aus.
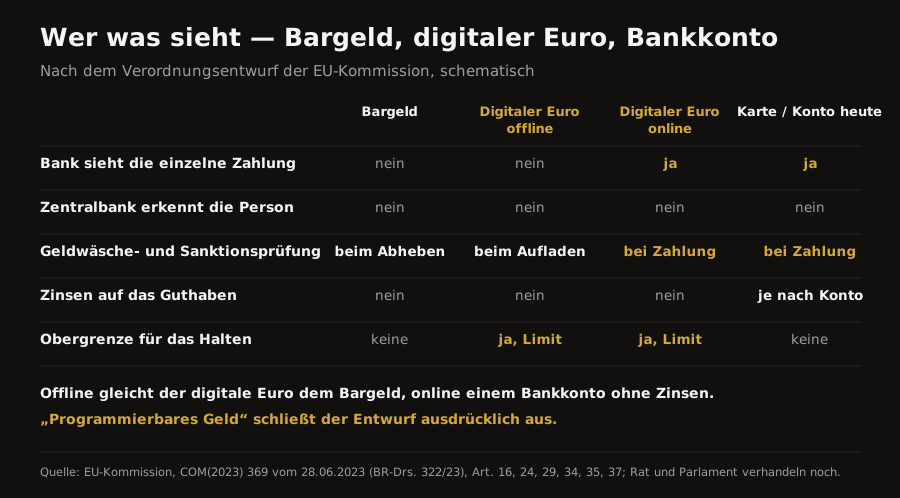
Für die Frage, wer was sieht, unterscheidet der Entwurf zwei Betriebsarten.
Offline, also von Gerät zu Gerät ohne Netzverbindung, werden „Transaktionsdaten weder von den Zahlungsdienstleistern noch von der Europäischen Zentralbank bzw. den nationalen Zentralbanken aufbewahrt“ (Artikel 37 Absatz 2). Gespeichert wird nur, wann wie viel Geld auf das Gerät geladen oder zurückgebucht wurde, so wie die Bank heute eine Abhebung am Automaten kennt, aber nicht den Einkauf danach.
Online läuft der digitale Euro über die eigene Bank oder einen anderen Zahlungsdienstleister. Dieser kennt den Kunden und prüft Geldwäsche und Sanktionen, wie heute beim Girokonto. Die Zentralbank wickelt die Zahlungen ab, soll die Nutzer laut Artikel 35 Absatz 4 aber „nicht direkt identifizieren können“. Das Wort „direkt“ verdient Aufmerksamkeit. Pseudonymisierte Daten bleiben Daten, und wie belastbar die Trennung ist, entscheidet die technische Umsetzung.
Die künstliche Intelligenz aus den Videos gibt es. Die EZB hat im Oktober 2025 einen Rahmenvertrag für eine zentrale Komponente zur Betrugs- und Risikoerkennung vergeben, an erster Stelle an das Unternehmen Feedzai. Der geschätzte Wert liegt bei 79,1 Millionen Euro, der Höchstwert bei 237,3 Millionen. In den Videos fällt nur die zweite Zahl. Laut Vergabebekanntmachung bewertet das System Online-Zahlungen vor der Abwicklung auf ihr Betrugsrisiko, ausschließlich für die Zahlungsdienstleister, die daneben eigene Prüfsysteme betreiben. Banken und Kartennetze prüfen Kartenzahlungen heute auf dieselbe Weise. Offline-Zahlungen sind nicht erfasst.
Bleibt das Sperren. Artikel 29 verpflichtet die Zahlungsdienstleister, ihre Nutzer mindestens einmal pro Kalendertag mit den Sanktionslisten der EU abzugleichen. Dieselben Listen gelten heute für jedes Konto und jedes Depot, und auch die in einem der Videos zitierten Paragrafen des Geldwäschegesetzes gelten bereits für jedes Girokonto. Neue Eingriffsrechte schafft der Entwurf an dieser Stelle nicht. Wer die bestehenden Regeln für zu weitgehend hält, hat ein berechtigtes Thema, aber eines, das nicht mit dem digitalen Euro beginnt.
Das Haltelimit: begrenzt wird eine Form, kein Vermögen
Das Haltelimit gehört zu den meistzitierten Punkten, und es ist tatsächlich noch offen. Der Entwurf überträgt der EZB, Instrumente zu entwickeln, die den digitalen Euro als Wertaufbewahrungsmittel begrenzen (Artikel 16). Auf Wunsch der Gesetzgeber hat die EZB Varianten von bis zu 3.000 Euro je Person durchgerechnet. Beschlossen ist keine Zahl. Wer sie am Ende festlegt, ist nach einer Analyse der Kanzlei Freshfields zwischen Parlament und Rat umstritten: Das Parlament will die Kommission entscheiden lassen, der Rat die EZB.
Das Limit schützt vor einem Szenario, das Banken fürchten: Kunden ziehen in einer Krise in großem Stil Einlagen ab und halten sie als digitales Zentralbankgeld. Wer mehr empfängt, als das Limit zulässt, bekommt den Überschuss nach dem Konzept der EZB automatisch auf das verknüpfte Bankkonto gebucht. Zinsen gibt es nicht (Artikel 16 Absatz 8).
Ein Limit von 3.000 Euro würde also nicht begrenzen, wie viel Geld jemand besitzen darf, nur wie viel davon in dieser einen Form liegt. Bargeld kennt kein Haltelimit. Begrenzt wird ab dem 10. Juli 2027 nur, was Händler und Dienstleister bar annehmen dürfen: höchstens 10.000 Euro je Geschäft, nach der EU-Geldwäscheverordnung, einem eigenen Gesetz. In den Videos laufen beide Regeln ineinander.
Wofür Europa ihn haben will
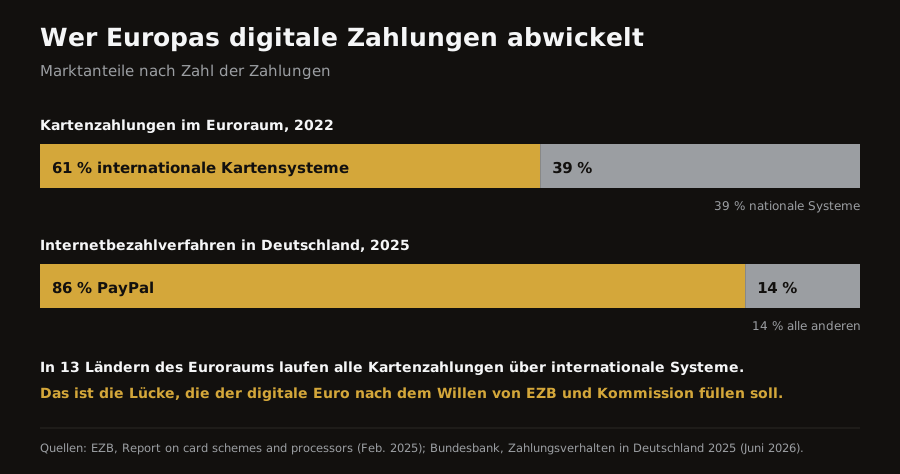
Die dritte Frage beantworten die Zahlen der Zentralbanken selbst. 2022 liefen rund 61 Prozent der Kartenzahlungen im Euroraum über internationale Kartensysteme, also vor allem über Visa und Mastercard. In 13 Ländern des Euroraums gibt es kein nationales System mehr, dort läuft jede Kartenzahlung über diese Anbieter. In Deutschland hält die Girocard noch dagegen. Im Internet aber kommt PayPal laut Bundesbank auf rund 86 Prozent der Internetbezahlverfahren, und an der Ladenkasse ist Apple Pay das meistgenutzte mobile Verfahren.
Bargeld ist heute die einzige Form von Zentralbankgeld, die Bürger direkt halten können. Alles Digitale ist ein Anspruch gegenüber einer Bank, wie der Beitrag Wie entsteht Geld? zeigt. Der digitale Euro wäre nach Artikel 4 Absatz 2 eine direkte Verbindlichkeit der Zentralbank: digital, aber ohne privaten Schuldner dahinter.
Die EZB schätzt die Entwicklung bis zur ersten Ausgabe auf rund 1,3 Milliarden Euro und den Betrieb danach auf rund 320 Millionen Euro im Jahr. Decken soll das, wie bei den Banknoten, der Ertrag aus der Geldausgabe. Wem dieser Ertrag zufließt, wenn private Anbieter digitales Geld ausgeben, zeigt der Beitrag Wird eine Kryptofirma gerade zur Zentralbank?.
Ob es dafür ein öffentliches Angebot braucht oder private europäische Verfahren genügen, ist eine berechtigte Streitfrage. Die Bundesbank nennt beides nebeneinander: das von Banken getragene Verfahren Wero und perspektivisch den digitalen Euro. Ob Kunden ihn freiwillig nutzen, wenn Karte und Smartphone bereits funktionieren, ist die offenste Frage des Projekts. Antworten liefert frühestens die Pilotphase ab 2027.
Was daran stimmt — und was nicht
Stimmt: Ein Haltelimit ist vorgesehen, und eine KI-gestützte Betrugserkennung ist beauftragt. Die Höchstsumme des Rahmenvertrags von 237,3 Millionen Euro ist korrekt zitiert.
Stimmt ebenfalls: Die Annahmepflicht kann den Wandel an der Kasse beschleunigen. Schüffels Hinweis, dass dafür kein Verbot nötig wäre, trifft die Mechanik genauer als jede Warnung vor einem Bargeldverbot.
Stimmt nicht: Dass das Haltelimit festlegt, wie viel Geld jemand besitzen darf. Es begrenzt eine Form des Geldes. Überschüsse landen auf dem Bankkonto.
Stimmt ebenfalls nicht: Dass der Entwurf das Bargeld abschafft oder programmierbares Geld einführt. Beides schließt der Text ausdrücklich aus, und parallel liegt eine Verordnung zur Absicherung des Bargelds auf dem Tisch.
Stimmt so nicht: Dass mit dem digitalen Euro die Überwachung von Zahlungen beginnt. Online gelten die Regeln jedes Girokontos, offline speichert niemand die Einkäufe. Berechtigt bleibt die Frage, wie gut die Pseudonymisierung bei der Zentralbank hält.
Und schließlich offen: die Höhe des Limits, wer es festlegt und was Banken für den Vertrieb verlangen dürfen. Darüber wird im Trilog noch verhandelt, und erst danach entscheidet die EZB, ob sie den digitalen Euro überhaupt ausgibt.
Was das praktisch bedeutet
Für alle, die gern bar bezahlen: Der Entwurf ändert an Scheinen und Münzen nichts. Der Rückgang an der Kasse kommt aus dem Verhalten von Kunden und Händlern. Wo ist Barzahlung heute schon schwierig geworden — und lag das je an einem Gesetz?
Für alle, denen Datenschutz wichtig ist: Der passende Vergleich ist die Karte. Offline wäre der digitale Euro privater als jede Kartenzahlung, online ähnlich privat wie das Girokonto. Über welche Anbieter laufen die eigenen Zahlungen heute — und wessen Datenregeln sind bekannt?
Für alle, die einen Laden führen: Kleinstbetriebe ohne digitale Zahlungsmittel sind von der Annahmepflicht ausgenommen. Wer Karten nimmt, wird den digitalen Euro annehmen müssen. Die Gebühren dafür sollen nach Artikel 17 gedeckelt werden. Was kostet eine Kartenzahlung heute — und an wen fließt dieses Geld?
Für alle, die sparen: Ohne Zinsen und mit Obergrenze ist der digitale Euro kein Ort für Rücklagen. Er ist als Zahlungsmittel gedacht. Welcher Teil des eigenen Geldes dient dem Bezahlen, welcher der Reserve?
Was Leser mitnehmen sollten
Der Entwurf zum digitalen Euro schreibt fest, dass er das Bargeld ergänzen und nicht ersetzen soll, und er schließt programmierbares Geld ausdrücklich aus.
Das Bargeld verliert an der Kasse trotzdem Anteile, im Euroraum von 79 auf 52 Prozent seit 2016. Das geschieht ohne digitalen Euro, durch Karte und Smartphone. Gehalten wird Bargeld dagegen in wachsendem Umfang: 1.632 Milliarden Euro im September 2026, rund 45 Prozent mehr als Ende 2016.
Das Haltelimit begrenzt eine Form des Geldes, kein Vermögen. Die 3.000 Euro sind eine Rechenvariante der EZB, keine Festlegung.
Offline wäre der digitale Euro so privat wie Bargeld, online für die eigene Bank so einsehbar wie ein Girokonto.
Und das Problem, das er lösen soll, ist messbar: Rund 61 Prozent der Kartenzahlungen im Euroraum laufen über internationale Systeme, in 13 Ländern alle.
Die Frage ist deshalb nicht: “Schafft der digitale Euro das Bargeld ab?”
Sondern: “Wer soll Europas digitales Bezahlen betreiben — und wie viel Wissen über die Zahlenden bleibt dabei bei ihnen selbst?”
Entschieden wird sie im Trilog. Mitreden lässt sich nur, wer den Text kennt.
Mit Mathematik, nicht mit Alarm. Und mit dem Wortlaut, über den wirklich verhandelt wird.
Blind Insights ist eine sachliche Wirtschaftspublikation. Ordnungspolitisch-analytisch, ohne Verkaufsabsicht, ohne Lagerzugehörigkeit. Dieser Beitrag beschreibt einen Gesetzentwurf, amtliche Zahlungsverkehrsdaten und ihre Mechanik. Er enthält keine Anlageberatung, keine Rechtsberatung und keine Bewertung von Edelmetallen, Kryptowerten oder anderen Anlageformen als Kauf, Verkauf oder Halteposition. Zitiert wird der Verordnungsentwurf der EU-Kommission vom 28. Juni 2023 in der deutschen Fassung der Bundesrats-Drucksache 322/23; die Positionen von Rat und Parlament weichen in Einzelheiten davon ab, der endgültige Text steht noch nicht fest. Stand: 1. November 2026.