Wenn eine Serie zu Ende geht, ist die Versuchung groß, eine Prognose abzuliefern. Sich festzulegen, welche der drei behandelten Ebenen — Diesel-Vertrauensbruch, Elektro-Sprung, Standort-Neuordnung — die deutsche Autoindustrie letztlich definieren wird. Es ist die Versuchung, sich zu einer Zukunft zu bekennen und zu sagen: So kommt es.
Dieser Beitrag verzichtet auf diese Versuchung.
Nicht aus Feigheit oder Unentschiedenheit — sondern weil die ehrliche Antwort lautet: Es ist noch nicht entschieden. Die deutsche Autoindustrie steht 2026 an einem strategischen Kreuzungspunkt. Welchen Weg sie nimmt, hängt von Entscheidungen ab, die zum großen Teil noch nicht getroffen sind. Von Unternehmern, Politikern, Managern, Betriebsräten, Regionen — und auch von Konsumenten und Steuerzahlern.
Deshalb schließt die Auto-Serie nicht mit einer Prognose, sondern mit drei Szenarien. Drei plausible Zukünfte für 2030. Jede mit ihrer eigenen inneren Logik, ihren Markern, ihren Konsequenzen. Die Frage ist nicht, welche eintritt — sondern welche sich abzeichnet, und wie man das an konkreten Zeichen erkennt.
Denn wer die richtigen Marker früh erkennt, hat mehr Handlungsspielraum — als Beschäftigter, als Investor, als Bürger einer betroffenen Region.
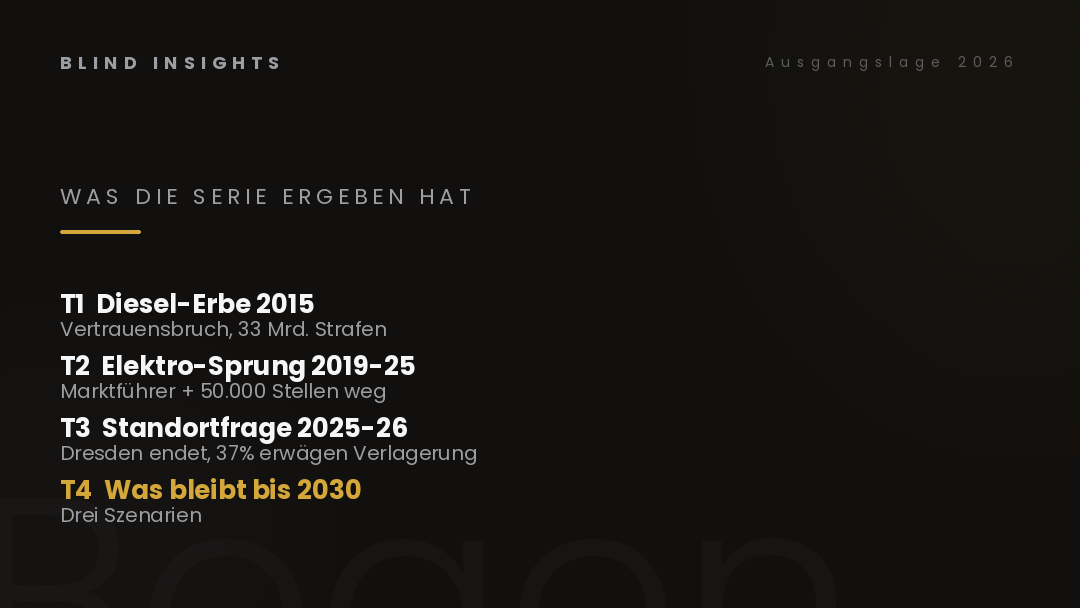
Ausgangslage 2026 — was die Serie ergeben hat
Bevor die drei Szenarien im Detail entwickelt werden, hier die Kernpunkte, die die Serie ergeben hat.
Aus T1 (Diesel-Erbe): 2015 brach das Vertrauen der Industrie in ihre eigene technologische Zukunft. VW zahlte 33 Milliarden Euro Strafen — der sichtbare Teil. Der unsichtbare wirkt bis heute in Form von verlagerter Investitionsallokation und strategischer Defensivpostur.
Aus T2 (Elektro-Sprung): Zwischen 2019 und 2025 wurde massiv umgestellt. Ergebnis: europäische Marktführerschaft (27 Prozent Marktanteil) UND 50.000 wegfallende Stellen bei VW allein. Der Weltmarktführer-Anspruch wurde verfehlt, China-Position ging verloren, BYD überholte Tesla.
Aus T3 (Standortfrage): Ab 2025-2026 wird die geografische Konsequenz sichtbar. Dresden endet nach 88 Jahren. Osnabrück wird zum Rüstungs-Umbau geprüft. Zwickau und Wolfsburg schrumpfen. Zulieferer sterben reihenweise. 37 Prozent der Industrieunternehmen erwägen Verlagerung ins Ausland.
Und der Rahmen dieser Entwicklung: Die deutsche Wirtschaft steckt nach ifo-Diagnose seit sieben Jahren in Stagnation. Das BIP war 2025 auf dem Niveau von 2019. In einer solchen Konstellation wirken strukturelle Entscheidungen doppelt — Fehler werden härter bestraft, richtige Entscheidungen zeigen langsamere Wirkung.
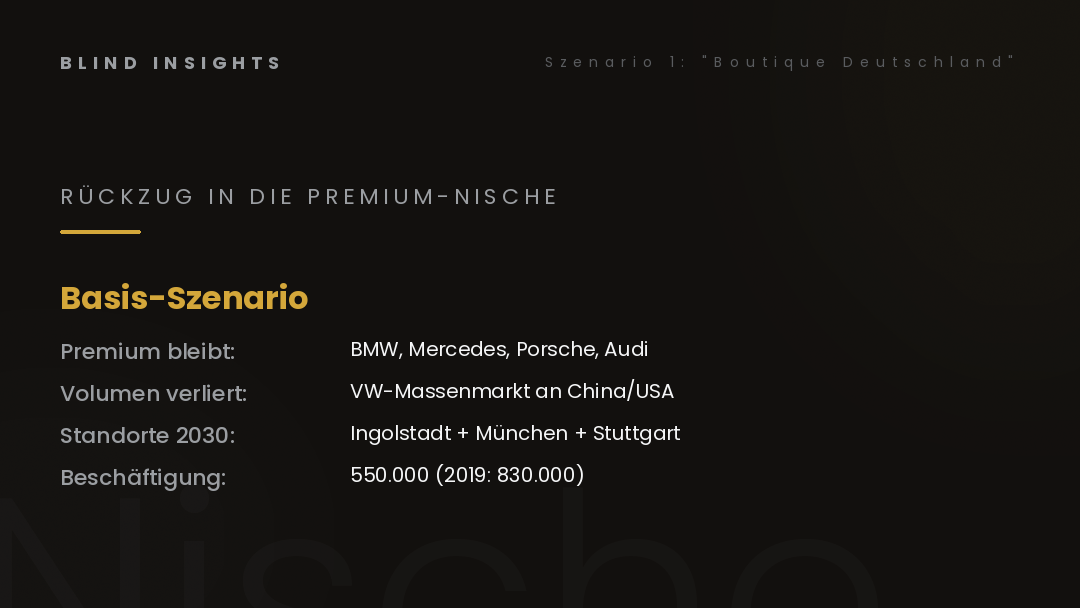
Szenario 1 — “Boutique Deutschland” (Rückzug in die Premium-Nische)
Die Grundidee: Die deutsche Autoindustrie zieht sich strategisch auf ihr Kern-Kompetenzfeld zurück — Premium- und Luxusmarken mit hoher Marge und begrenztem Volumen.
Wie es sich anfühlt: BMW, Mercedes-Benz, Audi, Porsche und einige VW-Premium-Modelle bleiben als hochpreisige Boutique-Hersteller erhalten. VW als Volumen-Marke verliert kontinuierlich Marktanteile an chinesische und amerikanische Konkurrenten. Der Massenmarkt wird von BYD, Tesla und indischen Herstellern dominiert.
Konkrete Marker für dieses Szenario:
- Wolfsburg-Produktion konzentriert sich auf T-Roc- und Golf-Nachfolger, Massenmodelle wandern nach Ungarn oder Tschechien
- Ingolstadt, München und Stuttgart bleiben Kernstandorte, weiterhin mit hoher Wertschöpfung
- Kleinere Standorte werden nacheinander geschlossen — Emden, Salzgitter (teilweise), weitere Zulieferer
- Deutsche Premium-Marken bleiben in China und USA sichtbar, aber mit deutlich reduzierten Marktanteilen (5-8 Prozent statt 15-20)
- Beschäftigung sinkt bis 2030 auf rund 550.000 Personen (2019: 830.000)
Wer profitiert: Aktionäre der Premium-Marken (BMW, Mercedes, Porsche). Regionen mit hoher Wertschöpfungs-Dichte (Bayern, Baden-Württemberg). Wolfsburg als politisches Symbol.
Wer verliert: VW als Volumen-Konzern. Nicht-Premium-Standorte in Sachsen (außer Zwickau als Restproduktion), Niedersachsen (außer Wolfsburg), NRW. Zulieferer-Regionen mit hoher Abhängigkeit von Massenmodellen. Rund 280.000 Arbeitsplätze über zehn Jahre.
Wahrscheinlichkeit: Basis-Szenario. Die Marker sind bereits sichtbar. Dresden ist als früher Fall dieses Musters bereits eingetreten. Osnabrück könnte folgen, wenn der Rüstungs-Umbau scheitert. Zwickau und Emden sind Kandidaten für die zweite Halbzeit der 2020er-Jahre.
Wie erkennbar: Wenn deutsche OEMs in den nächsten 12-18 Monaten weitere Standorte reduzieren oder umbauen (Rüstung, Innovationscampus, Kompetenzzentren), aber Premium-Standorte massiv stabilisieren, ist das Szenario 1 im Gang.
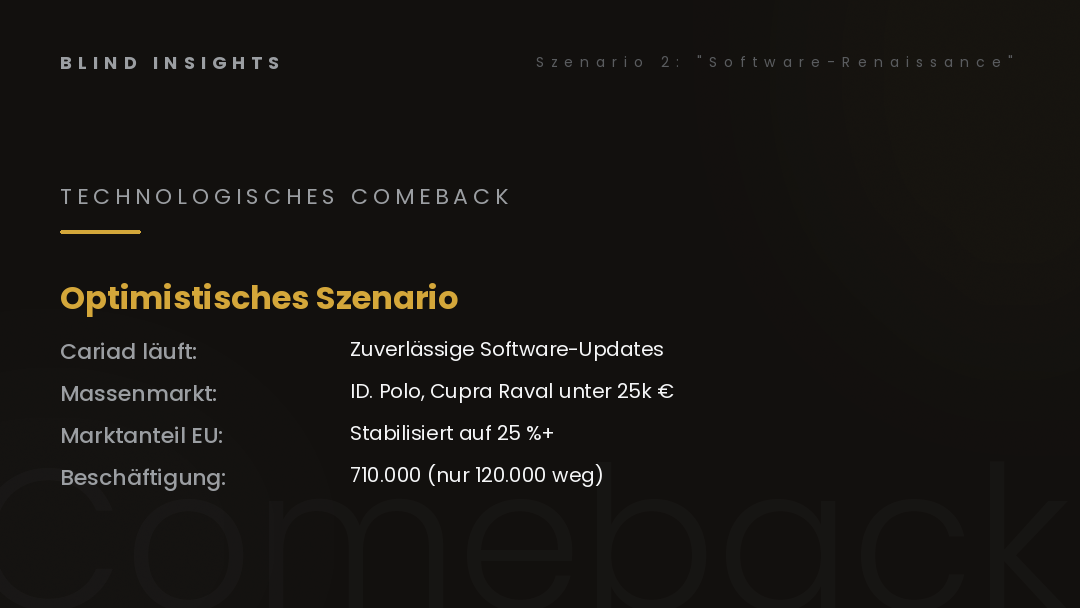
Szenario 2 — “Softwaregetriebene Renaissance” (technologischer Comeback)
Die Grundidee: Die deutsche Autoindustrie überwindet ihre historische Schwäche im Software-First-Denken und findet zurück in eine skalierte, wettbewerbsfähige Position — sowohl im Premium- als auch im Volumen-Segment.
Wie es sich anfühlt: Cariad wird endlich funktional. Die Xpeng-Partnerschaft trägt nachhaltig. Salzgitter und PowerCo bauen echte Batterie-Kapazitäten auf, die deutsche Konzerne unabhängig von chinesischen und koreanischen Lieferanten machen. Massenmarkt-Modelle unter 25.000 Euro (ID. Polo, Cupra Raval, Škoda Epiq) treffen auf tatsächliche Nachfrage. Die europäische Marktführerschaft stabilisiert sich auf 25-28 Prozent, in China wird eine defensive aber stabile Nischenposition gehalten.
Konkrete Marker für dieses Szenario:
- Cariad-Software läuft ab 2027-2028 zuverlässig auf allen ID-Modellen, mit ähnlichen Update-Zyklen wie bei Tesla
- Neue MEB-Nachfolger-Plattform (SSP) wird 2028 launch-ready und ermöglicht schnellere Fahrzeug-Entwicklung
- Die 2025 angekündigten Massenmarkt-Modelle unter 25.000 Euro erreichen 2027-2029 Marktakzeptanz und volumen-relevante Zulassungszahlen
- Deutsche Marktanteile in Europa stabilisieren sich bei über 25 Prozent (nicht Wachstum, aber Halten)
- Beschäftigungsverlust bis 2030 begrenzt sich auf 100.000-120.000 Personen (statt 280.000)
Wer profitiert: VW-Konzern als Ganzes. Wolfsburg, Zwickau, Emden, Salzgitter, Ingolstadt. Zulieferer, die die Transformation überleben (Bosch, ZF, Continental in ihren Software-affinen Bereichen). Batterie-Standort Salzgitter mit PowerCo.
Wer verliert: Chinesische Konkurrenten in Europa (weniger Marktanteil). Kleine deutsche Nischen-Zulieferer, die den Softwarewandel nicht mitgehen. Rüstungs-Umnutzung von Werken wie Osnabrück wird nicht nötig oder findet trotzdem statt (Iron Dome ist eigenständiges Geschäft).
Wahrscheinlichkeit: Optimistisches Szenario. Möglich, aber nicht wahrscheinlich ohne konkrete politische und industrielle Weichenstellungen. Die Barriere sind nicht die Ingenieure — es ist die Führungs- und Governance-Struktur. Wenn die aktuelle Reorganisation bei VW nicht in Software-Kompetenz-Aufbau mündet, geht dieses Szenario verloren.
Wie erkennbar: Wenn Cariad ab 2027 zuverlässig funktioniert, wenn Massenmarkt-Modelle unter 25.000 Euro tatsächlich Nachfrage finden, wenn China-Marktanteile stabilisiert werden (statt weiter zu sinken), ist Szenario 2 im Gang.
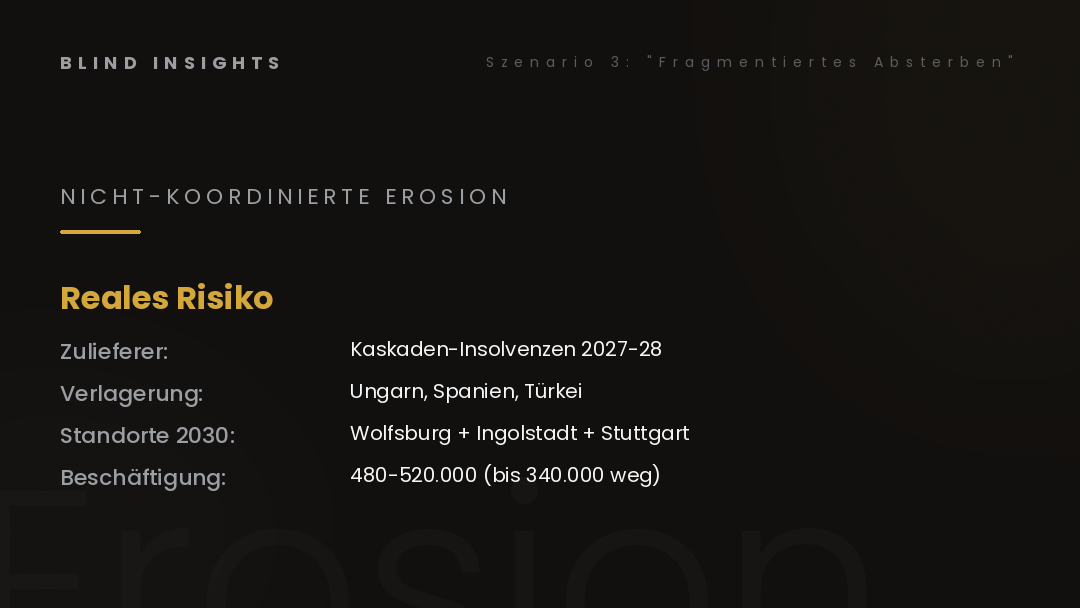
Szenario 3 — “Fragmentiertes Absterben” (nicht-koordinierte Erosion)
Die Grundidee: Die deutsche Autoindustrie erlebt eine ungeordnete Erosion, in der einzelne Standorte, Konzerne und Zulieferer isoliert entscheiden, aber die Strukturanpassung nicht gelingt. Weder der Rückzug ins Premium-Segment noch der Software-Comeback wird koordiniert erreicht.
Wie es sich anfühlt: Kaskadierende Zulieferer-Insolvenzen. Deutsche OEMs verlagern Produktion nach Ungarn, Spanien und Türkei. Wolfsburg wird zum Symbol-Standort mit reduzierter Produktion. Ingolstadt und Stuttgart bleiben Premium-Zentren, aber ohne echte Wachstumsdynamik. Die Regionen im Osten und Norden verlieren die Autoindustrie als Wertschöpfungs-Anker weitgehend.
Konkrete Marker für dieses Szenario:
- Weitere Zulieferer-Insolvenzen 2027-2028 (Bosch-Werke, ZF-Standorte, Continental-Bereiche)
- Deutsche OEMs verlagern zunehmend Produktion nach Osteuropa und Türkei, ohne den heimischen Standort dezidiert zu ersetzen
- Wolfsburg schrumpft weiter über die aktuellen Planungen (2 Linien) hinaus
- Emden, Zwickau, Osnabrück werden bis 2029 alle geschlossen oder auf Nischenproduktion reduziert
- Beschäftigung sinkt bis 2030 auf 480.000-520.000 Personen (2019: 830.000). Verlust: 310.000-350.000 Arbeitsplätze
Wer profitiert: Standort-Konkurrenten in Ungarn (BYD Szeged, VW Bratislava), Türkei (Ford, Toyota, mehrere chinesische Hersteller), Spanien (Stellantis, VW Navarra). Chinesische und amerikanische OEMs, die europäische Marktanteile weiter ausbauen.
Wer verliert: Alle deutschen Regionen mit Autoindustrie. VW als Konzern (Größenverlust). Deutschland als Industrieland (Wegfall des größten Wertschöpfungs-Sektors). Rund 340.000 Arbeitsplätze bis 2030.
Wahrscheinlichkeit: Nicht das Basis-Szenario, aber real. Wird wahrscheinlicher, wenn die politische und unternehmerische Reaktionsfähigkeit weiter erodiert. Der Rahmen der ifo-Stagnation macht dieses Szenario strukturell wahrscheinlicher als in einer wachsenden Wirtschaft.
Wie erkennbar: Wenn im nächsten 24-Monats-Fenster eine Kaskaden-Kette von Zulieferer-Insolvenzen stattfindet, wenn deutsche OEMs mehr als zwei weitere Standorte in Deutschland schließen oder umbauen, und wenn die politische Reaktion auf diese Ereignisse fragmentiert und ohne strategisches Konzept bleibt — dann ist Szenario 3 im Gang.
Was die drei Szenarien gemeinsam haben
Es lohnt sich, drei Beobachtungen zu machen, die für alle drei Szenarien gelten.
Erstens: Beschäftigungsverlust ist in allen drei Szenarien real. Kein Szenario hält die 830.000 Arbeitsplätze von 2019. Die Frage ist nicht ob, sondern wie viele — 100.000 (Szenario 2), 280.000 (Szenario 1) oder 340.000 (Szenario 3). Das ist die harte strukturelle Wahrheit, an der auch die optimistische Sicht nicht vorbeikommt.
Zweitens: Die Premium-Marken bleiben in allen drei Szenarien erhalten. BMW, Mercedes-Benz, Porsche, Audi haben in allen drei Zukünften eine überlebensfähige Position. Der Unterschied liegt in ihrer relativen Größe: in Szenario 2 wachsen sie leicht, in Szenario 1 stagnieren sie, in Szenario 3 schrumpfen sie moderat.
Dritter Punkt: Die Volumen-Marken sind der eigentliche Testfall. Ob VW als Volumen-Konzern überlebt oder nicht, entscheidet über die Länge der Skala zwischen Szenario 2 und Szenario 3. Die Massenmarkt-Modelle unter 25.000 Euro (ID. Polo, Cupra Raval, Škoda Epiq) sind deshalb nicht nur Produktentscheidungen — sie sind die eigentliche strategische Weichenstellung für den gesamten deutschen Autostandort.
Drei Gruppen — drei Fragen für 2030
Wenn Reader eine Konsequenz aus dieser Serie ziehen wollen, dann diese: Beobachten Sie die Marker, nicht die Prognosen. Die drei Szenarien werden sich in den nächsten 24-36 Monaten deutlich unterscheiden — an konkreten Ereignissen, an Standort-Entscheidungen, an technologischen Durchbrüchen (oder deren Ausbleiben).
Für Beschäftigte in der Autoindustrie: Die Frage ist nicht mehr “bleibt mein Werk?” — sondern “welche Qualifikationen sind in allen drei Szenarien wertvoll?” Software-Kompetenz ist in Szenario 2 zentral, in Szenario 1 hilfreich, in Szenario 3 überlebenswichtig für den individuellen Arbeitsplatz. Elektro-Antriebs-Wissen ist in allen drei Szenarien wertvoll. Reine Verbrenner-Qualifikation verliert überall an Wert. Regionale Mobilität wird in allen drei Szenarien wichtiger — die Frage ist nur, wohin.
Für Regionen und Kommunen: Die Frage ist nicht mehr “bleibt die Autoindustrie?” — sondern “welche industrielle Nachfolge kann realistisch aufgebaut werden?” Sachsen zeigt mit dem Dresdner Innovationscampus, wie eine Region auf Werksschließung reagieren kann. Aber die Skalierung dieses Modells auf 20 weitere Standorte gleichzeitig ist bisher nicht erprobt. Die Regionalpolitik muss lernen, gleichzeitig aktiv und offen für vielfältige Nachfolge-Industrien zu sein — nicht wetten, sondern breit fördern.
Für Investoren und Steuerzahler: Die Frage ist nicht mehr “ist VW eine gute Aktie?” — sondern “in welchem Szenario ist welche Kapitalallokation sinnvoll?” In Szenario 2 sind VW-Aktien möglicherweise unterbewertet. In Szenario 3 sind sie überbewertet. Die Steuerzahler-Frage ist noch weitgehender: In Szenario 3 wird der Staat für Struktur-Anpassung, Umschulung und Regional-Wandel deutlich mehr aufwenden müssen als in Szenario 2. Die Frage ist nicht, ob diese Kosten kommen — sondern welches Szenario sie in welchem Umfang produziert.
Wo BI das Thema einordnet — und was folgt
Diese Auto-Serie war der bisher größte Beitrag zur Macht-Säule von Blind Insights und schließt hiermit ab. Die vier Teile ergeben zusammen ein zusammenhängendes Bild der deutschen Autoindustrie von 2015 bis 2030 — Vertrauensbruch, Neuausrichtung, geografische Konsequenz und offene Zukunft.
Nach der Serie kehrt Blind Insights zur normalen Beitragsfrequenz zurück, mit besonderer Aufmerksamkeit auf:
- Rente-Serie: T2 zur Rentenlücke, T3 zur Bismarck-Adenauer-Heute-Mechanik, T4 zu Riester/Rürup/Aktivrente
- Klarheit-Säule: Aktuelle Nachrichten-Reaktivität mit sachlicher Sezierung
- Neue Formate: HTML-SVG-Charts, Silent-Musik-Shorts und weitere Multi-Format-Experimente
Die Auto-Serie wird als Blaupause für zukünftige mehrteilige Formate dienen. Das strukturelle Vorgehen — Mythos-Sezierung, Drei-Gruppen-Analyse, ifo-Kontext-Verknüpfung — hat sich bewährt und wird in weiteren Serien angewendet werden.
Was Reader mitnehmen sollten
Drei Beobachtungen sind es wert, aus dieser Serie mitzunehmen.
Erstens: Die deutsche Autoindustrie ist nicht “verloren”. Es ist noch nicht entschieden. Aber die Optionen werden schmaler. Die Marker für welches Szenario tatsächlich eintritt, werden sich in den nächsten 24 Monaten zeigen — an Standort-Entscheidungen, technologischen Durchbrüchen, politischen Reaktionen. Wer aufmerksam beobachtet, kann früh reagieren.
Zweitens: Die Kausalkette 2015-2025-2030 ist real. Der Diesel-Bruch von 2015 löste eine Neuausrichtung aus, die zwischen 2019 und 2025 zwei Realitäten produzierte — Marktführerschaft und Erosion parallel. Ab 2025-2026 wird die geografische Konsequenz sichtbar. Bis 2030 wird entschieden, in welchem Zustand die Industrie in die dritte Dekade der 2000er-Jahre geht.
Dritter Punkt: Politik, Wirtschaft, Regionen und Individuen müssen gleichzeitig agieren. Kein Szenario stellt sich von allein ein. Jedes ist Ergebnis von Entscheidungen und Nicht-Entscheidungen auf allen Ebenen. Die Serie zeigt: Wer die Struktur versteht, kann bewusst mitgestalten — als Wähler, als Konsument, als Investor, als Beschäftigter, als Bürger.
Die Frage am Ende dieser Serie ist nicht: “Welches Szenario tritt ein?”
Sondern: “Welche Entscheidungen werden gerade jetzt getroffen — von denen wir 2030 wissen werden, ob sie das eine oder das andere Szenario möglich gemacht haben? Und welche Rolle spielen wir dabei?”
Diese Fragen bleiben offen. Sie sind es wert, gestellt zu werden.
Mit Mathematik. Ohne Prognose-Anmaßung. Und mit klarem Blick auf die Wahlmöglichkeiten, die noch vor uns liegen.