Am 16. Dezember 2025 rollte in Dresden ein roter ID.3 vom Band. Er wurde von allen Mitarbeitern und Mitarbeiterinnen unterschrieben und als Ausstellungsstück in der Gläsernen Manufaktur belassen. Es war das letzte Auto, das dort produziert wurde. Nach 88 Jahren Volkswagen-Geschichte hatte damit erstmals ein deutsches VW-Werk keine Fahrzeugproduktion mehr.
Was 2001 als Symbol deutscher Ingenieurskunst eröffnet worden war — die Gläserne Manufaktur, in der einst Papst Benedikt XVI. seinen Phaeton in Empfang nahm und in der zwei ID.3 an den Vatikan übergeben wurden — wird ab 2026 zum “Innovationscampus” mit der TU Dresden. Statt Autos entstehen dort Forschungsprojekte zu KI, Robotik, Mikroelektronik und Chip-Design.
Es ist ein historischer Einschnitt. Und er ist nicht das Ende, sondern der Anfang einer strukturellen Neuordnung, die 2026 in vollem Gang ist.
Die Standortfrage — das ist die Frage, wie die deutsche Autoindustrie mit ihren Fabriken, ihren Zulieferern und ihren Regionen umgeht, wenn die alte Produktions-Logik nicht mehr trägt. Sie ist die logische Fortsetzung der zwei ersten Teile dieser Serie: Nach dem Diesel-Bruch von 2015 und dem Elektro-Sprung 2019-2025 kommt jetzt die geografische Konsequenz.
Drei Mythen kursieren über die Standortfrage. Dieser Beitrag seziert sie nüchtern.
Die Eckdaten der Standortfrage 2025-2026
Die konkreten Zahlen der strukturellen Neuordnung:
VW-Standorte (Stand Juli 2026):
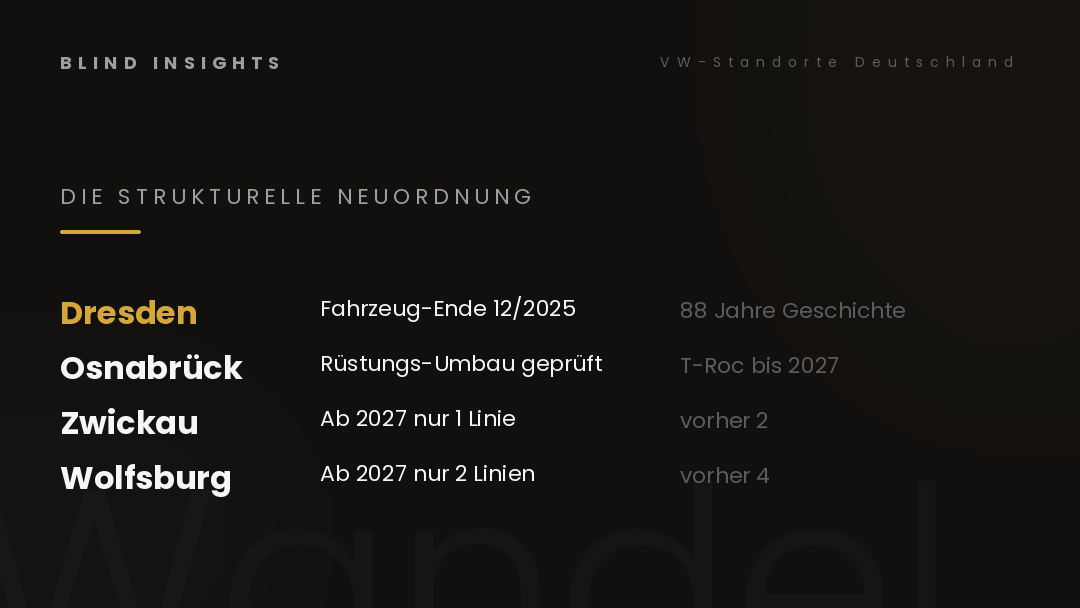
- Dresden: Fahrzeugproduktion endete am 16. Dezember 2025 (88 Jahre Geschichte). 165.500 Fahrzeuge insgesamt produziert. Wird zum Innovationscampus mit TU Dresden, 50 Millionen Euro Investition.
- Osnabrück: T-Roc Cabrio läuft Mitte 2027 aus. VW prüft mit israelischem Rüstungskonzern Rafael die Umnutzung für das Iron-Dome-Luftverteidigungssystem. Reuters berichtete Anfang April 2026.
- Zwickau: Ab 2027 wird die Fahrzeugproduktion auf eine Linie fokussiert (bisher zwei).
- Wolfsburg: Ab 2027 werden statt vier nur noch zwei Montagelinien betrieben.
- Emden: Weiterhin ID.4 und ID.7, aber im Sparprogramm.
- Hannover: Kostensenkungen vereinbart, Zukunft der Produkte abzusichern.
Zulieferer-Insolvenzen 2024-2026:
- Magna Dorfprozelten (Juli 2026): 216 Mitarbeiter, Schließung Mitte 2027 trotz Tarifeinigung
- Recaro Automotive: Autositze für Aston Martin, BMW, Lamborghini, Mercedes, VW — pleite
- WKW Wuppertal: Zierleisten für Mercedes, BMW, VW — Insolvenz
- Federnfabrik Erwin Lutz: Insolvenz
- Leoni: Verkauf an chinesischen Luxshare
- ThyssenKrupp: Stellenabbau angekündigt
Struktureller Rahmen:
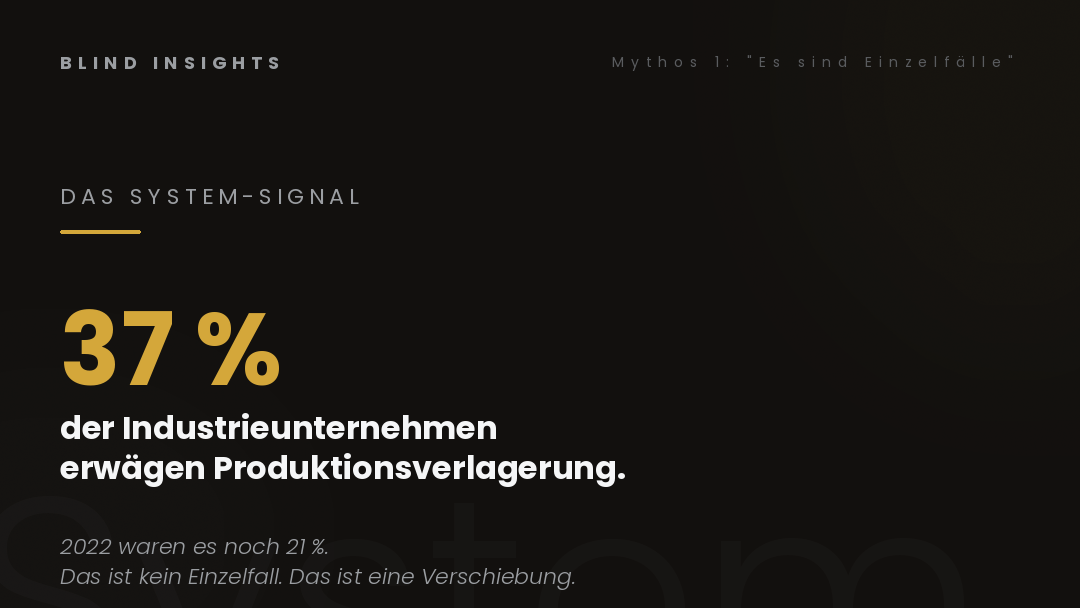
- 37 Prozent der Industrieunternehmen erwägen Produktionsverlagerung ins Ausland (DIHK-Umfrage) — 2022 waren es 21 Prozent
- Autozulieferer-Branche hat die höchste KMU-Insolvenzquote im Deutschen Vergleich (Euler Hermes)
- Insolvenz-Rate Juli 2024: 22,1% mehr als Juli 2023
- ifo-Diagnose Juni 2026: 7 Jahre Stagnation, BIP 2025 ≈ 2019
Das ergibt kein Zufallsbild. Das ergibt eine strukturelle Neuordnung.
Mythos 1: „Es sind Einzelfälle”
Diese Erzählung ist häufig in politischen und medialen Debatten. Sie versucht, die einzelnen Werksschließungen und Zuliefer-Insolvenzen als isolierte Vorkommnisse darzustellen — jedes mit seiner eigenen Erklärung.
Was strukturell stimmt: Jeder Standort hat spezifische Gründe für seine aktuelle Lage. Dresden hatte ein kleines Modell-Portfolio (nur noch ID.3). Osnabrück hatte das auslaufende T-Roc Cabrio. Recaro geriet in Absatz-Schwierigkeiten mit ihrer Nischen-Positionierung. Auf der Ebene des Einzelfalls sind die Gründe unterschiedlich.
Was am Mythos schief ist: Wenn 37 Prozent der Industrieunternehmen — nicht 5 Prozent, nicht 15 Prozent — Verlagerung erwägen, ist das kein Einzelfall-Muster. Das ist ein Systemsignal. 2022 waren es noch 21 Prozent. Der Anstieg um 16 Prozentpunkte in vier Jahren ist die eigentliche Nachricht.
Plus: Die Insolvenz-Rate im Fahrzeugbau und bei Autozulieferern liegt seit Jahren über dem Deutschen Durchschnitt. Euler Hermes hat 2020 bereits Autozulieferer als am stärksten insolvenz-gefährdete Branche prognostiziert. 2024-2026 bestätigt sich diese Prognose in beeindruckender Weise.
Und wenn im gleichen Konzern (VW) innerhalb von 18 Monaten Dresden endgültig endet, Osnabrück umgebaut wird, Zwickau schrumpft und Wolfsburg halbiert wird — dann sind das keine Einzelfälle. Das ist eine koordinierte Neuordnung einer Industrie unter Druck.
Mathematische Klarheit: Wer die Standortfrage als Einzelfall-Sammlung erzählt, unterschlägt das strukturelle Bild. Die Neuordnung ist real, sie ist branchen-übergreifend, und sie geschieht in einem historischen Rahmen — 88 Jahre VW-Autoproduktion in Dresden enden. Das sind nicht Einzelfälle. Das ist Epochen-Verschiebung.
Mythos 2: „Nur Energie und Lohnkosten sind das Problem”
Diese Erzählung dominiert die politisch-industrielle Debatte. Sie versucht, die Standortfrage auf zwei Größen zu reduzieren — Energiepreis und Personalkosten. Beide sind wichtig, aber die Erklärung greift zu kurz.
Was strukturell stimmt: Energiepreise in Deutschland liegen deutlich über internationalen Niveaus. Personalkosten sind bei VW mit 15,4 Prozent des Umsatzes deutlich höher als bei BMW, Mercedes-Benz und Stellantis (9,5-11 Prozent). Beide Faktoren belasten die Wettbewerbsfähigkeit real.
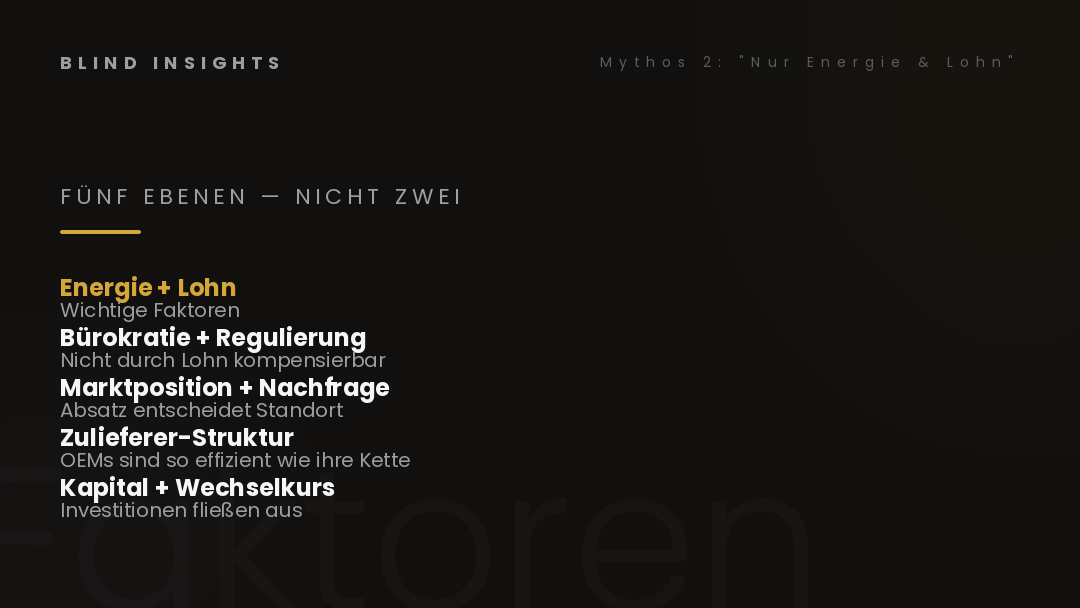
Was am Mythos schief ist: Sie sind zwei Faktoren von mindestens fünf. Die weiteren drei werden in der Standortdebatte oft ausgeblendet:
Erstens — Bürokratie und Regulierung. Die DIHK-Umfrage nennt regulatorische Belastung, langsame Genehmigungsverfahren und CO2-Bepreisung als zentrale Belastungsfaktoren. Diese sind nicht durch niedrigere Lohnkosten kompensierbar.
Zweitens — Marktposition. Der Standort Dresden schloss nicht wegen zu hoher Löhne. Er schloss, weil die Nachfrage nach dem ID.3 nicht ausreichte, um das kleine Werk auszulasten. Die Standortfrage ist auch eine Absatzfrage — und da wirkt der Elektro-Sprung von Teil 2 der Serie direkt hinein.
Dritter Punkt — Zulieferer-Struktur. Wenn Recaro, WKW, Magna Dorfprozelten und Leoni pleite gehen oder verkauft werden, entsteht eine Lücke im Wertschöpfungs-Netz. OEMs können nur so effizient produzieren, wie ihre Zulieferer es ermöglichen. Wenn die Zulieferer wackeln, wackelt das ganze System — unabhängig von Lohn- und Energiekosten der OEMs.
Vierter Punkt — Kapitalallokation. Der VW-Konzern hat 19 Milliarden Euro in die Elektro-Transformation investiert. Diese Investitionen fehlen für die Modernisierung bestehender Werke. Die “Verlagerungsdebatte” wird oft als Alternative diskutiert — dabei ist sie die zwangsläufige Folge einer Ressourcen-Verlagerung, die vor Jahren begonnen hat.
Fünfter Punkt — Wechselkurs und geopolitische Faktoren. Die USA-Zölle, der schwache Euro gegenüber dem Dollar, das Ende der Halbleiter-Krise und die China-Verlagerung von Marktanteilen wirken alle direkt auf die Standortfrage. Sie sind nicht durch niedrigere Lohn- oder Energiekosten kompensierbar.
Mathematische Klarheit: Wer die Standortfrage auf Energie und Lohn reduziert, macht sie politisch verwertbar — aber ökonomisch verkürzt. Die tatsächliche Ursachenkette hat mindestens fünf Ebenen. Nur wer alle fünf adressiert, kann Standort-Politik machen.
Mythos 3: „Die Regionen werden sich schon anpassen”
Diese Erzählung ist die optimistische. Sie geht davon aus, dass Werksschließungen zwar schmerzhaft sind, aber dass die betroffenen Regionen — Sachsen, Niedersachsen, Baden-Württemberg — sich strukturell anpassen werden.
Was strukturell stimmt: Regionen haben historisch immer wieder Strukturwandel bewältigt. Das Ruhrgebiet nach dem Kohle-Ausstieg. Die Textilregionen im Osten nach 1990. Und Dresden selbst geht mit dem “Innovationscampus” der TU Dresden einen konstruktiven Weg. Die 50 Millionen Euro Investition ist real, das Konzept ist substantiell.
Was am Mythos schief ist: Anpassung braucht Zeit — und die Zeit ist knapp. Wenn Dresden 2025 seine Autoproduktion beendet, brauchen die 2.300 Mitarbeiter unmittelbar Alternativen. Die neuen Forschungsprojekte im Innovationscampus werden über Jahre aufgebaut. Die Standortwechsel-Angebote von Zwickau, Chemnitz und Wolfsburg wirken für Familien und Lebensplanungen als disruptive Eingriffe.
Plus: Die betroffenen Regionen sind nicht gleich resilient. Sachsen hatte in den letzten Jahrzehnten mehrfach industrielle Anpassungen bewältigt und ist strukturell erfahren. Aber viele kleinere Standorte — Dorfprozelten in Bayern (Magna), Kirchheim unter Teck in Baden-Württemberg (Recaro), Wuppertal (WKW) — haben nicht die kommunale Kraft für schnelle Neuausrichtung.
Dritter Punkt — und der entscheidende: Wenn parallel zur Werksschließung die Zulieferer wackeln, verstärkt sich der Effekt. Automobilprofessor Frank Schwope sagt es ohne Umschweife: Einige deutsche Zulieferer werden diese Krise “nicht überleben”. Das trifft Regionen, die vom Cluster-Effekt der Autoindustrie leben — wenn ein Hersteller wegzieht, verlieren Zulieferer ihre Basis, und die regionalen Wirtschaftsstrukturen erodieren.
Mathematische Klarheit: Regionen passen sich an — aber langsamer und ungleicher, als die politische Erzählung annimmt. Die Struktur-Anpassung wird gelingen, aber sie wird Zeit brauchen, und sie wird nicht überall gleich funktionieren. Die politische Diskussion über den Strukturwandel muss diese Ungleichzeitigkeit anerkennen.
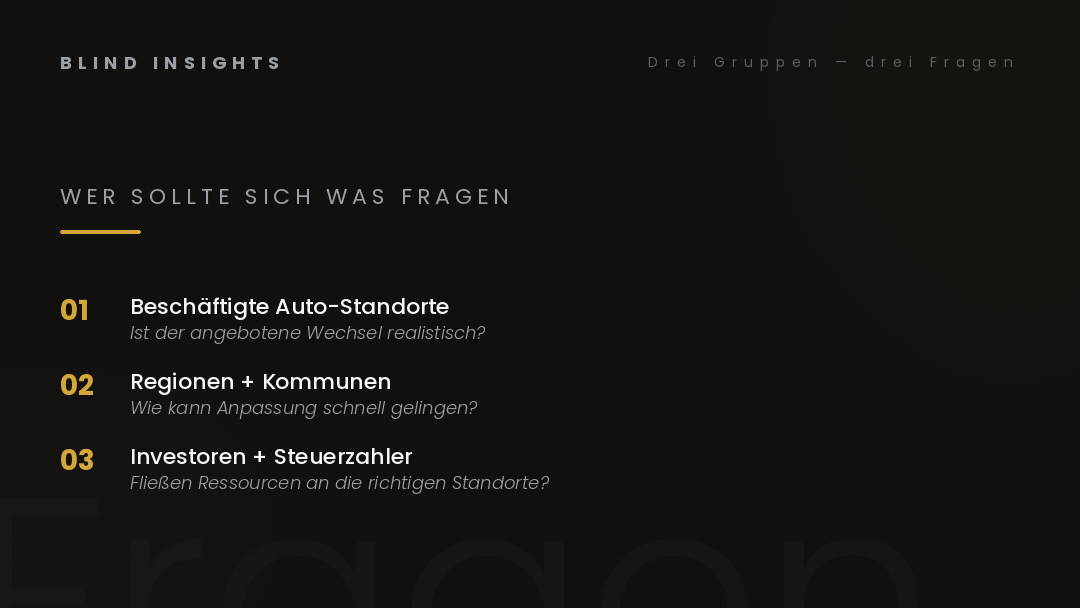
Was die Mathematik wirklich sagt — drei Gruppen, drei Fragen
Wenn die drei Mythen entfernt sind, bleibt eine ehrliche Sezierung der Standortfrage. Sie zeigt: Die Betroffenheit ist ungleich verteilt.
Gruppe 1 — Beschäftigte in den betroffenen Standorten.
Die Zahlen sind konkret. Dresden: 2.300 Mitarbeiter der Manufaktur, Standortwechsel-Angebote nach Zwickau, Chemnitz, Wolfsburg. Osnabrück: rund 2.400 Mitarbeiter, Ausgang mit Rüstungsumbau offen. Zwickau: 8.700 Mitarbeiter, Reduktion auf eine Linie ab 2027. Wolfsburg: rund 60.000 Mitarbeiter, Halbierung der Montagelinien ab 2027. Plus die Zulieferer: 216 bei Magna Dorfprozelten, 215 bei Recaro Kirchheim — kleinere Standorte, größere regionale Bedeutung.
Die Frage für diese Gruppe: Welche Standort- und Qualifikations-Wechsel sind realistisch? Ist der angebotene Wechsel nach Wolfsburg für eine Familie in Dresden lebbar? Ist die Umschulung von Verbrenner- auf Elektromotor-Qualifikation wirklich der Weg — oder ist die eigentliche Zukunft Software und Robotik, für die es noch keine Ausbildungspipeline gibt?
Gruppe 2 — Regionen und Kommunen.
Sachsen, Niedersachsen, Baden-Württemberg, Bayern — die betroffenen Regionen unterscheiden sich stark. Sachsen hat mit Dresden 2001-2025 eine Erfahrung mit Innovationsstandorten. Niedersachsen ist mit Wolfsburg und Osnabrück doppelt betroffen und muss beide Standorte parallel absichern. Baden-Württemberg (Recaro Kirchheim) und Bayern (Magna Dorfprozelten) haben kleinere Standorte mit hoher lokaler Bedeutung.
Die Frage für diese Gruppe: Wie kann eine Region auf Werksschließungen und Zuliefer-Insolvenzen so schnell reagieren, dass die Anpassung tatsächlich gelingt? Welche Rolle spielt die Kommunalpolitik, welche das Land, welche der Bund? Und welche Zukunftsindustrien können realistisch als Nachfolge aufgebaut werden?
Gruppe 3 — Investoren und Steuerzahler.
Der VW-Konzern gehört zu fast 12 Prozent dem Land Niedersachsen. Die Standortentscheidungen sind daher nicht nur unternehmerische, sondern auch politische Entscheidungen. Die Investitionsbudgets sind hoch — VW allein hat für die Elektro-Transformation 19 Milliarden Euro bereitgestellt. Die staatlichen Fördersummen für Innovationscampus, Umschulungen und Regionalpolitik sind ebenfalls beträchtlich.
Die Frage für diese Gruppe: Wie ist die Nachhaltigkeit der Ressourcen-Allokation zu bewerten? Fließen die Investitionen in die richtigen Standorte, oder werden alte Strukturen künstlich am Leben gehalten? Wo entsteht in Deutschland die nächste Generation industrieller Wertschöpfung — und ist die Politik in der Lage, diese Standort-Konkurrenz strategisch zu unterstützen?
Der strukturelle Zusammenhang — was T1, T2 und T3 verbindet
Die drei bisherigen Teile der Auto-Serie ergeben ein zusammenhängendes Bild:
T1 (Diesel-Erbe 2015): Der Vertrauensbruch begann. Investitionen wurden verlagert. Strategische Defensivpostur wurde etabliert.
T2 (Elektro-Sprung 2019-2025): Die Neuausrichtung passierte. VW wurde europäischer Marktführer bei Elektro (27 Prozent). Aber der Preis war 50.000 wegfallende Stellen und der Verlust der China-Position.
T3 (Standortfrage 2025-2026): Die geografische Konsequenz. Dresden endet. Osnabrück wird umgebaut. Zwickau, Wolfsburg schrumpfen. Zulieferer sterben. Regionen müssen sich neu erfinden.
Diese drei Ebenen — Vertrauen, Strategie, Standort — bilden zusammen die deutsche Autokrise 2015-2026. Sie sind nicht Zufallsereignisse. Sie sind die kausale Kette einer strukturellen Transformation, die die Industrie und die Regionen gleichermaßen betrifft.
Und sie führen zum Ausgangs-Anker der Serie: der ifo-Diagnose der Stagnation seit 2019. Die deutsche Wirtschaft steckt seit sieben Jahren in einer Phase, in der das BIP nicht wächst. In dieser Konstellation wird jede strukturelle Anpassung härter. Die Standortfrage ist nicht nur eine Auto-Frage — sie ist eine Frage danach, welche Industrien Deutschland in der zweiten Hälfte der 2020er-Jahre noch haben will, und welche Standorte diese Industrien beherbergen sollen.
Wo BI das Thema einordnet — und was kommt
Dieser Beitrag ist Teil 3 der vierteiligen Auto-Serie. Der abschließende Teil erscheint am 26. Juli 2026:
- Teil 1 (05.07.2026): Das Diesel-Erbe — wie 2015 die Autoindustrie brach
- Teil 2 (12.07.2026): Der Elektro-Sprung — wer hat ihn wirklich gewonnen?
- Teil 4 (26.07.2026): Was bleibt vom Auto-Deutschland? — drei Szenarien für 2030
Nach der Serie kehrt BI zur Klarheit-Säule und zur Rente-Serie zurück, die im Juni 2026 begonnen wurde. Die Auto-Serie ist der bisher größte Beitrag zur Macht-Säule und wird als Blaupause für zukünftige mehrteilige Formate dienen.
Was Reader mitnehmen sollten
Drei Beobachtungen lohnen sich für jeden Reader:
Erstens: Die Standortfrage ist keine Einzelfall-Sammlung. Sie ist eine strukturelle Neuordnung, die 2015 mit dem Diesel-Bruch begann und 2026 in der geografischen Konsequenz ankommt. Wer sie als Serie von unabhängigen Ereignissen erzählt, unterschätzt die systemische Dimension.
Zweitens: Anpassung wird gelingen — aber ungleich schnell und ungleich vollständig. Sachsen wird schneller sein als Bayern-Ost. Wolfsburg schneller als Kirchheim unter Teck. Die politische Diskussion muss diese Ungleichzeitigkeit annehmen und die schwächeren Standorte gezielt unterstützen, nicht nur die starken.
Dritter Punkt: Die Standortfrage ist nicht nur eine Auto-Frage. Sie ist eine Frage danach, welche Industrien Deutschland im Kern seiner Wertschöpfung noch beheimatet und welche in andere Länder verlagert werden. 37 Prozent der Industrieunternehmen erwägen Verlagerung. Das ist nicht “Automobil-Krise”. Das ist “Standort Deutschland”.
Die Frage am Ende dieses Beitrags ist nicht: “Werden die deutschen Autowerke überleben?”
Sondern: “Welche Struktur bekommt die deutsche Autoindustrie 2030 — und wie wollen wir als Gesellschaft mit den Standort-Konsequenzen umgehen? Wer trägt die Kosten der Neuordnung — Beschäftigte, Regionen, Steuerzahler? Und wer profitiert?”
Diese Fragen bündelt Teil 4 der Serie am 26. Juli — mit drei möglichen Szenarien für 2030.
Mit Mathematik, nicht mit politischen Erzählungen.